

6月14日は今年度2回目の年金支給日でした。令和6年度の増額改定後は初めての支給となりましたが、物価高の影響で年金増額を実感した場面は少ないのではないでしょうか。
会社員や公務員だった人の年金収入は「国民年金」と「厚生年金」の2つ。
このうち厚生年金は70歳まで加入できます。
老後も働いて厚生年金に加入し続ければ、将来受け取れる年金はどれくらい増えるのでしょうか。
この記事では、厚生年金に70歳まで加入した場合に支払う保険料と受け取れる年金額を解説します。
後半では、年金を増やす方法や年金以外の老後の備えについても解説します。
1. 日本の公的年金制度の概要
日本の公的年金制度のポイントは、以下の3点です。
- 「世代間の支え合い」
- 「国民皆年金」
- 「2階建て」
現行の公的年金制度は、現役世代が保険料を負担し、高齢者世代が給付を受ける「世代と世代の支え合い」の考え方をもとに運営しています。
また「国民皆年金」も特徴の一つです。日本国民は、20歳になれば性別や職業問わず誰もが「国民年金」に加入します。
誰もが同じように給付を受けられるのは公的年金の大きなメリットです。
そして、日本の公的年金制度は2階建てとよばれる仕組みで成り立っています。
【写真1枚目/全5枚】日本の公的年金制度のしくみ/次ページは厚生年金の平均受給額一覧表1/5
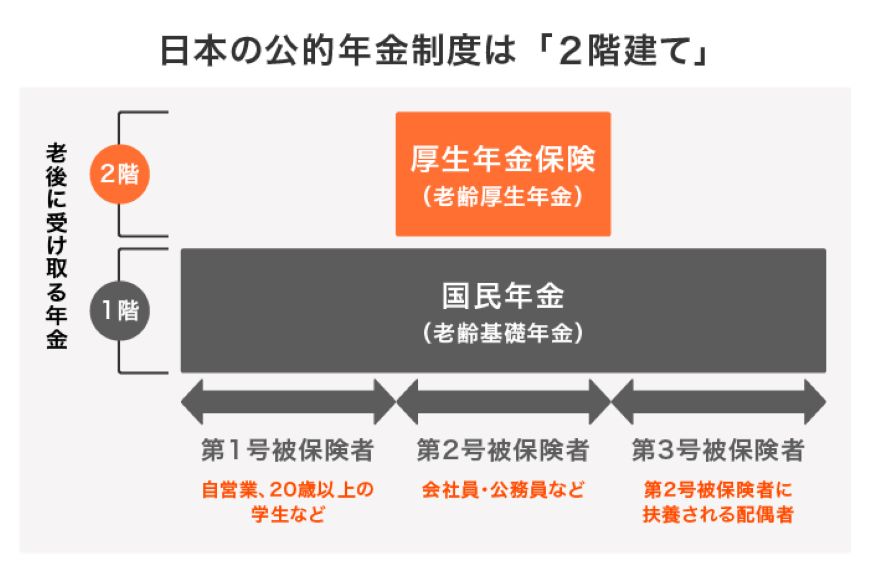
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
年金加入者は第1号被保険者、第2号被保険者、第3号被保険者に分かれます。1階部分の国民年金には全員が加入。
一方、2階部分の厚生年金保険は第2号被保険者のみ加入します。
なお、日本の年金制度には、任意で年金に加入して老後に備える3階部分も存在します。
iDeCoや国民年金基金、企業年金などは3階部分に該当する年金です。1階から3階まですべて加入できるのは会社員や公務員のみ。
保険料の負担は増えますが、その分多く年金を受け取れる可能性が高いです。
2. 厚生年金の支払期間
厚生年金保険には、70歳まで加入できます。厚生年金保険は事業所単位で適用されます。
適用された事業所の従業員は、70歳未満で収入や労働時間が一定以上あれば、全員厚生年金へ加入しなければなりません。
そのため、もし18歳から70歳まで厚生年金に加入し続けた場合、52年間保険料を納め続ける必要があるのです。
ただし、年金を受給するには最低10年間保険料を納付すれば問題ありません。
途中で配偶者の扶養に入ったのちに再加入したり、退職後独立して国民年金のみの加入となっても、合計10年間厚生年金保険料を納めていれば、65歳になったときに厚生年金を受け取れます。
厚生年金は、一度受給を始めたら亡くなるまで受け取れます。
国民年金と同様に終身で受け取れるため、老後の生活においては貴重な収入です。
3. 厚生年金の平均受給額一覧表
日本の厚生年金受給者は、どれくらいの金額を受け取っているのでしょうか。基礎年金を含む厚生年金の平均受給額を見てみましょう。

平均年金月額は14万3973円でした。10万円前後や18万円前後を受け取っている受給者が比較的多く、25万円以上や5万円以下の受給額の人は少ないようです。
とはいえ、これまで受け取っていた給与に比べると、金額に物足りなさを感じる人もいるでしょう。年金受給額を増やす工夫が必要です。
4. 70歳まで加入していた場合の保険料と受給額
もし厚生年金に70歳まで加入した場合、負担する保険料と将来受け取れる年金受給額は、どれくらいになるのでしょうか。
厚生年金の保険料は、事業主と被保険者で折半して支払います。自身が負担する保険料の計算式は、以下のとおりです。
- 厚生年金保険料(自己負担分)=標準報酬月額(または標準賞与額)×9.15%
毎月の給与を32の等級に分けた「標準報酬月額」や賞与額から千円未満を切り捨てた「標準賞与額」をもとに、自己負担分の保険料率である9.15%を掛けて計算します。
いくつかの標準報酬月額における厚生年金保険料を計算すると、以下のようになります。
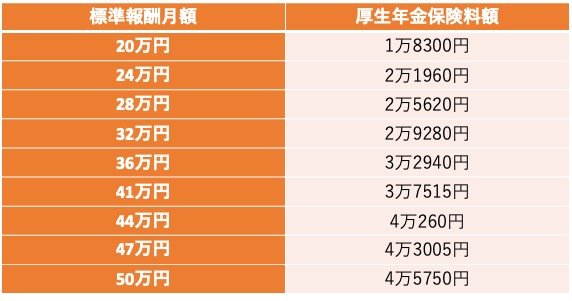
標準報酬月額が上がるにつれて、納める厚生年金保険料も増える仕組みです。
一方、将来受け取れる厚生年金受給額は、以下の式で計算します。
- 厚生年金受給額=報酬比例部分+経過的加算額+加給年金額
※報酬比例部分:受給額の目安となる金額
※経過的加算額:特別支給の老齢厚生年金と老齢基礎年金の差額
※加給年金額:厚生年金保険の被保険者期間が20年あり生計をともにする配偶者や子がいる人が65歳時点になると支給される金額
おおよその受給目安額である報酬比例部分は、以下のとおり計算します。
2003年3月以前の加入期間
- 平均標準報酬月額×7.125/1000×2003年3月までの加入期間月数
※平均標準報酬月額:2003年3月以前の加入期間について、計算の基礎となる各月の標準報酬月額の総額を、2003年3月以前の加入期間で割って得た額
5. 2003年4月以降の加入期間
- 平均標準報酬額×5.481/1000×2003年4月以降の加入期間月数
※平均標準報酬額:2003年4月以降の加入期間について、計算の基礎となる各月の標準報酬月額と標準賞与額の総額を、2003年4月以降の加入期間で割って得た額
たとえば、2003年4月以降に22歳で就職し、以後70歳まで厚生年金に加入し続けたとしましょう。加入期間月数は576月ですから、報酬別の受給額は以下のようになります。
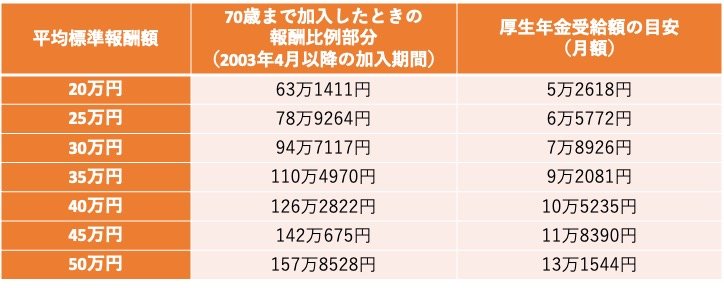
- 20万円:5万2618円
- 25万円:6万5772円
- 30万円:7万8926円
- 35万円:9万2081円
- 40万円:10万5235円
- 45万円:11万8390円
- 50万円:13万1544円
上記の金額は国民年金の受給額に上乗せされて支給されます。令和6年度の国民年金受給額は月額6万8000円ですから、平均標準報酬額が35万円付近になれば厚生年金受給額の平均を上回ります。
70歳まで厚生年金に加入することは、年金受給額を増やすための方策として効果的といえるでしょう。
6. 【厚生年金】何年受給すれば保険料の元が取れる?
70歳まで厚生年金に加入すれば受給額を増やせますが、支払った保険料よりも受給金額が少なければ、損してしまいます。
厚生年金を何年受給すれば、支払った保険料の元を取れるのでしょうか。加入年数ごとに平均標準報酬額別で試算してみました。
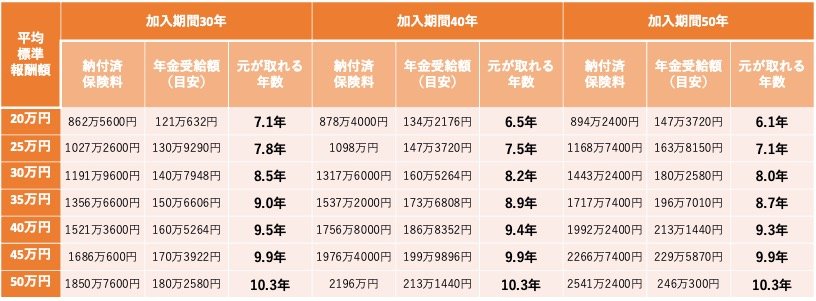
6.1 加入期間30年の場合
- 20万円:7.1年
- 25万円:7.8年
- 30万円:8.5年
- 35万円:9.0年
- 40万円:9.5年
- 45万円:9.9年
- 50万円:10.3年
6.2 加入期間40年の場合
- 20万円:6.5年
- 25万円:7.5年
- 30万円:8.2年
- 35万円:8.9年
- 40万円:9.4年
- 45万円:9.9年
- 50万円:10.3年
6.3 加入期間50年の場合
- 20万円:6.1年
- 25万円:7.1年
- 30万円:8.0年
- 35万円:8.7年
- 40万円:9.3年
- 45万円:9.9年
- 50万円:10.3年
おおむね10年程度受給すれば、支払った保険料の元を取れます。
70歳まで加入した場合は、長くて約50年間加入することになるため、80歳まで生きていれば支払った保険料以上の金額を受給できます。
7. 年金を増やす「繰下げ受給」という方法も
年金受給額を増やす方法として、年金の「繰下げ受給」があります。
繰下げ受給は、年金の受け取り開始年齢を遅らせることで、年間で受け取れる年金額を増やす受給方法です。
繰下げできる期間は66歳以後75歳までです。1ヶ月繰下げるごとに0.7%年金が増額されます。繰下げ期間が5年であれば42%、最長の10年間であれば84%年金が増えます。
ただし、65歳以後に厚生年金保険に加入していた期間がある場合は、増額の対象外です。
また、老齢厚生年金の額と給与・賞与の額に応じて、年金の一部または全額が支給停止となる在職老齢年金でカットされた厚生年金も、増額できません。
もし繰下げ受給をするのであれば、65歳になる前に厚生年金保険から抜けるとよいでしょう。
8. 年金以外の老後への備え
厚生年金の平均受給額は14万〜15万円台と、決して老後生活を満足に送れる金額ではありません。
私たちが充実した老後生活を送るには、年金以外の老後への備えが必要不可欠です。
たとえば、年金制度の3階部分を有効活用すれば、将来受け取れる年金額をさらに上乗せできます。
iDeCoは、節税効果があるため税負担を減らしたい人におすすめです。保険料の負担を抑えたいなら、企業が掛金を拠出してくれる企業年金への加入を検討しましょう。
また、投資で資産を増やすのも有効です。2024年から始まった新しいNISA制度は、運用益がすべて非課税になるうえ、少額から投資ができます。
余剰金額で投資をすれば、リスクを抑えて始められます。
NISAは長く投資を続けるほどメリットを実感しやすいため、小さな額からコツコツ挑戦してみるとよいでしょう。
9. まとめにかえて
厚生年金は国民年金よりも長い期間加入できます。
加入期間が長いほど保険料を負担する期間も長くなりますが、保険料は事業主と折半のため、負担を抑えながら年金受給額の増額が可能です。
とはいえ、老後は年金だけに頼った生活はできません。企業年金やiDeCoで年金をさらに上乗せしたり、投資で資産を増やしたりして、自分の老後生活に必要なお金を備えましょう。


参考資料
- 日本年金機構「令和6年度の年金額および年金生活者支援給付金支給金額の改定について」
- 厚生労働省「教えて!公的年金制度 公的年金制度はどのような仕組みなの?」
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)
- 厚生労働省「日本の公的年金は『2階建て』」
- 日本年金機構「適用事業所と被保険者」
- 厚生労働省「年金を受けとるために必要な期間が10年になりました」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和2年9月分(10月納付分)からの厚生年金保険料額表(令和6年度版)」
- 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「国民年金保険料」
- 日本年金機構「年金の繰下げ受給」
石上 ユウキ


