


独身の場合、居住地やライフスタイル、お金の使い道などをある程度自由に決められる反面、経済的な負担や老後の生活には自身で備える必要があります。
老後には収入源が限定され、貯金を切り崩しながら生活しなければならない可能性もあるでしょう。
また、昨今のインフレも懸念材料の1つです。
帝国データバンクが7月に公表した「今年の食品値上げ、3 万品目突破 過去最大級の値上げラッシュ」によると、2023年に値上げした食品は3万品目を超えており、10月は3716品目となっており家計の負担が大幅に増加しています。
今後も中長期的にインフレが続く場合、現預金だけではインフレリスクに対応できないでしょう。
そこで注目を浴びているのが、2024年から始まる新NISAを利用した積立投資です。
本記事では、40~50歳代の「おひとりさま」向けに、月3万円または5万円を積み立てた場合のシミュレーションを行います。
ご自身の年齢から、老後(65歳)までに準備できる金額の目安として参考にしてみてはいかがでしょうか。
おひとりさま「老後の生活費」はいくら必要?
総務省統計局の「家計調査報告」によると、2022年(令和4年)における「65歳以上の単身無職世帯」の家計収支は以下のようになっています。

65歳以上の主な収入源である「年金」を含めた実収入が13万4915円であるのに対し、支出は15万5495円であることがわかります。
毎月「2万580円」が不足する形となるため、単純に計算すれば1年間で24万6960円、20年間で493万9200円を貯蓄などから切り崩さなければなりません。
ただし、上記の調査結果はあくまでも平均値であり、家庭によって収支状況は異なります。また、昨今のインフレによって家計の支出が増加していることも加味すれば、さらに多くの老後資金が必要になるかもしれません。
2024年から始まる「新NISA」とは?
そもそもNISAとは「少額投資非課税制度」のことで、投資で得た利益が非課税となる制度のことです。現行のNISAが拡充・恒久化され、2024年から「新NISA」が導入される予定となっています。
新NISAの概要は以下の通りです。
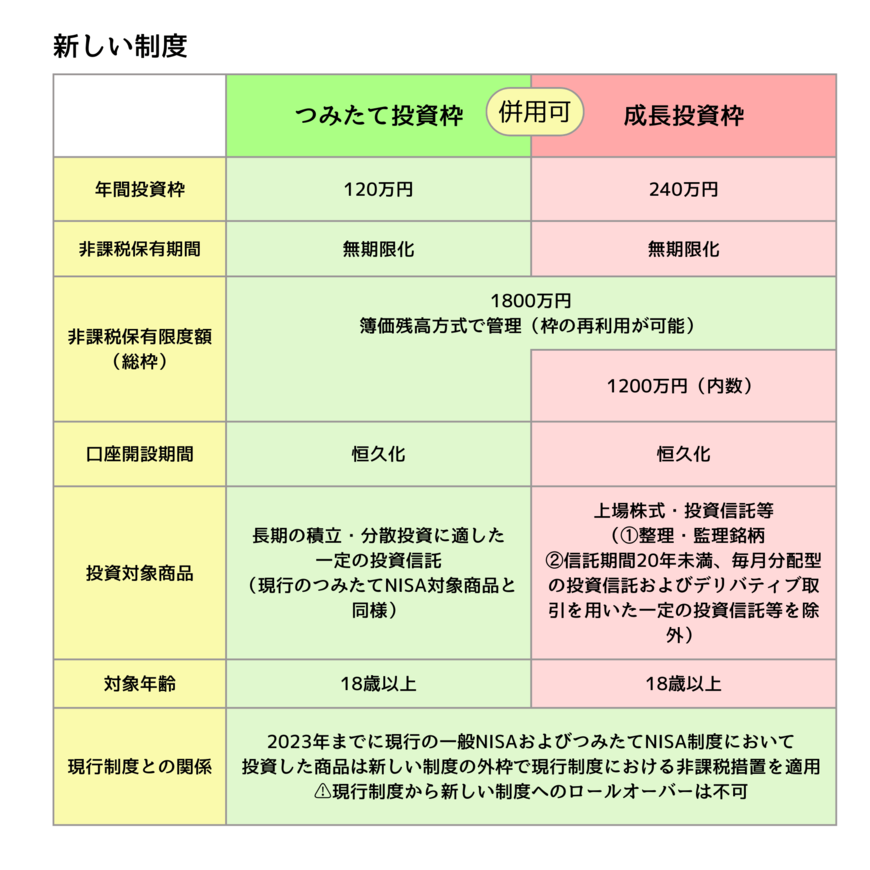
「つみたて投資枠」の年間投資枠は120万円となっており、毎月10万円まで積み立てることが可能です。
投資対象商品は「金融庁の要件を満たす投資信託」に限られており、保有コストや手数料が異常に高い商品などを購入してしまう心配はないでしょう。
【新NISA】積立金額別にシミュレーション
積立投資ならリスクがあるものの運用益が期待できますが、最終的なリターンは相場状況や積み立てる商品によって異なります。
今回は、運用における想定利回り(年率)をGPIFの運用実績である3.97%と仮定し、シミュレーションを行います。
月3万円・年利3.97%・25年間をシミュレーション
月3万円ずつ、25年間積み立てた場合のシミュレーション結果を見てみましょう。

準備できる金額は積立投資を始めるタイミングにもよりますが、仮に50歳から積立投資を始めた場合は、65歳の時点で約737万円(うち運用益約197万円)を準備できます。
40歳から始めたとすれば、同じく65歳の時点で運用益が約636万円となり、元利合計で約1536万円を準備できる試算です。
月5万円・年利3.97%・25年間をシミュレーション
続いて、月5万円ずつ25年間積み立てたケースを見てみましょう。
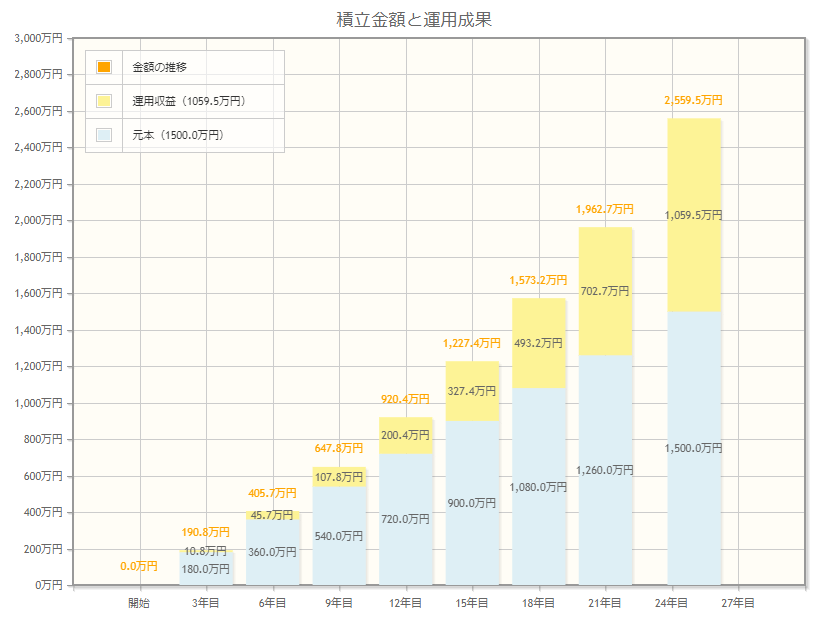
月5万円なら、15年間の積み立てで約1227万円、25年間の積み立てで2500万円以上を準備することが可能です。
そもそも年率3%以上で運用できるの?
上記のシミュレーションでは、GPIFの運用実績である3.97%(2001年度~2023年度第1四半期までの収益率)を想定利回りとして設定しました。
ただし、運用結果は相場状況によって大きく異なるので、運用成果はわかりません。
積立期間や売却タイミングによっては、元本を割れてしまうケースもあるでしょう。
しかし、20年間といった長期間の積み立てであれば、元本を割れる可能性が少なくなると考えられます。金融庁の以下の資料を見てみましょう。
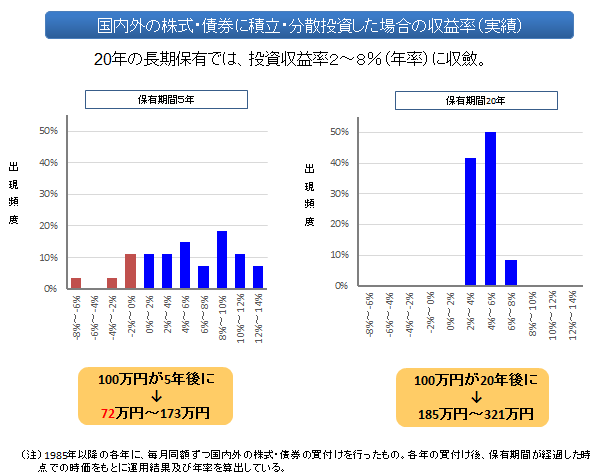
国内外の株式や債券に積立・分散投資した場合の収益率は、20年間の長期保有なら年率2~8%に収れんしています。
あくまでも過去実績であり、今後についてはわかりませんが、保有期間が20年なら元本を割れる可能性が低下している傾向にあることがわかります。
老後資金の準備には新NISAでの積立投資を検討しよう
40~50歳代の方が老後資金を準備するなら、預貯金だけでなく、運用益が期待できる積立投資を検討されるといいでしょう。
40~50歳代なら10~25年程度は投資期間を確保でき、地道に積み立てを続ければ安定した収益を得られる可能性があるからです。
2024年に導入予定の新NISAに向けて、積立投資を検討してみてはいかがでしょうか。


参考資料
加藤 聖人


