


現在の男性は、厚生年金と国民年金を月平均でいくら受給しているのかご存知でしょうか。
定年退職を迎えると、収入の柱となるのは主に年金です。もし年金が少なければ、住居費すら支払えないという方もいるでしょう。
2023年7月3日に公表された調査によると、高齢者の4人に1人以上が、年齢を理由とした賃貸住宅への入居拒否を経験していることがわかりました。
老後の住処をどうするのかも、マネープランのひとつに考えておく必要があるでしょう。
今回は、「おひとりさま」として老後を迎えることを想定し、年金額の実態や老後対策について紹介します。
1. 厚生年金「男性の年金支給額」平均はいくらか
公的年金には国民年金と厚生年金がありますが、まずは男性の「厚生年金」の支給額から見ていきましょう。
なお、年金は2階建て構造である関係上、本記事で紹介する厚生年金の金額には「国民年金」の金額も含まれている点にご留意ください。
1.1 厚生年金受給者(男性)の平均年金支給額
1/3
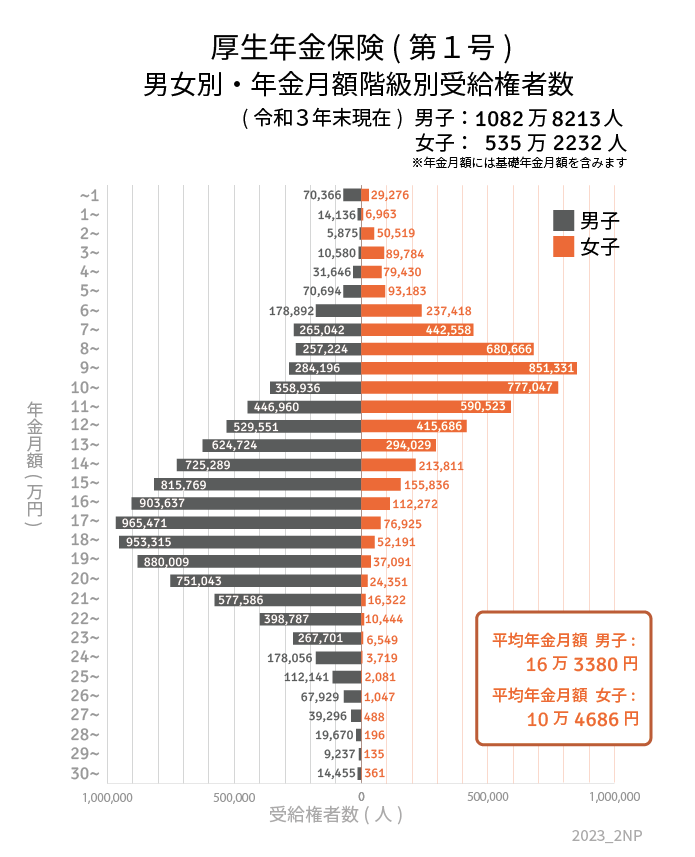
出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
平均受給額:16万3380円
1.2 厚生年金受給者(男性)の人数分布
- ~1万円未満 7万366人
- 1万円以上~2万円未満:1万4136人
- 2万円以上~3万円未満:5875人
- 3万円以上~4万円未満:1万580人
- 4万円以上~5万円未満:3万1646人
- 5万円以上~6万円未満:7万694人
- 6万円以上~7万円未満:17万8892人
- 7万円以上~8万円未満:26万5042人
- 8万円以上~9万円未満:25万7224人
- 9万円以上~10万円未満:28万4196人
- 10万円以上~11万円未満:35万8936人
- 11万円以上~12万円未満:44万6960人
- 12万円以上~13万円未満:52万9551人
- 13万円以上~14万円未満:62万4724人
- 14万円以上~15万円未満:72万5289人
- 15万円以上~16万円未満:81万5769人
- 16万円以上~17万円未満:90万3637人
- 17万円以上~18万円未満:96万5471人
- 18万円以上~19万円未満:95万3315人
- 19万円以上~20万円未満:88万9人
- 20万円以上~21万円未満:75万1043人
- 21万円以上~22万円未満:57万7586人
- 22万円以上~23万円未満:39万8787人
- 23万円以上~24万円未満:26万7701人
- 24万円以上~25万円未満:17万8056人
- 25万円以上~26万円未満:11万2141人
- 26万円以上~27万円未満:6万7929人
- 27万円以上~28万円未満:3万9296人
- 28万円以上~29万円未満:1万9670人
- 29万円以上~30万円未満:9237人
- 30万円以上~:1万4455人
※厚生年金受給額には、基礎年金(国民年金)の金額を含みます
厚生年金の場合、男性の平均受給額は16万3380円。ボリュームゾーンは「17万円以上~19万円未満」でした。
男女合計の平均は14万3965円なので、女性より男性の方が高い傾向にあるとわかります。
2. 国民年金「男性の年金支給額」平均はいくらか
続いて、1階部分である「国民年金」から支給される老齢基礎年金について見ていきます。
会社員や公務員等として厚生年金に加入したことがない方(自営業者やフリーランス、専業主夫など)は、国民年金のみの受給になります。
2.1 国民年金受給者(男性)の平均年金支給額
2/3
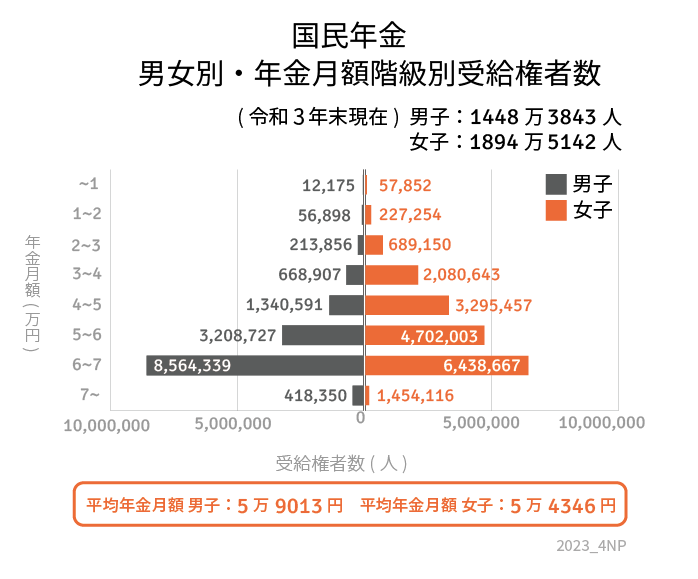
出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
平均受給額 :5万9013円
2.2 国民年金受給者(男性)の人数分布
- 1万円未満 :1万2175人
- 1万円以上~2万円未満 :5万6898人
- 2万円以上~3万円未満 :21万3856人
- 3万円以上~4万円未満 :66万8907人
- 4万円以上~5万円未満 :134万591人
- 5万円以上~6万円未満 :320万8727人
- 6万円以上~7万円未満 :856万4339人
- 7万円以上 :41万8350人
厚生年金受給者の受給額と比べると、かなり少額であることがわかります。厚生年金に加入したことがない方、あるいは加入期間が短い方などは、より老後対策の重要度が増すといえるでしょう。
3. 高齢者の住居費用はいくらか
年金生活になった場合、住居費用が重くなることが考えられます。
株式会社R65が2023年7月3日に公表した「高齢者の住宅難民問題に関する実態調査(2023年)」によると、高齢者の4人に1人以上が、年齢を理由とした賃貸住宅への入居拒否を経験していることがわかりました。

出所:株式会社R65「高齢者の4人に1人以上が、年齢を理由とした賃貸住宅への入居拒否を経験。収入による差はなし。【高齢者の住宅難民問題に関する実態調査(2023年)】」
特に関東の割合が高いようです。
ただし、収入別に見た結果は次のとおり。
- 年収200万円未満:27.7%
- 年収200万円以上:26.4%
つまり、収入による差がほとんどない結果となりました。
調査からは「高齢者が入居可能な賃貸住宅」の総数が全体的に不足している様子もわかり、老後の住処を考えておくことの重要性が浮き彫りとなっています。
総務省統計局「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」によると、65歳以上の単身無職世帯の支出は平均で月額14万3139円。このうち住居費は、1万2746円となっています。
賃貸住まいという場合、家賃が1万円台とは考えにくいでしょう。持ち家の方が多いため、平均額は「0円」に引っ張られたと考えられます。
老後も賃貸住まいを続ける場合は支出額が17万円以上になり、厚生年金の平均を超える可能性があります。
また、持ち家の方も「リフォーム」や「修繕費」の支出を考えると、老後の資金を確保する必要があることに変わりはありません。
老後対策のひとつとして、住まいについても十分考えておくことが重要です。
4. 「ひとりの老後」に向けた対策4選
ひとりの老後に向けて、賃貸住まいの方も持ち家の方も、何かしらの老後対策が必要になります。
おひとりさまが考えたい老後対策について見ていきましょう。
4.1 まずは老後の不足額を知る
まずは老後に不足する金額を把握することが重要です。
ねんきんネットやねんきん定期便で年金見込額を知り、可能であれば退職金の試算もしてみるといいでしょう。そして老後の生活費として不足する分と、突発的な支出を合計した額に見たない分を、必要な老後資金として算出します。
仮に月々の赤字は4万5000円、老後期間を65歳~90歳とすると、4万5000円×12ヶ月×25年=1350万円の不足となります。
ここに冠婚葬祭費や入院費、介護費用などの突発的な費用を上乗せして、余裕を持ってシミュレーションしておくと安心ですね。
4.2 年金額をアップさせる
厚生年金や国民年金の金額をアップさせることも検討しましょう。会社員や公務員の厚生年金は、年収をあげることや加入期間をのばす(長く働く)ことが対策となります。
3/3

出所:LIMO編集部作成
また、未納分がある方は追納することも有効ですし、年金の繰下げ受給も選択肢のひとつです。
4.3 生活費をダウンサイジングし健康を維持する
老後に向けて、生活費を徐々にダウンサイジングすることも大切です。定年後にいきなり生活費を下げることは容易ではありません。削れる支出がないか、今のうちに考えておきましょう。
とはいえ、むやみに食費を削れば健康に影響が出る可能性もあります。健康維持は老後対策の重要項目ですので、優先順位はあげておきたいものです。
会社員時代は健診がありますが、退職後に受けなくなってしまう方もいます。自治体の健診やがん検診などを積極的に受けることも重要です。
4.4 老後資金は預貯金以外も視野に
老後資金はすべて預貯金でまかなうのではなく、資産運用や保険なども視野に入れておきましょう。
物価はこのまま上昇するすると、預貯金の価値が目減りするリスクもあります。また低金利下では効率的に増やすことも望めないため、例えばNISAやiDeCoなどを使い、運用をする視点も大事になります。
ただし一定のリスクはあるため、あくまでも余裕資金を貯めてからバランスよく振り分けることが不可欠です。
5. 老後を豊かにできるのは自分自身
実際に男性が受給する厚生年金と国民年金の平均額や、老後の住まいの実態について解説しました。
まだまだ先のことと思っていても、定年退職後の生活は一度じっくり考えておくといいでしょう。老後に向けた準備は、早ければ早いほど有利になります。
住まいについても、賃貸の物件や修繕費の確保などを、できるだけシミュレーションしておくことが大事です。
まずは考えることから始めてみてはいかがでしょうか。



参考資料
- 厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
- 株式会社R65「高齢者の4人に1人以上が、年齢を理由とした賃貸住宅への入居拒否を経験。収入による差はなし。【高齢者の住宅難民問題に関する実態調査(2023年)】」2023年7月3日
太田 彩子


