子どもが小さいうちは専業主婦、子どもが大きくなって時間ができたらパートをはじめる女性は多いと思います。特にお子さんが入園、入学を控えるこの時期は、ご自身の行き方や働き方を考える女性が多いでしょう。
同じパートでも、扶養内で働くパターンと、扶養を外れてしっかり稼ぐパターンがあり、それぞれのライフスタイルによって選択はさまざまです。
ここでは、お金に焦点を当てて、「ずっと専業主婦の場合・扶養内でパートをする場合・扶養外でパートする場合」の3つのケースで、老後までの貯蓄額と年金額を比較してみたいと思います。
専業主婦世帯は減っている
現在では夫婦共働きが一般的になっていますが、結婚して専業主婦を選ぶ人も少なからずいると思います。
「男女共同参画白書 令和4年版」から、共働き世帯数と専業主婦世帯数の推移をみてみましょう。
1/3

出所:内閣府男女共同参画局「男女共同参画白書 令和4年版・第1節 家族の姿の変化・人生の多様化」
妻が64歳以下の世帯をみると、1985年は共働き世帯が718万世帯に対して、専業主婦世帯が936万世帯と、専業主婦世帯の方が多くなっています。
1990年あたりから専業主婦世帯と共働き世帯が逆転します。
2000年以後、その差は開いていき、2021年では専業主婦世帯が458万世帯に対して、共働き世帯は1177万世帯と、2倍以上になっています。専業主婦世帯の減少は著しいといえるでしょう。
時代は専業主婦からパートへ
上記の結果だけをみると、バリバリ働く共働き世帯と家庭に入る専業主婦世帯の二つに分かれているように感じますが、共働き世帯をもう少し詳しくみてみると、女性の働き方の実態がみえてきます。
2/3

出所:内閣府男女共同参画局「男女共同参画白書 令和4年版・第1節 家族の姿の変化・人生の多様化」
一口に共働き世帯といっても、妻がパート(週35時間未満就業)と妻がフルタイム(週35時間以上就業)に分けられます。
2021年の世帯数をみると、「妻がパート」が691万世帯、「妻がフルタイム」が486万世帯となっており、およそ6対4の割合で「妻がパート」の世帯が多くなっています。
「妻がフルタイム」で就業している世帯数は1985年からほぼ横ばいで変わっておらず、実態は、専業主婦がパートを始めて共働きになった変化であることがわかります。
パートが意識する年収の壁3つ
子どもが小さいうちは専業主婦をやり、子どもが大きくなって手がかからなくなってきたら、パートを始めるケースでは、まずは扶養内で働くことを希望する人が多いのではないでしょうか。
そこで意識せざるを得ないのが「年収の壁」です。
パートが意識する年収の壁1.103万円の壁
103万円の壁は、所得税の壁です。
年収が103万円を超えると所得税が発生します。ただし、数万円超える程度であれば、所得税は数千円なので、それほど気にしなくてもいいでしょう。
また、配偶者の合計所得が1000万円以下であれば、配偶者の所得税にも影響があります。
103万円を超えると、配偶者控除が受けられなくなります。ただしこれも、150万円までは配偶者特別控除があり、配偶者の合計所得が900万円以下であれば控除額は変わりません。
さらに150万円を超えても段階的に控除額は少なくなるものの、201万円までは配偶者特別控除を受けられます。
そのため、ここでも103万円の壁は意識する必要はないでしょう。
気にした方がいいケースは、勤め先から配偶者手当(家族手当)が支給されている場合です。支給の条件が「配偶者の年収103万円以下」としている企業は多いようです。
パートが意識する年収の壁2.106万円・130万円の壁
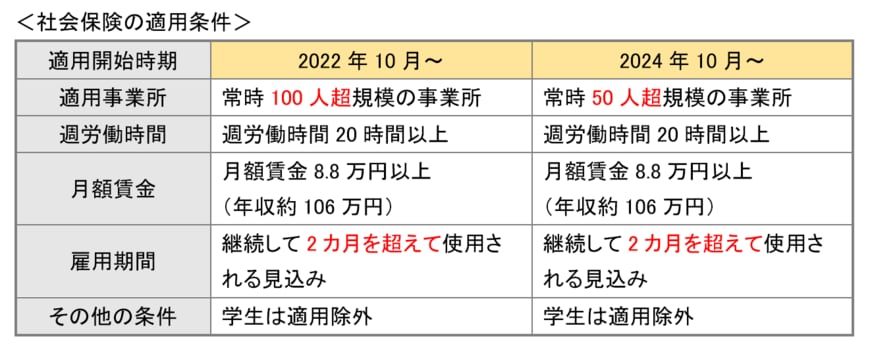
106万円、あるいは130万円は社会保険の壁です。
年収が106万円を超えると、勤め先の規模や月収、勤務時間などの条件によっては、社会保険に加入する必要があります。この条件に当てはまらない場合は、130万円を超えると配偶者の扶養から外れるため、自分で社会保険に加入する義務が発生します。
<社会保険の適用条件>3/3
出所:日本年金機構「令和4年10月からの短時間労働者に対する健康保険・厚生年金保険の適用の拡大」をもとに筆者作成
社会保険の壁は意識せざるを得ない大きな壁になります。なぜなら社会保険料の負担によって手取りが大きく変わってしまうからです。
ちなみに年収130万円(社会保険未加入)と131万円(社会保険加入)を比較してみると、手取りは131万円の方がおよそ15万円少なくなります。
一旦社会保険に加入したら、手取りの減少などを気にする必要がないくらい、年収を増やしていくといいでしょう。
専業主婦とパートの老後までの収入をシミュレーション
ここでシミュレーションをしてみましょう。現在40歳の女性がその後の働き方によって、老後までに得られる収入と年金収入を計算してみます。
次の3パターンの女性(東京23区在住)を想定します。
- 専業主婦(40歳以降も専業主婦を続ける)
- 扶養内パート(40歳から60歳までパートで働く。年収100万円)
- 扶養外パート(40歳から60歳まで社会保険に加入してパートで働く。年収180万円)
まずは老後までの収入のシミュレーションです。
専業主婦
0円
扶養内パート
年収100万円がそのまま手取りとなります。
※住民税は100万円以下の場合は非課税となります(東京23区の場合)
収入合計
100万円×20年=2000万円
収入:2000万円
扶養外パート
年収180万円(月収15万円)の手取りの計算
- 所得税:2万900円
- 住民税:4万9200円
- 社会保険料:28万1880円(令和5年度の保険料率で計算)
- (内訳)
- 健康保険料・介護保険料:8865円
- 厚生年金保険料:1万3725円
- 雇用保険料:900円
控除額合計35万1980円
180万円-35万1980円=144万8020円(手取り)
収入の合計
144万8020円×20年=2896万400円
収入:約2896万円
パートの収入にまったく手を付けず、全額貯金をしたとすると、扶養内のパートで年収100万円を得れば2000万円の貯金ができ、扶養を外れて年収180万円を得れば3000万円近い貯金ができることになります。
専業主婦とパートの年金収入をシミュレーション
社会保険(厚生年金)に加入して働くと、将来受け取ることができる年金が増えます。
前出の3パターンの女性のうち、専業主婦と扶養内パートの女性は40歳以前も社会保険に加入していないとすると、年金は国民年金(基礎年金)のみになります。令和4年度の満額は77万7800円です。
扶養を外れて、年収180万円稼いだ女性は、年金がいくら増えるか計算してみましょう。
老齢厚生年金(報酬比例部分)
年収180万円(平均標準報酬額15万円)
15万円×5.481/1000×240ヵ月(20年)=19万7316円
19万7316円年金が増えます。
基礎年金(令和4年度の満額)を加えると、年金額の合計は97万5116円になります。
社会保険料の負担が増えた分は、年金額の増加となって返ってくることは忘れないでおきましょう。増えた年金額は生涯変わらないので、長生きすればするほど得をすることになります。
制度に振り回されない選択を
専業主婦モデルは時代遅れといわれて久しいですが、出産、子育て期間は専業主婦にならざるを得ないケースは現在進行形で続いています。
そして、一旦仕事を離れるとキャリアが途絶え、再就職はパートなどの短時間労働となってしまうケースが多いことは、前出の「共働き世帯数の推移」のグラフからも見て取れます。
また、パートの中でも、扶養内で働く場合と扶養を外れて働く場合とで大きな壁があることはこれまで述べたとおりです。
社会保険料の負担がネックとなって、収入を調整してしまうパート労働者は多いと思います。
収入が増えることは誰にとっても喜ばしいことであるのに、制度によって働き損が生じるために、あえて抑えてしまうのは、一時的には得に思えて長い目で見ると損をしてしまうのではないでしょうか。
働き方は人それぞれです。もちろん、専業主婦を続けるのもいいと思います。自分にあった生き方、働き方ができるのが一番です。
ただ、制度の壁がブレーキになってしまっている場合は、壁を意識せずに働いてみることで、仕事の幅が広がり、やりがいが見つかるかもしれません。
自分がやりたいことはなんなのか、制度に振り回されない選択ができるといいですね。

参考資料
- 内閣府男女共同参画局「男女共同参画白書 令和4年版・第1節 家族の姿の変化・人生の多様化」
- 日本年金機構「令和4年10月からの短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 全国健康保険協会「令和5年度保険料額表(令和5年3月分から) | 協会けんぽ 」
- 日本年金機構「令和4年4月分からの年金額等について」
石倉 博子