


長年、日本の平均年収は400万円台と言われています。
ただ最近では物価や社会保険料などの値上がりもあり、「年収400万円台の暮らし」でも生活に厳しさを感じる方もいるでしょう。
特にお子さんがいるご家庭では住宅ローンや教育費、習い事などの費用がかかるため、この物価高でさまざまな出費を抑える方も多いと思います。
年収400万円はあくまで「額面」のため、「手取り」にするとその金額の印象は変わります。
では、年収400万円の手取りはいくらでしょうか。
日本の平均年収は10年間400万円台前半
国税庁「令和3年分 民間給与実態統計調査」によると、日本の平均年収は2021年で443万円です。
1/3

出所:国税庁「令和3年分 民間給与実態統計調査」
正社員と正社員以外にわけると、正社員は2012年の467万6000円から2021年の508万4000円へ、正社員以外は168万円から197万6000円へと給与は上がっています。
しかし全体で見ると平均年収は2011年から400万円台前半で推移をしており、依然として日本の年収は上がらない状況が続いています。
「年収400万円台」の手取りはいくらか
年収400万円といっても、具体的な暮らしのイメージはつきにくいでしょう。国税庁 「令和2年分 民間給与実態統計調査」の「第3表 給与階級別の総括表」を参考に、年収400万円の手取りに目安を確認します。
年収400万円台の手取り
- 平均年齢:43.2歳
- 平均勤続年数:11.9年
- 平均給料・手当:379万9000円
- 平均賞与:67万6000円
- 平均給与(年収):447万5000円
平均給料・手当の月額は約31万6000円となっており、個人差はありますが、社会保険料や税金を引くと月の手取り額はおよそ25万円前後になります。
月25万円の手取りの場合、住宅ローンを払い、子どもの食費や通信費、習い事や塾費用、学用品代などとかかってくると、貯蓄を捻出するのが厳しいご家庭も多いと考えられます。
加えて、昨今の物価や社会保険料の値上げを受け、家計を引き締める家庭も多いでしょう。
独身であれば不自由なく暮らせる年収ですが、家庭をもちお子さんがいるとなると現代では年収400万円でも生活が厳しいと考えられます。
老後2000万円じゃ足りない可能性も
現役世代が苦しいのは日々の生活費や教育費だけでなく、同時に老後資金にも備えなければならないところでしょう。
手取り月25万円の中から老後資金に向けた貯蓄もするとなると、家族の人数や住んでいる場所によっては難しいところもあります。
ただ、2019年には「老後2000万円問題」が話題になりました。
2/3
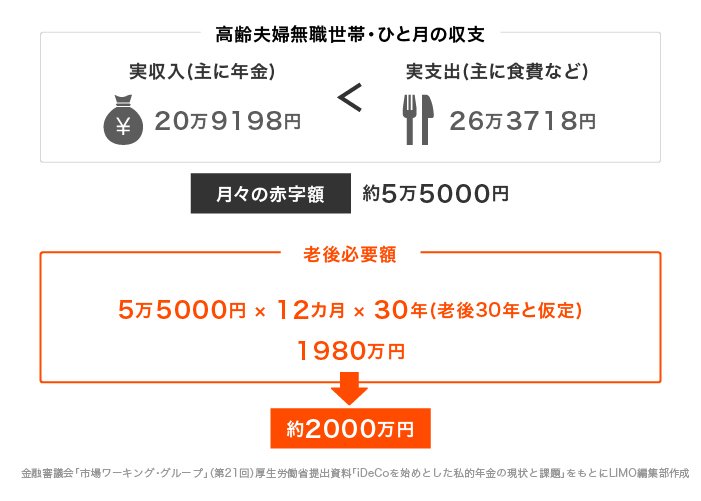
出所:金融審議会「市場ワーキング・グループ」(第21回)厚生労働省提出資料「iDeCoを始めとした私的年金の現状と課題」をもとにLIMO編集部作成
これは高齢夫婦無職世帯の月の収入が20万9189円、支出が26万3718円となっており、老後を30年と仮定すると約2000万円足りないという試算です。
しかし、現役世代が老後を迎える頃には、少子高齢化の影響もあり年金受給額が減額される可能性があります。
年金額は夫婦の加入する年金や加入期間、収入に応じて異なりますが、現役世代が平均で今と同じ水準である月約21万円の年金を受給できるかというと、実際には難しいでしょう。
また、上記の支出は持ち家を想定しているため、居住形態によってはさらに老後資金が必要になります。
そうなると、公的年金で不足する部分を私的年金や貯蓄で補う必要があります。
年収400万円台、老後資金は間に合うのか
将来の公的年金額が減ることを考えれば、私的年金や貯蓄は必須になります。
しかし今の生活が苦しいのに、老後の生活費の不足部分まで備えるというのは厳しさを感じるものでしょう。
老後資金に備える基本は「毎月コツコツと貯める」ことです。
たとえば「月3万円・30年間」貯めれば、1080万円貯めることができます。これを3%で運用できれば、1738万円になります(金融庁 資産運用シミュレーションにて試算)。
3/3

出所:金融庁 資産運用シミュレーション
老後資金は、毎月「いくら」「何で」貯めるかが重要になります。お子さんの教育費がかかる時には金額が少なくなることもありますが、それでも毎月続けることが大切でしょう。
また、預貯金だけでなく運用を取り入れる方法もあります。運用益が非課税になるiDeCoやつみたてNISAなら、初心者でも運用をはじめやすいでしょう。
まとめにかえて
預貯金だけで老後資金を貯めるのは、難しい家庭も多いと考えられます。
運用にはリスクがありますが、毎月積み立てる積立投資であれば初心者でも始めやすく、今は情報収集もしやすいでしょう。
平均年収400万円で老後資金まで備えるのは大変ではありますが、貯蓄や運用、また長く働くなど今できることで備えていきましょう。



参考資料
宮野 茉莉子


