住民税非課税世帯に対しては、さまざまな助成制度が用意されています。
そのうちの1つに、住民税非課税世帯およびそれに準ずる世帯に対する国民健康保険料の軽減・減免制度があり、各自治体で行われています。
今回は国民健康保険料の算出の仕組みを解説するとともに、国民健康保険料の軽減・減免制度の内容についても紹介します。
国民健康保険料はどのように決まる?
国民健康保険料は所得金額を基に計算されます。また、40歳以上になると、介護分が徴収されます。
国民健康保険料は「医療分」「後期高齢者支援金分」「介護分」の3つに分れており、それぞれの「所得割額」「平等割額」および「均等割額」を合計した金額になります。計算にあたっては、所得割額は所得金額に定められた税率を乗じて行います。
均等割額は、それぞれに定められた一定の金額を適用します。
この税率および均等割額については自治体によって異なっており、今回は大阪市のケースに当てはめて計算します。
また、計算にあたり、所得金額300万円、42歳独身を想定します。
国民健康保険料の計算.医療分
医療分の所得割の税率は7.84%です。そのため、300万円✕8.59%=25万7700円が医療分の所得割額です。
そして、医療分の均等割額は2万7488円、平等割額は2万8175円ですので、医療分の額は31万3363円です。
国民健康保険料の計算.後期高齢者支援金分
後期高齢者支援金分は、後期高齢者だけでなく、国民健康保険に加入する全ての人が負担します。
所得割の税率は2.87%ですので、300万円✕2.87%=8万6100円が所得割額です。
さらに、後期高齢者支援金分の均等割額は8967円、平等割は9191円ですので、後期高齢者支援金分の額は10万4258円です。
国民健康保険料の計算.介護分
40歳以上になると、介護分の支払いが必要になります。
介護分の所得割税率は2.69%ですので、300万円✕2.69%=8万700円、それに均等割額で
ある1万6739円と平等割額の741円を加えた9万8180円が介護分です。
計算の結果、所得金額300万円(40歳、独身)の国民健康保険料は、51万5801円(年額)になります。
ちなみに世帯に複数名国民健康保険に加入している人がいる場合は、加入者全員の所得基準額の合計で保険料を算定します。
【住民税非課税】国民健康保険料の軽減・減免制度とは
世帯全員の所得の合計額が基準額以下の世帯については、「医療分」「後期高齢者支援金分」「介護分」の平等額および均等割額が減免される制度です。
所得の判定基準は毎年異なり、令和4年の基準については以下のとおりです。
1/3
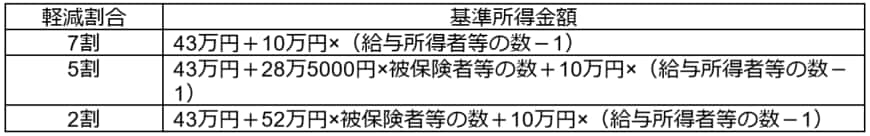
出所:大阪市「保険料の軽減・減免」より筆者作成
ちなみに「10万円×(給与所得者等の数-1)」が適用されるのは、その世帯に給与所得者などの数が2人以上いる場合です。上で計算した40歳独身で給与所得者の場合、対象となる給与収入はいくらなのでしょうか。
国民健康保険料:7割軽減
7割軽減の対象となるには、40歳独身の場合、給与収入が98万円以下である必要があります。
そして、医療分の均等割額は2万7488円から8246円に、平等割額は2万8175円から8452に減額されます。
後期高齢者支援金分は均等割額が8967円から2690円に、平等割額は9191円から2757円に減額されます。
介護分についても、同様に均等割額は1万6739円から5021円に、平等割額は741円から222円に減額され、年間保険料は2万7388円になります。
国民健康保険料:5割軽減
5割軽減に該当する給与収入額は126万5000円以下です。ただし、住民税非課税世帯には該当しないため、均等割額および平等割額は50%に軽減されますが、所得割額については所得に応じた金額で計算され、その合計額を国民健康保険料として納める必要があります。
なお、給与収入が126万5000円の人の年間保険料は8万5974円です。ただし、均等割額および平等割額は合計9万1301円から4万5648円に減額されています。
2/3
tukinoto/shutterstock.com
国民健康保険料:2割軽減
2割軽減に該当する給与収入額は150万円以下です。5割軽減と同様に、所得割額が発生するため、給与収入150万円の人の年間保険料は14万6618円になります。均等割額および平等割額は、9万1301円から7万3038円に減額されます。
【住民税非課税】軽減・減免を受けるための手続き
3/3
William Potter/shutterstock.com
前年の所得が判明している場合、軽減を受けるための手続きは不要です。自動的に軽減割合が適用され、計算された保険料が請求されます。ただし、家計急変世帯などの場合は住所地のある自治体の窓口にて減免を受けるための申請手続きが必要です。
また、申請については減免を受けようとする月の納期限までに行わなければなりません。そして、特別の理由がない限り、申請のあった月以降の保険料が減免対象になります。
ちなみに、減免措置は世帯主に適用されるため、同一年度内に世帯主が変割った場合は、再度申請が必要です。さらに減免適用後、世帯構成に変更があった場合には減免額が変りますので、変更決定通知書が送付されます。
軽減措置については4月1日時点の世帯の国民健康保険加入者の所得によって判断しますので、4月1日以降に世帯人数が変更になっても軽減措置の取り消しはありません。ただし、判定後に世帯主が変った場合には再判定が行われることを覚えておきましょう。



参考資料
新井 智美