


株式会社ピエトロは、一般流通商品16点の製品価格を、2022年4月1日出荷分から改定することを発表しました(2022年1月17日公表)。世界的規模でバイオ燃料需要が増大している影響もあり、植物油全般で価格の高騰が続いていることが主な要因のようです。
この他にも、小麦や食品などの値上げが相次いでおり、私たちの生活にダイレクトに響いてくるでしょう。
特に年金生活になれば、家計のやりくりに頭を悩ませるが増えるかもしれません。多くの方にとって、60代は定年退職を迎える人生の転換期です。セカンドライフに舵を切る60代。実際に60代の方はどれくらいの貯蓄を備えているのでしょうか。
現状を参考にして、定年後の生活を考えるきっかけとしてみましょう。
60代(二人以上世帯)の貯蓄事情
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和2年)」では、年代別の貯蓄額を知ることができます。平均値と中央値、さらには分布の様子をまとめてみました。
1/1
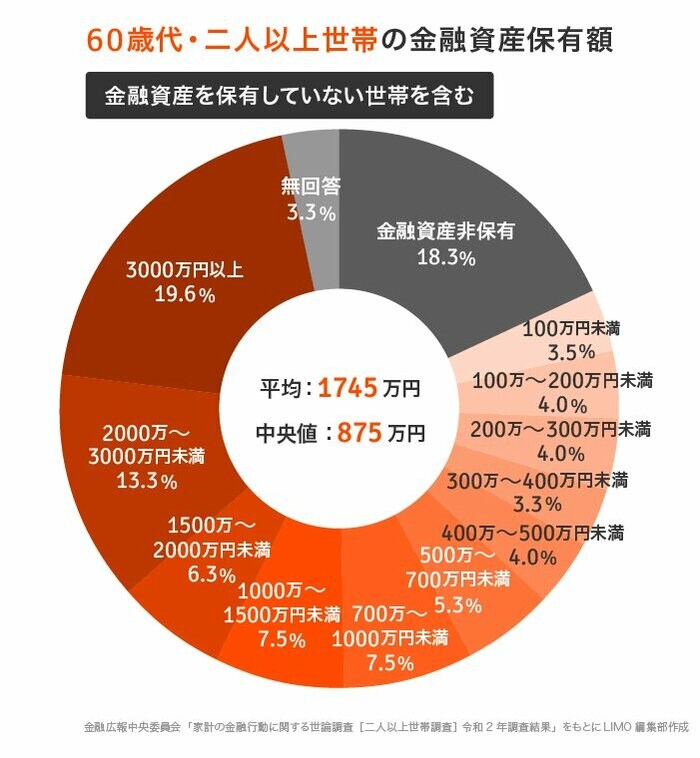
60代世帯の金融資産保有額
(金融資産を保有していない世帯含む)
- 平均値:1745万円
- 中央値:875万円
平均値と中央値がこれほど乖離しているのには、「平均値」の求め方に原因があります。平均値はすべての数を足して対象者数で割るため、少数でも富裕層がいるとひっぱられる傾向にあるのです。
それに対し、中央値はデータを一つずつまとめた時に中央に来る値をいいます。そのため貯蓄額の実態を知るには、中央値を参考にするといいでしょう。
また分布図をみてもわかるとおり、貯蓄がある人とない人の差が顕著に出ています。「3000万円以上」の世帯が19.6%なのに対し、「金融資産非保有(貯蓄なし)」は18.3%。まさに二極化のようすとなっています。
リタイアすると、生活費は減る?
では、定年退職を迎えると日々の生活費はどのように変化するのでしょうか。参考までに、総務省統計局の「家計調査年報(家計収支編)2020年(令和2年)家計の概要」から、「65歳以上・無職世帯」(夫婦世帯)の収支を確認してみます。
65歳以上・無職「夫婦世帯」の収支状況
- 収入合計:25万6660円(うち社会保障給付※:21万9976円)
- 支出合計:25万5550円
※年金給付など
上記を見る限り、収入も支出も25万円が目安となりそうです。あくまでも平均なので、「老後は25万円も必要ない」と感じた方もいるでしょう。ただ年間を通した平均でもあるので、生活費にプラスして「冠婚葬祭費」や「孫への援助費」など突発的な支出も加わります。必要額は余裕をもって計画する方がいいでしょう。
また筆者は地方自治体で公務員をしていましたが、”あること”で定年退職後の方がよく相談に来られていました。それは退職した次の年の住民税です。
住民税は前年の所得に対して課税されるため、退職後に年収がガクンと下がっても、前年並みの税金を納めなくてはいけません。知らずにいると、マネープランがいきなり崩れてしまうでしょう。
定年後の生活を思い描き、収支を具体的に考える必要があります。
「定年後の生活」具体的にどう予想する?
では、具体的にどのように予想すればいいのでしょうか。退職後はなんとなく生活水準が落とせそうに思うかもしれませんが、以外に増える出費もあります。考えられる項目を見ていきましょう。
定年退職後に増えそうな支出の例
- 健康保険料
- 水道光熱費
- 近所付き合いや友人との交際費
- 趣味や生きがいの費用
家にいる時間が長くなると、水道光熱費が思った以上に高くなります。また先ほど住民税について触れましたが、定年退職後は健康保険の切り替えにともない、保険料の負担も高まります。会社の保険に任意継続することもできますが、これまで事業主に折半してもらっていた分を負担するため、単純に2倍になるでしょう。
現役時代に働いた分、「趣味や生きがい」に時間をかけたいと思う方もいると思います。「老後の不安」を払拭するだけでなく、「お楽しみのための貯蓄」も考えておく方が、老後は豊かに過ごせそうですね。
上記を参考に、今の生活費から上下しそうな項目、さらには平均の収支データも参考にしながら、退職後の生活を考えてみることが大切です。
富裕層と貯蓄なしの差は現役時代の積み重ね
60代の貯蓄事情、さらには65歳以上の収支の様子をみてきました。貯蓄事情では、平均だけではわからない「格差」の状況がわかりましたね。同じように、収支データも平均のため、住んでいる地域や家族の人数などで大きく異なります。大事なのは「自分の場合」で考えること。そして、早めにマネープランを考えることです。
60代の貯蓄の二極化は、決して年収や退職金、親からの資産だけで生まれるわけではありません。現役時代から老後を見据えた対策をしてきたかどうか、その結果が現れたものと考えていいでしょう。
「貯蓄がある人はうらやましい」と思うだけでなく、今からでもできる貯蓄を始めてみましょう。教育費や住宅ローンで手が回らない方もいると思いますが、いざ解放されると「定年退職が目の前!」ということも多々あります。まずは将来から逆算して考えてみましょう。
「数十年先まで使わないお金」は、生活口座に貯めても「まだ時間の猶予があるから」と使ってしまうリスクもあります。絶対に使わないお金として、別の口座や資産運用、保険などにわけておくといいですね。
自分に合う貯蓄方法、お金の置き場所について、ぜひ考えてみてください。

参考資料
- 株式会社ピエトロ「ピエトロ ドレッシング等 16商品 価格改定のお知らせ(2022年4月1日出荷分から)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和2年)各種分類別データ」
- 総務省統計局「家計調査年報(家計収支編)2020年(令和2年)家計の概要」


太田 彩子


