サラリーマンの方は、給与から天引きで「厚生年金保険料」を納付しています。毎月の給与明細を見て、「けっこう払っているから、生活するくらいの年金がもらえそう」と感じていたものの、いざ試算してみるとあまりの少なさに驚かれる方もいるでしょう。
よく誤解されていることですが、現役時代に納付している保険料は将来の自分のために積み立てているのではなく、現在年金を受給している方へ支払うために使われる「世代間扶養」です。
年金額は、現役時代の収入や年金加入状況によって人それぞれ。とはいえ、現在のシニア世代は実際に厚生年金をいくら貰っているか知ることは参考になります。
そこで、本日は証券会社で約20年の経験をもち、現在はFPの資格保有者としてファイナンシャルアドバイスを行っている筆者より、厚生年金の受給額が「月10万円未満」の人の割合などを確認しながら、老後のお金についてもお話しして参ります。
厚生年金10万円未満の割合は?
まずは、厚生労働省年金局「令和元年度 厚生年金保険・国民年金事業の概況」から、今のシニア世代のみなさんが、どのくらいの厚生年金を受け取っているかを見ていきます。
1/2
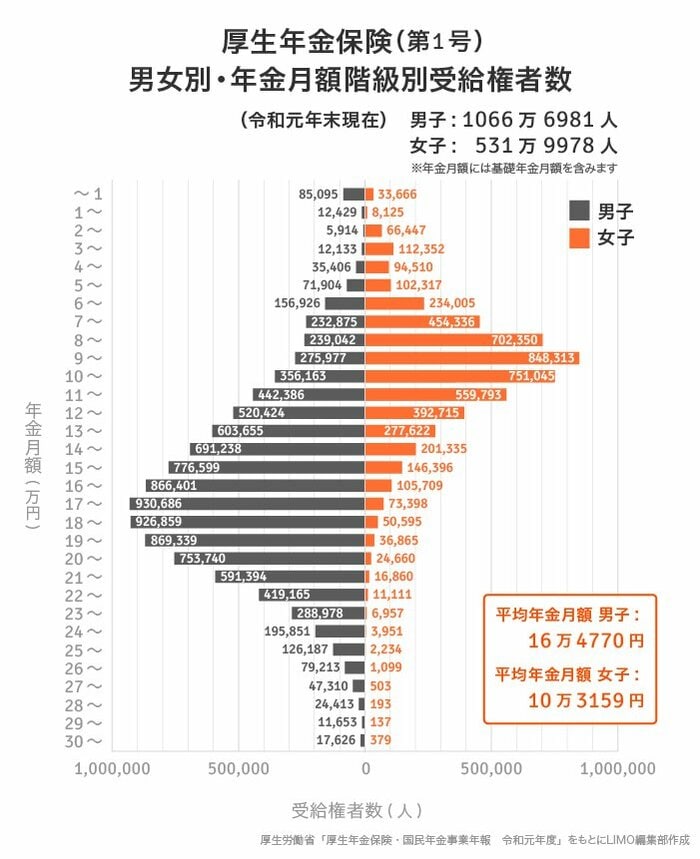
厚生年金保険(第1号)月額ゾーンごとの受給権者数とその割合
総数:1598万6959人平均年金月額:14万4268円
- ~10万円未満:378万4122人(23.67%)
- 10万円~20万円未満:957万9223人(59.91%)
- 20~30万円未満:260万5609人(16.29%)
- 30万円~:1万8005人(0.11%)
※割合(%)の総計は、四捨五入の関係で100%にはなりません。また、この年金額には老齢基礎年金部分も含まれています。
厚生年金額は現役時代の収入や加入期間に応じるため、1万円未満~30万円以上と幅広く、個人差があります。
この中でも「10万円未満」の人は全体の約23%。つまり、約4人に1人がひと月あたり10万円を受け取れていません。
男女別、厚生年金10万円未満の割合は?
次に、男女別で厚生年金をいくら受給しているのか確認しましょう。
【厚生年金保険(第1号)】年金月額階級別老齢年金受給権者数(男性)
合計…1066万6981人
- ~10万円未満:112万7701人(10.57%)
- 10万円~20万円未満:698万3750人(65.47%)
- 20万円~30万円未満:253万8904人(23.80%)
- 30万円以上:1万7626人(0.17%)
男性で厚生年金受給額が月10万未満の方は約10%でした。最初にみた全体数から見ると、月10万円未満の割合がぐんと少ない印象です。
逆にいうと、女性の月10万未満の割合が多いとも読み取れます。確認していきましょう。
【厚生年金保険(第1号)】年金月額階級別老齢年金受給権者数(女性)
合計…531万9978万人
- ~10万円未満:265万6421人(49.93%)
- 10万円~20万円未満:259万5473人(48.79%)
- 20万円~25万円未満:6万3539人(1.19%)
- 25万円~30万円未満:4166人(0.08%)
- 30万円以上:379人(0.01%)
女性では、月10万円未満の厚生年金を受け取っているのが約50%となりました。およそ半数の女性の年金額が月10万円未満なのですね。
女性の単身世帯で考えると、老後の生活を過ごすには公的年金のみに頼るのは心もとないものになりそうです。
自分の年金額をチェックしてみよう
これまで厚生年金の受給額の実態を眺めてきました。一方で、働き方が多様化する現在では、年金受給額の実情だけではなく、ご自身の年金額を把握することは大切です。
日本年金機構の「ねんきんネット」や、毎年の誕生月に届く「年金定期便」などで将来もらえそうな年金額を確認しましょう。
そして、年金額を確認できた後に考えていただきたいことが、老後の生活のイメージを具体化すること。
はたらく世代は、老後まで20~30年とあるのでどうしても老後資金については後回しになりがちです。老後をどんな生活にしたいか、どんなことにお金がかかるかをイメージすることは大切です。
2019年に老後2000万円問題が話題となりましたが、これの元となった金融審議会の「『市場ワーキング・グループ』(第21回)厚生労働書提出資料」から、老後の生活費を見てみましょう。
2/2
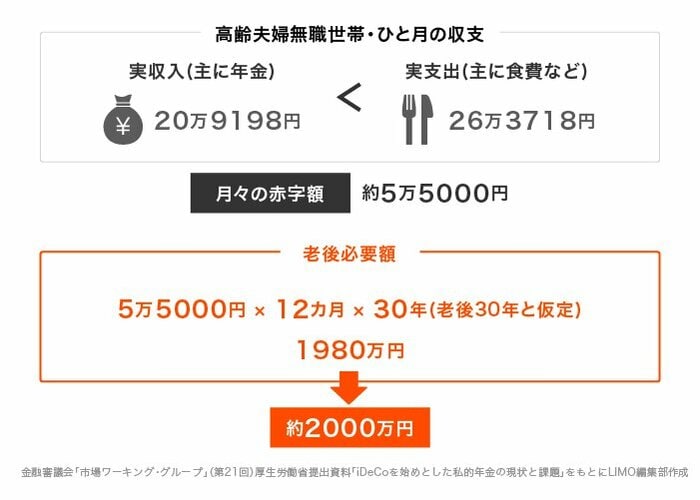
夫婦2人で、月約21万の収入に対し、支出は約26万円。毎月5万5千円の赤字を30年間と考えると、老後に2000万円が必要とされています。
ただしこれは住居費が約1万4千円であったり、介護費用が含まれていなかったりと、不足している部分もあります。
これらの老後資金のためにも、「自助努力=資産運用」で準備する必要があるでしょう。
例えば、つみたてNISA、iDeCo(イデコ:個人型確定拠出年金)の制度を活用したり、民間の個人年金保険や投資信託を組み合わせて活用していったりするという手段もあります。
とはいえ、こうした手法にはリスクが伴うのも事実。まずは無料で開催されているオンラインセミナーに参加して、情報収集から始めてはいかがでしょうか。
早いうちから老後資金の計画をして、不安のない老後を目指しましょう。