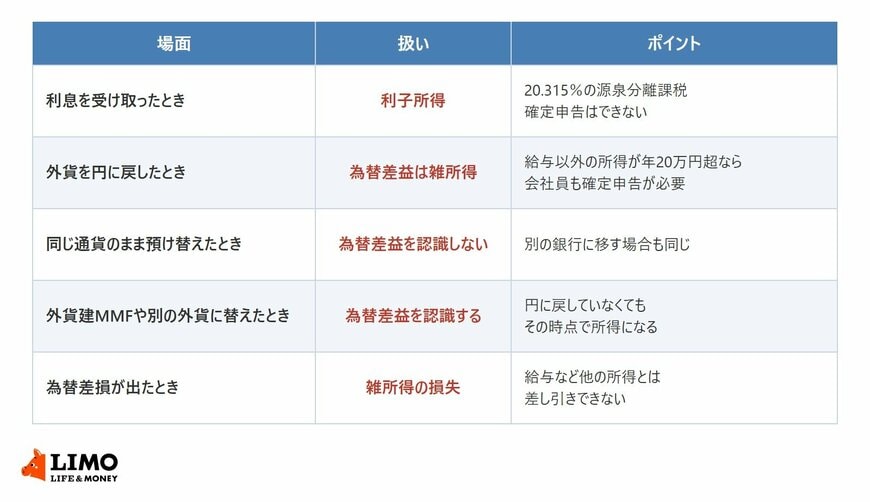
4. 同じ通貨のまま預け替えたときは、為替差益を所得として認識しない
外貨預金の満期が来たときに、円に戻さずに同じ通貨のまま預け直す人は少なくありません。国税庁の質疑応答事例では、このような預け替えの扱いが示されています。
4.1 満期の米ドル定期預金を別の銀行の米ドル預金に移しても、為替差益は認識しない
質疑応答事例「外貨建預貯金の預入及び払出に係る為替差損益の取扱い」では、A銀行の米ドル建て定期預金1万ドルが満期になり、その元本をB銀行に米ドルのまま預け入れたケースを取り上げています。預入時のレートが1ドル=100円、払出時が1ドル=110円で、差は10万円ですが、為替差益を所得として認識する必要はないと回答しています。
国税庁は理由として、同じ外国通貨で預け入れと払い出しをしている限り元本の金額に増減はなく、実質的に外貨を持ち続けている場合と変わらないことを挙げています。別の金融機関に預け入れる場合でも、同じ通貨で行われる限り同じ扱いです。
4.2 外貨建MMFや別の外貨に替えたときは、円に戻さなくても為替差益を認識する
一方で、外貨預金を払い出して外貨建MMF(外貨建ての公社債投資信託)に投資した場合は、投資した時点で為替差益を所得として認識する必要があるとされています。国税庁の質疑応答事例では、1ドル=90円で預けた10万ドルを1ドル=105円のときに外貨建MMFに投資したケースで、為替差益を150万円と計算しています。
米ドルをユーロなど別の外国通貨に交換した場合も同じで、交換した時点で為替差益を認識する必要があるとされています。「円に戻していないから所得にならない」とは限らない点に注意が必要です。
5. 外貨預金の為替差損は、給与など他の所得と差し引きできない
円高のときに円に戻すと、為替差損が出ます。為替差損は雑所得の損失として扱われるため、ほかの所得との関係にも気をつけたいところです。
5.1 雑所得の損失は損益通算の対象外
国税庁のタックスアンサー「No.2250 損益通算」では、損益通算の対象になるのは不動産所得、事業所得、譲渡所得、山林所得の損失に限られ、雑所得の金額の計算上生じた損失は、他の各種所得の金額から控除できません。外貨預金で為替差損が出ても、給与所得から差し引いて税金を減らすことはできません。
5.2 外貨を買ったときの為替レートと円の額を残しておく
銀行で外貨預金のご相談に携わっていた頃も、満期を迎えるたびに、円に戻すか同じ通貨で預け直すかを決める場面がありました。円に戻すと決めたときに必要になるのが、いつ、いくらの円で外貨を買ったかという記録です。
為替差益の額は、外貨を買ったときの円の額が分からないと計算できません。何回かに分けて外貨を買った場合はなおさらです。取引のたびに受け取る明細書や取引報告書を、円に戻すまでまとめて保管しておくと、確定申告が必要かどうかの判断にも使えます。
6. まとめ
日本銀行の資金循環統計では、2026年6月末の家計の外貨預金は7兆7424億円で、家計の現金・預金の0.7%でした。外貨預金の利息は20.315%の源泉分離課税で、受け取るときに納税が終わります。
円に戻したときの為替差益は雑所得として扱われ、会社員でも給与以外の所得が年20万円を超えると確定申告が必要です。同じ通貨のまま預け替えたときは為替差益を認識しない一方、外貨建MMFや別の外貨に替えたときは認識します。為替差損は他の所得と差し引きできません。外貨を買ったときの記録を残しておくと、円に戻すときに税金の扱いを確かめやすくなります。
参考資料
- 日本銀行「資金循環統計(2026年第2四半期速報)」
- 預金保険機構「預金保険制度の概要」
- 国税庁「No.1310 利息を受け取ったとき(利子所得)」
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.2250 損益通算」
- 国税庁「外貨建預貯金の預入及び払出に係る為替差損益の取扱い」
- 国税庁「預け入れていた外貨建預貯金を払い出して外貨建MMFに投資した場合の為替差損益の取扱い」
- 国税庁「保有する外国通貨を他の外国通貨に交換した場合の為替差損益の取扱い」
- 税務大学校「個人の為替差損益に対する所得税の課税に関する考察」(論叢第114号)
中本 智恵