
円の普通預金に利息が付くようになった一方で、米ドルなど外国の通貨で預ける外貨預金を使っている人もいます。外貨預金は、利息だけでなく為替の動きでも円に戻したときの金額が変わります。
日本銀行の資金循環統計によると、2026年6月末に家計が持つ外貨預金は7兆7424億円でした。外貨預金の利息は円の預金と同じく受け取るときに税金が差し引かれますが、為替差益は税金の扱いが異なり、雑所得として扱われています。
この記事では、家計の外貨預金の残高を確認したうえで、利息と為替差益の税金の違いと、会社員が確定申告を求められる目安を見ていきます。
1. 資金循環統計でみる家計の外貨預金は、2026年6月末に7兆7424億円
日本銀行が2026年9月17日に公表した資金循環統計(2026年第2四半期速報)では、6月末の家計の現金・預金は1131兆5943億円でした。このうち外貨預金は7兆7424億円です。
1.1 家計の現金・預金のうち、外貨預金は0.7%
家計の現金・預金を種類ごとに分けると、次のとおりです。
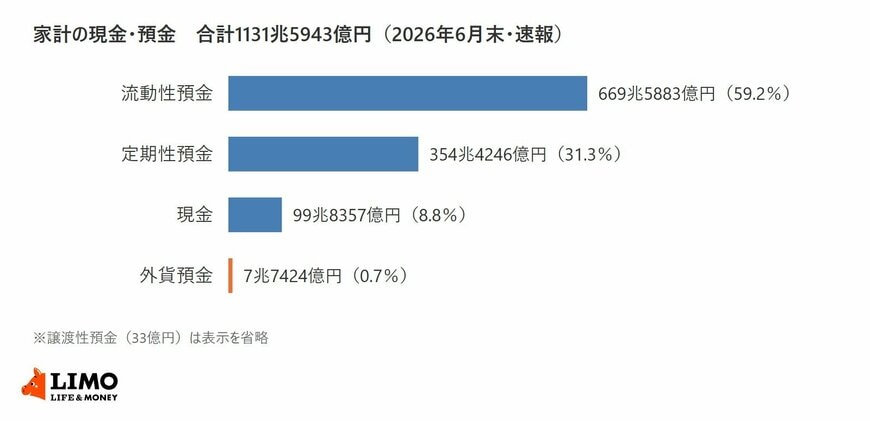
【家計の現金・預金の内訳(2026年6月末)】
- 流動性預金:669兆5883億円(59.2%)
- 定期性預金:354兆4246億円(31.3%)
- 現金:99兆8357億円(8.8%)
- 外貨預金:7兆7424億円(0.7%)
- 譲渡性預金:33億円
割合は、家計の現金・預金1131兆5943億円に占める割合をLIMO編集部で計算したものです。流動性預金は普通預金など、定期性預金は定期預金などです。4〜6月の3か月では、外貨預金は取引で1154億円増えました。
1.2 外貨預金は預金保険の対象外
預金保険機構によると、外貨預金は預金保険制度の対象から除外される預金です。円の普通預金や定期預金のように、金融機関が破綻したときに元本1000万円までとその利息等が保護されるしくみの対象にはなりません。
2. 外貨預金の利息は、円の預金と同じく20.315%の源泉分離課税
外貨預金の利息は、預貯金の利子として利子所得になります。国税庁のタックスアンサー「No.1310 利息を受け取ったとき(利子所得)」では、利子所得の税金を次のように説明しています。
2.1 利息を受け取るときに税金が差し引かれ、確定申告はできない
預貯金の利子は、支払いを受けるときに所得税と復興特別所得税15.315%、地方税5%、合わせて20.315%が源泉徴収されます。これで納税が終わる源泉分離課税で、確定申告をすることはできません。
令和8年度税制改正で防衛特別所得税が創設され、令和9年分以後は復興特別所得税の税率が引き下げられますが、合計の税率は変わりません。
3. 外貨預金の為替差益は雑所得。円に戻した時点で所得になる
外貨預金を円に戻したとき、預けたときより円安になっていれば、為替の差による利益(為替差益)が出ます。この為替差益は、利息とは別の所得として扱われます。
3.1 為替差益は実務上「雑所得」として扱われている
税務大学校の論叢(2025年6月)は、為替差損益は実務上雑所得として取り扱われているとしています。東京地方裁判所の令和5年3月9日の判決も、為替差損益は譲渡所得には当たらず、雑所得に当たると判断しました。
為替差益は、外貨を円に換えたときの円の額と、その外貨を買ったときに払った円の額との差です。たとえば2万ドルを1ドル=140円(280万円)で預け、1ドル=151円(302万円)で円に戻した場合、為替差益は22万円になります(手数料と利息は考えないものとして計算)。
3.2 会社員は給与以外の所得が年20万円を超えると確定申告が必要
雑所得は利子所得と違い、源泉徴収では納税が終わりません。国税庁のタックスアンサー「No.1900 給与所得者で確定申告が必要な人」では、給与を1か所から受けていて全額が源泉徴収の対象になっている人でも、給与所得と退職所得以外の所得の合計が20万円を超える場合は、確定申告をしなければなりません。
一方で、源泉分離課税とされる預貯金の利子は、この20万円の計算に含まれません。外貨預金の利息は数えず、為替差益などの雑所得の額で判断することになります。
家計の外貨預金は7兆7424億円で、家計の現金・預金の0.7%にあたります。外貨預金の利息は20.315%の源泉分離課税で納税が終わりますが、円に戻したときの為替差益は雑所得になります。
会社員の場合、為替差益を含む給与以外の所得が年20万円を超えると確定申告が必要です。外貨を買ったときの為替レートと円の額は、銀行の取引明細書などで確かめられます。
ここからは、元銀行員として外貨預金のご相談を受けてきた立場から、同じ通貨で預け替えたときや別の商品に替えたときの扱いと、為替差損が出たときの扱いを見ていきます。

外貨預金は、利息と為替差益で税金の扱いが分かれます。利息は受け取るときに税金が差し引かれますが、為替差益はご自身で金額を確かめる必要があるので、外貨を買ったときの記録を残しておくことが大切です。