4. 【iDeCo】2026年12月から、加入できる年齢は70歳未満に。会社員の掛金の上限は月6.2万円
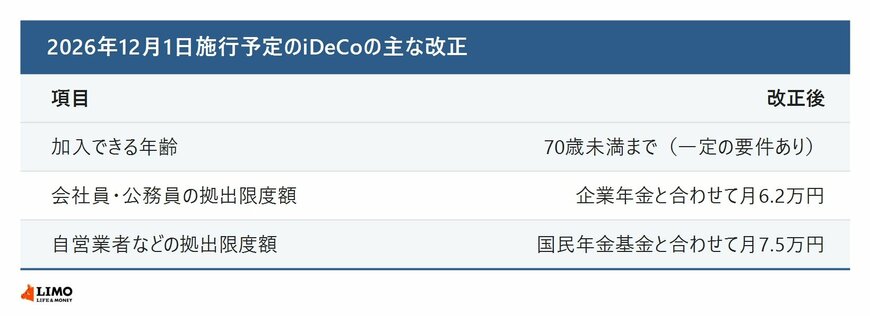
iDeCoは、2026年12月1日から制度が変わる予定です。厚生労働省「2025年の制度改正」から確認します。
4.1 60歳以降も積み立てを続けやすく
これまでiDeCoに加入するには、国民年金の被保険者であることが必要でした。改正後は、国民年金の被保険者でない60歳以上70歳未満の人でも、iDeCoの加入者や運用指図者などで、老齢基礎年金やiDeCoの老齢給付金を受け取っていないといった要件を満たせば、加入・継続拠出ができるようになります。
4.2 掛金の上限は会社員・公務員で月6.2万円に
会社員や公務員などの拠出限度額は、勤務先の企業年金の有無による違いをなくし、企業年金と共通の限度額に一本化したうえで、月額6.2万円に引き上げられます。自営業者などは、国民年金基金との共通限度額が月額7.5万円に引き上げられます。
積み立てる期間が延びれば、受け取りを始める時期の選び方も変わります。60歳以降の働き方とあわせて、出口の時期を考えることが大切になりそうです。
5. 【iDeCo】一時金と年金、どちらで受け取る?主な違いを整理
最後に、一時金と年金で受け取る場合の主な違いを整理します。
5.1 一時金は退職金とあわせて、年金は公的年金とあわせて考える
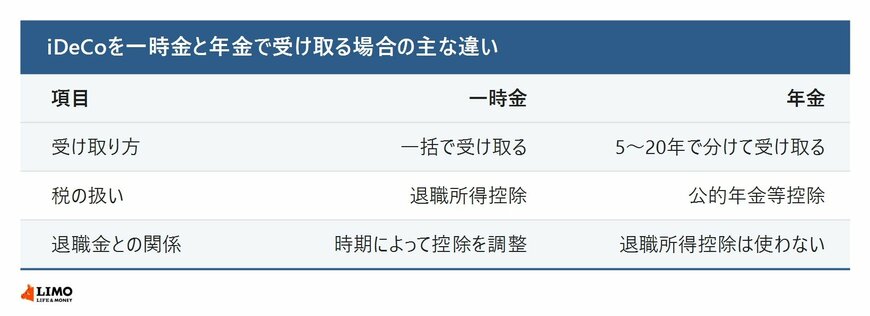
一時金で受け取る場合は、退職所得控除の対象になります。会社の退職金も受け取る場合は、受け取る時期によって控除額が調整されることがあるため、退職金とあわせて考える必要があります。
年金で受け取る場合は、公的年金等控除の対象になります。公的年金等控除は、国の年金などとあわせた公的年金等の収入金額をもとに計算されるため、公的年金の受け取り額とあわせて考えることになります。
iDeCoを一時金と年金で受け取る場合の主な違いです。5/5
出所:iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」、国税庁「No.1600 公的年金等の課税関係」をもとにLIMO編集部作成
6. 【FPの視点】出口戦略は「退職金・公的年金・iDeCo」をセットで考える
iDeCoの受け取り方に、誰にとっても正解といえる方法はありません。退職金の額や勤続年数、公的年金の額、受け取る時期によって、有利な受け取り方は変わります。
6.1 受け取る予定のお金を一覧にしてみる
まずは、会社の退職金(一時金・年金)、iDeCo、公的年金など、老後に受け取る予定のお金と、それぞれを受け取る時期を一覧にしてみましょう。退職金の見込み額は勤務先の退職金規程、公的年金の見込み額は「ねんきん定期便」や「ねんきんネット」で確認できます。
6.2 受け取り方は金融機関ごとに確認を
年金での受け取り期間や併用の可否などは、iDeCoの運営管理機関(金融機関)によって異なります。受け取り方を決める前に、利用している金融機関で選べる方法を確認しておきましょう。税金の計算に迷うときは、税務署や税理士に相談すると安心です。
7. まとめにかえて
iDeCoの受け取り方には、一時金・年金・併用の3つがあり、一時金は退職所得控除、年金は公的年金等控除の対象です。受け取りを始められるのは原則60歳からで、75歳までの間で時期を選べます。
2026年1月からは、iDeCoの一時金を先に受け取り、その後9年以内に退職金を受け取る場合、退職所得控除の計算で調整されるようになりました。また、2026年12月からは、iDeCoに加入できる年齢が70歳未満に広がり、会社員などの掛金の上限も月6.2万円に引き上げられる予定です。
出口戦略は、積み立てを始めたときから少しずつ考えておくと安心です。制度や税制は見直されることがあるため、最新の内容は厚生労働省や国税庁、iDeCo公式サイトで確認してください。
参考資料
- iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」
- iDeCo公式サイト「iDeCoのメリット」
- 国税庁「令和8年版 源泉徴収のあらまし(税制改正等の内容)」
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「No.1600 公的年金等の課税関係」
- 厚生労働省「2025年の制度改正」
村岸 理美