
老後の資産づくりの方法として、iDeCo(個人型確定拠出年金)を利用している方も増えています。掛金を積み立てるときの話題は多い一方で、「いつ、どうやって受け取るか」という出口の考え方は、意外と知られていません。
筆者はFP(ファイナンシャルプランナー)として家計相談に携わってきましたが、「iDeCoは一時金と年金、どちらで受け取ればいいの?」「退職金と一緒に受け取ると税金はどうなる?」と聞かれることがあります。iDeCoを一時金で受け取ると、会社の退職金と同じ「退職所得控除」の対象になるため、受け取る順番や時期が税金に関わってきます。
この記事では、iDeCoの受け取り方と受け取りを始められる年齢、退職金との受け取る順番に関わる2026年1月からの改正を確認します。記事後半では、2026年12月から予定されているiDeCoの改正と、一時金と年金の違いも整理します。
1. 【iDeCo】受け取り方は「一時金」「年金」「併用」の3つ
まずは、iDeCoで積み立てたお金の受け取り方を、iDeCo公式サイト(国民年金基金連合会)から確認します。
1.1 一時金は75歳までに一括で、年金は5〜20年で受け取る
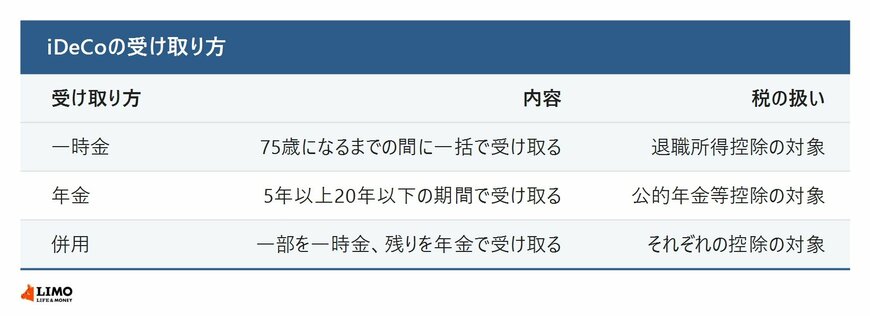
一時金で受け取る場合は、受給権が発生する年齢(原則60歳)に達したあと、75歳になるまでの間に一括で受け取れます。年金で受け取る場合は、5年以上20年以下の期間で、運営管理機関(金融機関)が定める方法で受け取ります。金融機関によっては、終身年金として受け取れる場合もあります。
一部を一時金で受け取り、残りを年金で受け取る「併用」を取り扱っている運営管理機関もあります。
1.2 一時金は退職所得控除、年金は公的年金等控除
受け取るときの税金の扱いも、受け取り方によって変わります。一時金で受け取る場合は「退職所得控除」、年金で受け取る場合は「公的年金等控除」の対象になります。
2. 【iDeCo】受け取りを始められるのは原則60歳から。加入期間が10年未満だと遅くなる
iDeCoは、原則として60歳から受け取りを始められます。ただし、加入していた期間によっては、受け取りを始められる年齢が遅くなります。
2.1 加入等の期間が10年以上なら60歳から
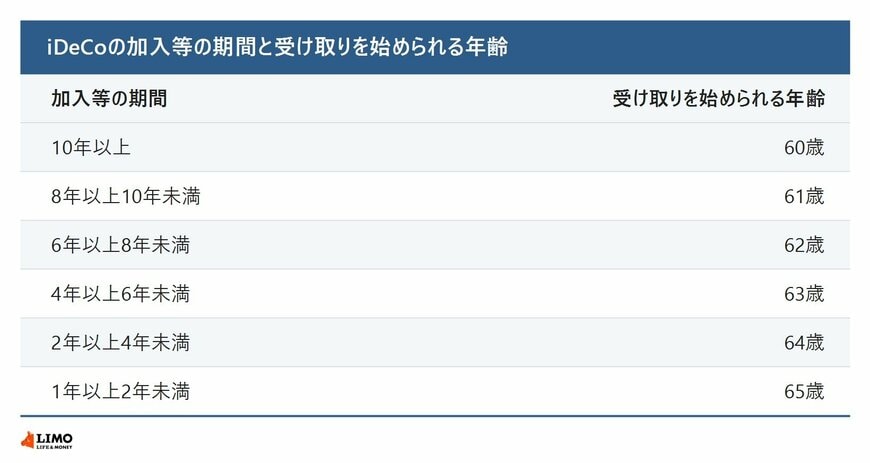
受け取りを始められる年齢は、加入等の期間が10年以上なら60歳、8年以上10年未満なら61歳、6年以上8年未満なら62歳と、期間が短いほど遅くなります。1年以上2年未満の場合は65歳からです。
2.2 受け取りを始める時期は75歳までの間で選べる
受け取りを始める時期は、75歳になるまでの間で選ぶことができます。退職の時期や公的年金の受け取り方とあわせて、いつから受け取るかを考えられる仕組みです。
3. 【iDeCo】一時金を先に受け取るなら「実質10年ルール」に注意! 控除の調整期間が延長へ
2026年分以後の所得税から、会社の退職金を受け取る年の「前年以前9年内」にiDeCoなどの老齢一時金(2026年1月1日以後に受け取ったもの)を受け取っていると、控除額を調整する重複排除の対象となります。
これまでは「前年以前4年内(実質5年)」でしたが、改正により期間が大幅に延長されました。年単位で計算されるため、調整を完全に避けるにはiDeCoの受給から会社の退職金受給まで、丸10年以上の間隔を空ける必要があります(いわゆる10年ルール)。
たとえば、iDeCoの一時金を60歳で受け取り、65歳で会社の退職金を受け取る場合、これまでは調整の対象外でしたが、2026年以後は調整の対象となってしまいます。これは「iDeCoを先、会社の退職金を後」に受け取る場合の注意点です。
iDeCoの一時金を先に受け取り、あとで退職金を受け取る場合の改正の内容です。3/5
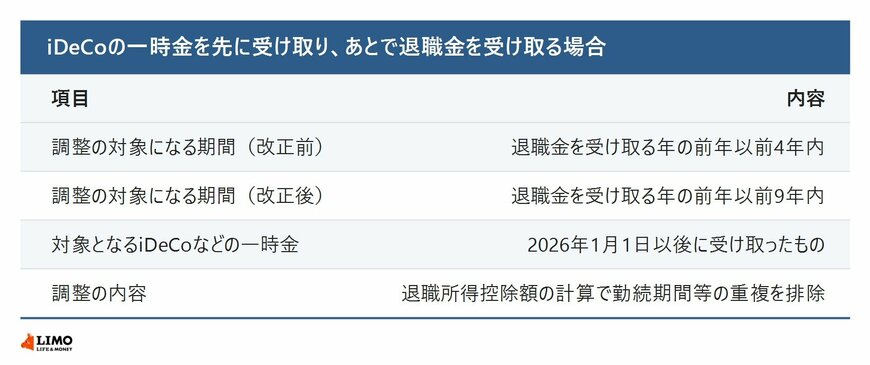
出所:国税庁「令和8年版 源泉徴収のあらまし(税制改正等の内容)」、国税庁「No.1420 退職金を受け取ったとき(退職所得)」をもとにLIMO編集部作成
重複排除によって控除額がどのくらい調整されるかは、勤続期間や加入期間の重なり方によって異なります。具体的な計算は、税務署や税理士に確認してください。