
退職金の額面を聞いて、そこから税金がどれだけ引かれるのかを気にする人は多いはずです。ただ、退職金には勤続年数に応じた大きな非課税枠があり、枠に収まれば税金がかからない仕組みになっています。
その枠は勤続20年を境に、1年あたりの伸び方が大きく変わります。
この記事では、国税庁の資料をもとに勤続年数別の非課税枠を確認し、2分の1計算が使えない例外も押さえます。後半では、書類1枚の出し忘れで源泉徴収額がどれだけ変わるのかを具体例で見ていきます。
1. 【退職金の非課税枠】勤続20年で計算式が切り替わる
退職金は税務上「退職所得」として扱われ、毎月の給与とは別枠で計算されます。差し引ける非課税枠を退職所得控除額と呼びます。
1.1 1年あたり40万円から70万円に上がる
国税庁「No.1420 退職金を受け取ったとき(退職所得)」によると、退職所得控除額の計算式は勤続年数(A)によって次のように分かれます。
勤続20年以下は「40万円×A」で、80万円に満たない場合は80万円です。勤続20年超は「800万円+70万円×(A-20年)」となります。
20年を超えた部分は1年あたり70万円で積み上がるため、勤め続けるほど枠の伸び方が速くなる設計です。
1.2 勤続年数別に並べるとこうなる
この式にあてはめて、勤続年数ごとの非課税枠を並べてみます。
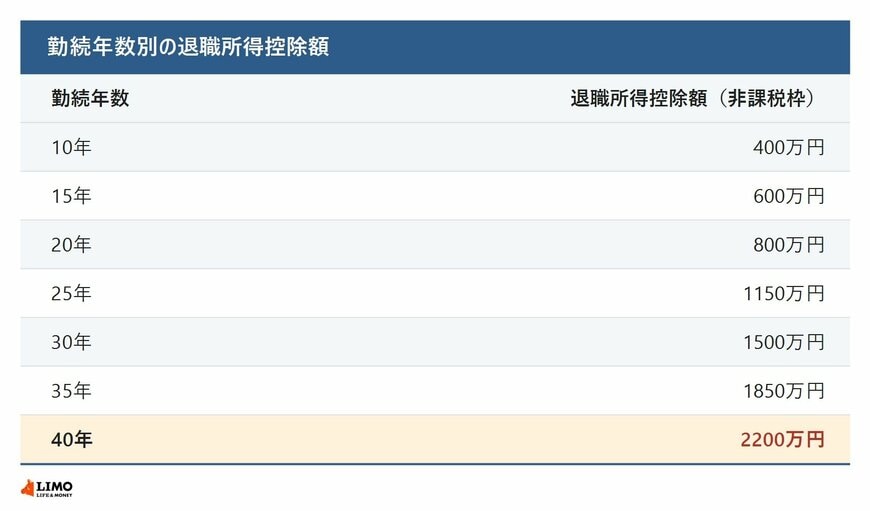
勤続20年で800万円、そこから20年働き足すと2200万円です。後半の20年で1400万円分の枠が増える計算になります。
1.3 1年未満の端数は切り上げ
勤続年数に1年未満の端数があるときは、1年に切り上げて計算します。20年1か月なら21年です。東京都主税局は「たとえ1日でも1年として計算します」と説明しています。
この切り上げが効くと、20年ちょうどの800万円ではなく870万円になります。退職日が数か月ずれるだけで枠が変わる場合があるということです。
数える期間にも決まりがあります。国税庁「No.2732 退職手当等に対する源泉徴収」によると、長期の欠勤や病気での休職の期間は勤続期間に含まれます。一方、日額表丙欄の適用を受けていた期間や、他の支払者の下で勤務するために休職した期間は除かれます。
1.4 障害者になったことが原因の退職は100万円が加わる
控除額の計算には加算の仕組みもあります。
障害者になったことが直接の原因で退職した場合、上の式で計算した額に100万円を加えた金額が退職所得控除額になります。勤続20年なら800万円ではなく900万円です。
2. 控除を引いた残りは半分だけが課税対象
非課税枠を超えた場合でも、超えた額の全額に税金がかかるわけではありません。
2.1 2分の1を掛けてから税率をかける
退職所得の金額は「(収入金額-退職所得控除額)×2分の1」で求めます。ここで出た金額に所得税と住民税の税率がかかります。
住民税は、東京都主税局によると区市町村民税6%と都民税4%で合わせて10%です。所得税と同じく、他の所得と合算されない分離課税になります。
2.2 2分の1が使えない2つのケース
ただし、この2分の1計算には例外があります。国税庁の同じ資料に、対象外となるケースが2つ示されています。
ひとつは特定役員退職手当等で、役員等勤続年数が5年以下の場合は2分の1計算が適用されません。控除額を差し引いた額がそのまま退職所得になります。
ここでいう役員等には、取締役や監査役などのほか、国会議員、地方公共団体の議会の議員、国家公務員、地方公務員も含まれます。
注意したいのは、役員等勤続年数も1年未満を切り上げる点です。国税庁は、役員等として勤めた期間が4年11か月なら5年に切り上がるので特定役員退職手当等に該当し、5年1か月なら6年になるので該当しない、と例示しています。
もうひとつは短期退職手当等です。役員等以外で勤続年数が5年以下の場合、控除後の金額のうち300万円を超える部分には2分の1計算が使えません。
短期間で受け取る退職金は優遇の度合いが下がる、と押さえておくといいでしょう。
退職金の税額計算と手続き上の注意点については、下記の記事より一部を引用・参照しています。