

3. 手続きを一つ忘れると2割が引かれる
制度が優遇されていても、その優遇を受けるための手続きがあります。LIMOの記事「退職金にかかる税金はどう計算する?所得税・住民税はいくら引かれる?控除額の計算方法や手取り額の目安を解説」から要点を引用します。
この申告書を出し忘れると、退職所得控除などの優遇措置が一切適用されず、退職金の額面金額に対して一律20.42%もの所得税等が源泉徴収されてしまいます。
出所:LIMO「退職金にかかる税金はどう計算する?所得税・住民税はいくら引かれる?控除額の計算方法や手取り額の目安を解説」
国税庁「No.2732 退職手当等に対する源泉徴収」でも、申告書の提出がない場合は支給額に20.42%の税率を乗じた額を源泉徴収すると示されています。
3.1 同じ資料の具体例で差を見る
どれだけ変わるのか、国税庁が示している例をそのまま並べてみます。
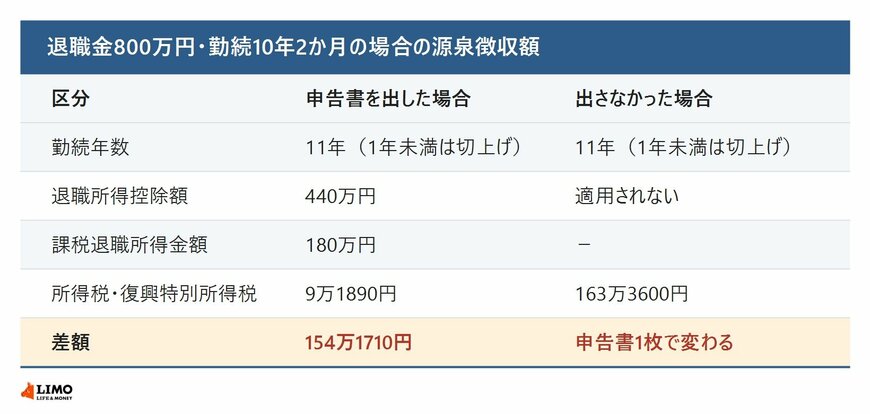
退職金800万円・勤続10年2か月の場合、申告書を出していれば源泉徴収額は9万1890円です。出していなければ163万3600円で、差は154万1710円になります。
3.2 住民税は出し忘れても控除が効く
ここで押さえておきたいのが、20.42%は所得税と復興特別所得税の話だという点です。
住民税のほうは、地方税法により、申告書を提出していない場合でも退職所得控除と2分の1計算を適用して計算することになっています。東京都主税局も、退職金の支払を受けるときに所得税・復興特別所得税とともに個人住民税が特別徴収されると説明しています。
出し忘れで一時的に大きく引かれるのは所得税側、と整理しておくと分かりやすくなります。
4. 提出する書類の名前を覚えておく
必要なのは「退職所得の受給に関する申告書」という書類です。退職金を受け取るまでに勤務先へ出しておきます。
提出していれば勤務先が控除を織り込んで計算してくれるため、原則として確定申告は不要になります。出し忘れた場合も翌年に確定申告をすれば精算できますが、いったん引かれた分は手元から離れます。
退職の手続きは書類が一度にたくさん出てくるため、この一枚だけは名前で確認しておくと安心です。
5. 自分の枠を先に計算しておく
まずは入社日から退職予定日までの勤続年数を数え、1年未満は切り上げて計算してみてください。20年以下なら40万円を掛け、20年を超えるなら800万円に超過年数×70万円を足します。
出てきた金額と、勤務先の退職金規程で見込める額を並べれば、課税されるかどうかの見当がつきます。枠に収まれば退職所得は生じません。
5.1 過去に退職金を受け取っていると計算が変わる
ただし、この単純な計算で済むのは、過去に退職金を受け取っていない場合です。国税庁によると、前年以前に退職金を受け取ったことがあるときや、同一年中に2か所以上から退職金を受け取るときなどは、控除額の計算が異なります。
基本は前年以前4年内に受け取った退職金が調整の対象です。重複する勤続期間の分だけ控除額が減ります。
5.2 iDeCoや企業型確定拠出年金の一時金も対象になる
iDeCoや企業型確定拠出年金の老齢給付金を一時金で受け取った場合も退職所得として扱われます。受け取る順番によって、さかのぼる年数が変わります。
先に一時金を受け取っていて、あとから退職金を受け取る場合、前年以前9年内に受け取った一時金が調整の対象になります。ただしこれは、その一時金を令和8年1月1日以後に受け取っている場合の話です。令和7年12月以前に受け取ったものは、従来どおり前年以前4年内が対象になります。
逆に、先に退職金を受け取っていて、あとから一時金を受け取る場合は、前年以前19年内に受け取った退職金が調整の対象です。定年退職金を受け取ってからiDeCoを一時金で受け取る順番だと、こちらが効いてきます。
心当たりがあれば、勤務先か税務署に確認してください。
6. 【まとめ】非課税枠は勤続年数で決まる、書類1枚で20.42%が変わる
退職所得控除額は勤続20年以下が40万円×年数、20年超が800万円+70万円×(年数-20年)です。勤続20年で800万円、勤続40年なら2200万円になります。
枠を超えた分も、原則として半分だけが課税対象です。ただし勤続5年以下の場合は2分の1計算に制限がかかります。
そして「退職所得の受給に関する申告書」を出していないと、額面に20.42%の所得税と復興特別所得税が源泉徴収されます。国税庁の例では、退職金800万円で9万1890円と163万3600円の差になりました。出し忘れても翌年の確定申告で精算はできます。
過去に退職金や確定拠出年金の一時金を受け取っている場合は控除額の計算が変わります。自分の勤続年数から枠を出したうえで、受け取った経験があるかどうかも合わせて確認しておいてください。


参考資料
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「No.2732 退職手当等に対する源泉徴収」
- 東京都主税局「個人住民税」
- e-Gov法令検索「地方税法」
- LIMO「退職金にかかる税金はどう計算する?所得税・住民税はいくら引かれる?控除額の計算方法や手取り額の目安を解説」
LIMO編集部家計解説班


