5. 年代別にみると、口座の比率と買付額の比率にはどんなずれがある?
年代別の口座数比率・買付額比率・1口座あたり買付額(2026年6月末時点)4/4
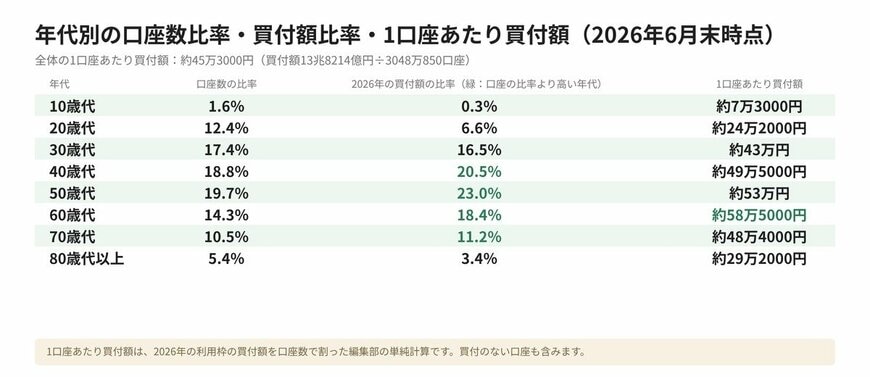
出所:金融庁「NISA口座の利用状況調査(2026年6月末時点)」をもとにLIMO編集部作成(1口座あたり買付額は編集部の単純計算)
同じ資料から、年代別の口座数の比率と、2026年の買付額に占める比率を並べてみます。
- 10歳代:口座1.6%、買付額0.3%、1口座あたり約7万3000円
- 20歳代:口座12.4%、買付額6.6%、1口座あたり約24万2000円
- 30歳代:口座17.4%、買付額16.5%、1口座あたり約43万円
- 40歳代:口座18.8%、買付額20.5%、1口座あたり約49万5000円
- 50歳代:口座19.7%、買付額23.0%、1口座あたり約53万円
- 60歳代:口座14.3%、買付額18.4%、1口座あたり約58万5000円
- 70歳代:口座10.5%、買付額11.2%、1口座あたり約48万4000円
- 80歳代以上:口座5.4%、買付額3.4%、1口座あたり約29万2000円
口座の比率より買付額の比率が高いのは、40歳代から70歳代です。60歳代は口座が14.3%なのに対し買付額は18.4%で、1口座あたり約58万5000円と年代別で最も高くなりました。
反対に20歳代は、口座が12.4%ある一方で、買付額は6.6%にとどまります。口座の増加率が高い年代でも、1口座あたりの買付額は別の水準にあることが分かります。
5.1 枠別にみると、70歳代以降は成長投資枠の比率が高い?
枠ごとの年代別の内訳にも違いがあります。つみたて投資枠では、30歳代から50歳代で買付額の68.6%を占めました。70歳代は5.5%、80歳代以上は0.9%です。
成長投資枠では70歳代が13.3%、80歳代以上が4.4%で、つみたて投資枠より高めです。ただし年代別の口座数は枠別に示されていないため、年代による積み方の違いまでは断定できません。
商品別では、つみたて投資枠の買付額のうち指定インデックス投資信託が88.1%でした。成長投資枠は投資信託が48.4%、上場株式が46.9%です。なおつみたて投資枠は、一部の金融機関で商品別の数値を取得できなかったため、総額と内訳は一致しません。
6. まとめにかえて|平均額より、続けられる月額を基準に
最新の統計では、NISA口座は3048万850口座まで増え、2026年の買付額は6月末までに13兆8214億円でした。ただし1口座あたり約45万3000円という平均は、買付のない口座や一括買付も含んだ数字で、積立額の目安にそのまま使えるものではありません。
金融庁の事例をもとにした試算では、月10万円を15年で約3525万円、月3万円を40年で約2778万円でした。毎月の積立額が3.3倍違っても、最終額の差は約1.3倍にとどまっています。運用成果は保証されないため、家計に無理のない月額を決めることが出発点になります。
7. 【筆者コメント】

統計の平均を見ると、自分の積立額は多いのか少ないのか、気になる方もいるでしょう。ただ、今回の数字が示しているのは、同じNISAでも、年代や口座によって使い方が大きく異なるということでした。
比べる相手は平均ではなく、数年後の自分の家計です。今の積立額が負担になっていないか、収入が増えた時期に見直せる余地はないか。年に一度でも点検する習慣をつけておくと、無理のないペースを保ちやすくなります。
統計の数字は、制度がどのように使われているかを知るための材料です。ご自身の積立設定を見直すきっかけとして活用しつつ、制度の最新の内容は金融庁や金融機関の情報で確かめておくと安心でしょう。
少額でも、続けた期間はそのまま運用期間として積み上がっていきます。数字に一喜一憂せず、続けられる形を整えることから始めてみてください。
※免責事項
本記事は情報提供を目的としており、投資の推奨や勧誘を行うものではありません。投資には元本割れのリスクが伴うため、最終的な投資判断はご自身の責任で行ってください。記事内の試算結果は、将来の運用成果を保証するものではありません。執筆時点(2026年10月)の情報をもとに作成しています。