3. 月3万円・月10万円の積立シミュレーション|最終額はいくら違う?
ここからは、金融庁が特設サイトで紹介している「NISAの活用事例」を参考に、つみたて投資枠を使い、年利3%で一律に運用できたと仮定した試算を比べます。
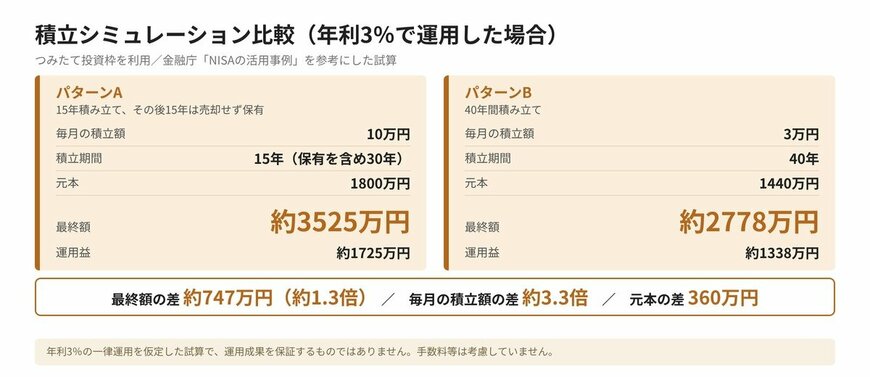
- パターンA(月10万円を15年積み立て、その後15年は売却せず保有):元本1800万円、最終額は約3525万円、運用益は約1725万円
- パターンB(月3万円を40年積み立て):元本1440万円、最終額は約2778万円、運用益は約1338万円
毎月の積立額はAがBの約3.3倍ですが、最終額の差は約747万円、倍率にすると約1.3倍にとどまります。Bは積立期間が長い分、元本の差も360万円に収まっているためです。
たとえばAの月10万円は年120万円で、つみたて投資枠の年間上限をちょうど使い切る金額です。15年で元本が1800万円に達し、生涯の非課税保有限度額もそこで埋まります。一方、Bの月3万円は年36万円で、年間上限の3割にあたります。40年積み立てても元本は1440万円ですから、限度額には360万円の余白が残ります。
3.1 積立年数別の最終額は?早見表で確認
積立年数ごとの目安を早見表にまとめました。年利3%で毎月積み立てた場合の最終額(編集部試算)です。
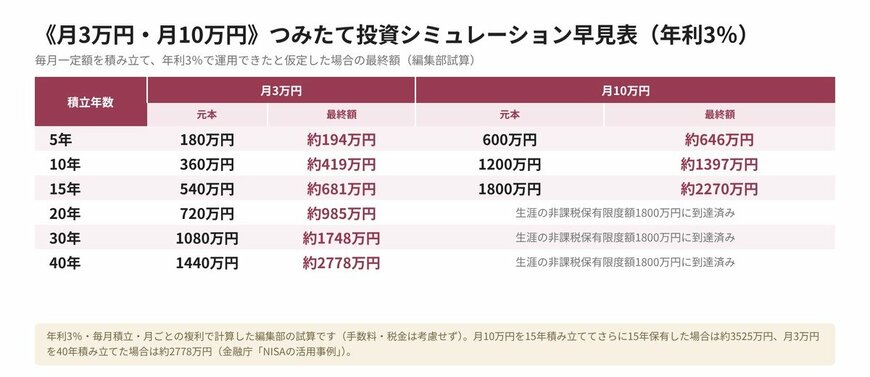
- 5年:月3万円は元本180万円・最終額約194万円、月10万円は元本600万円・最終額約646万円
- 10年:月3万円は元本360万円・最終額約419万円、月10万円は元本1200万円・最終額約1397万円
- 15年:月3万円は元本540万円・最終額約681万円、月10万円は元本1800万円・最終額約2270万円
- 20年:月3万円は元本720万円・最終額約985万円(月10万円は生涯の非課税保有限度額に到達済み)
- 30年:月3万円は元本1080万円・最終額約1748万円(月10万円は生涯の非課税保有限度額に到達済み)
- 40年:月3万円は元本1440万円・最終額約2778万円(月10万円は生涯の非課税保有限度額に到達済み)
月3万円は、積立期間が20年から40年へ2倍になると、最終額が約985万円から約2778万円へ、約2.8倍に増えます。月10万円は15年で元本が1800万円に達し、生涯の非課税保有限度額が埋まるため、20年以上の欄は空いています。
冒頭の1口座あたり約45万3000円を6か月で割ると、月約7万6000円です。ただし、この平均には成長投資枠での一括買付や、買付のない口座も含まれます。AとBのどちらに近いかを判断する材料にはならず、あくまで目安にとどまります。理由は後半で整理します。

口座数が3048万口座に増えたという数字は、それだけ多くの人が積み立てているという意味ではありません。口座数は開設された口座の累計で、実際に買付があったかどうかは別の話だからです。
また、今回の試算は、年利3%が一定のまま続くという仮定でつくられています。実際の運用では年ごとに上下し、元本を下回る時期もあり得ます。数字は「この条件ならこうなる」という目安として受け止め、無理のない金額で続けられるかどうかを軸に考えることが大切です。
たとえば月3万円の積立でも、40年続ければ元本は1440万円になります。毎月の金額の大きさだけでなく、続けた期間の長さも最終額に影響することを、今回の2つの試算は示しています。
ニュースで見かける平均値や合計額は、自分の家計に当てはめる前に、何を分母にした数字なのかを確かめておくと、判断を誤りにくくなります。
4. 平均額を自分の積立と比べる前に確認したい注意点が3つ
冒頭で紹介した「1口座あたり約45万3000円」は、公表資料の買付額の合計を口座数で割った、編集部の単純計算です。使うときの注意点は次の3つです。
4.1 注意点1|口座数は累計、買付額は2026年の分
口座数は、これまでに開設された総口座数から、金融機関の変更に伴う変更前の口座や廃止された口座を差し引いた数です。一方の買付額は、2026年の利用枠で買い付けた金額の合計にあたります。
数えている期間が違うため、割り算の結果は「開設済みの口座1つあたりの、2026年の買付額」と読むのが正確です。
4.2 注意点2|買付のない口座も分母に入っている
口座数には、開設したものの買付をしていない口座も含まれます。実際に買い付けた口座だけで平均をとれば、約45万3000円より高くなる可能性があります。今回確認した資料には、買付額が0円の口座数は示されていません。
4.3 注意点3|成長投資枠の一括買付と積立が合算されている
2026年の買付額13兆8214億円のうち、成長投資枠は10兆1577億円(73.5%)、つみたて投資枠は3兆6637億円(26.5%)です。
たとえば、成長投資枠で120万円を一括で買い付けた口座と、つみたて投資枠で月1万円ずつ積み立てた口座(半年で6万円)は、どちらも1口座として平均に入ります。さらに枠別の口座数は示されていないため、つみたて投資枠だけの1口座平均は求められません。