

「節約しなきゃ」と思って家計簿アプリを入れたのに、3日で更新が止まっている。そんな経験はないでしょうか。
「節約 ストレス」「節約 疲れた」「節約 続かない」といった検索が絶えないのは、多くの人が同じ壁にぶつかっている証拠です。
我慢だけを積み重ねる節約は、どこかで反動が来ます。本記事では、なぜモチベーションが続かないのかを、金融経済教育推進機構(J-FLEC)の最新調査データから読み解きます。
「節約 我慢」で検索する人が一定数いるのは、それだけ多くの人が「我慢しなければ節約できない」という思い込みに苦しんでいる証拠でもあります。
体験談やコツの紹介だけでなく、公的な調査データという客観的な物差しを使うことで、自分の「続かなさ」がどのくらい一般的なことなのかを確認できます。
1. 「節約が続かない」と感じるときに知っておきたい基本
本題に入る前に、節約が続きにくくなる基本的な仕組みを押さえておきましょう。
1.1 「我慢」だけの節約はエネルギーを消耗する
節約と聞くと、多くの人が「欲しいものを我慢すること」をイメージします。
ただ、我慢だけを目的にすると、達成感を得にくく、モチベーションが尽きやすくなります。
「貯金 楽しい」「節約 楽しむ」という検索が一定数あるのは、我慢型の節約に限界を感じている人が多いことの表れとも言えます。
1.2 目標が曖昧なままだと挫折しやすい
「なんとなく貯めたい」という漠然とした目標は、行動が続きにくいという指摘が一般的にされています。
「節約 目標」「貯金 モチベーション」というKWの背景にも、目標設定の具体性を求める読者の意識がうかがえます。
実際、「目標を立てたい」と思っている人と「実際に立てられている」人の間には、想像以上の開きがあることが分かっています。
この開きを具体的な数字で示しているのが、次に紹介するJ-FLECの調査です。
ここから先は、この「目標を立てても実行に移せない」という壁の実態を、J-FLECの調査データで具体的に見ていきます。
2. 「生活設計を立てるつもり」の人は4割超。しかし実行できている人は3割台にとどまる
J-FLEC「家計の金融行動に関する世論調査2024年」(二人以上世帯調査)は、2024年6月21日〜7月3日に全国5000世帯を対象に実施され、2024年12月18日に公表されました。
この調査には、「生活設計を立てているか」を尋ねた設問があります。
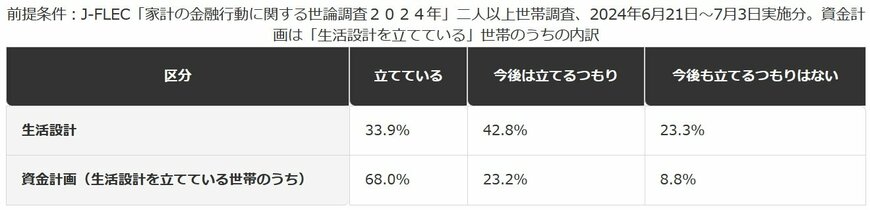
2.1 【生活設計・資金計画の策定状況(2024年)】
生活設計(大きな方針)
- 立てている:33.9%
- 今後は立てるつもり:42.8%
- 今後も立てるつもりはない:23.3%
資金計画(生活設計を立てている世帯のうち、具体的な計画)
- 立てている:68.0%
- 今後は立てるつもり:23.2%
- 今後も立てるつもりはない:8.8%
ここで注目したいのは、「今後は立てるつもりである」が42.8%と、実際に「立てている」33.9%を上回っている点です。
「節約 続かない」と検索する人の多くは、この「つもり」の段階で足踏みしている可能性があります。
3. 【編集者の視点】
「生活設計を立てるつもり」と「実際に立てている」の間にあるギャップは、意志の弱さだけが原因ではありません。
行動科学の分野では、目標と行動の間に具体的な「実行の手順」がないと、意図があっても行動に移りにくいことが知られています。
「いつ・どこで・何をするか」まで決めていない目標は、日々の忙しさに押し流されやすいのです。
例えば「貯金する」という目標なら、「給料日の翌営業日に、先取りで専用口座へ一定額を移す」というように、日時と場所を具体的に決めておくことが有効だとされています。
節約が続かないと感じたら、まず「目標」ではなく「いつ・どうやって実行するか」の手順を疑ってみてください。
4. コロナ禍がピークだった「計画づくり」。2020年43.4%から2024年33.9%への反転
この調査は2015年から継続しており、時系列で見ると意外な動きがあります。
「生活設計を立てている」世帯の割合は、2020年の43.4%をピークに、その後は下がり続け、2024年には33.9%まで落ち込んでいます。
一方で、「今後も立てるつもりはない」という世帯は、2020年の19.2%を底に、2024年には23.3%まで上昇しました。
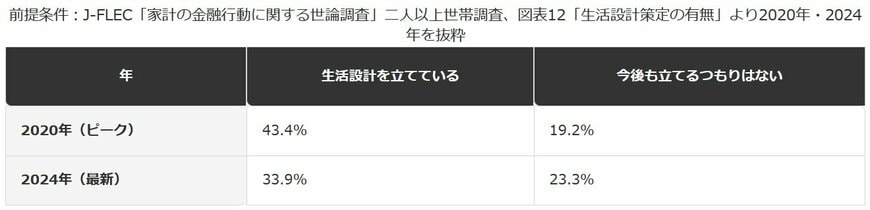
4.1 【生活設計を立てている世帯の割合の推移】
2020年(新型コロナ禍・外出自粛期)
- 生活設計を立てている:43.4%
- 今後も立てるつもりはない:19.2%
2024年(最新)
- 生活設計を立てている:33.9%
- 今後も立てるつもりはない:23.3%
「節約や貯金への関心は年々高まっている」という印象を持つ人は多いかもしれません。
ですが、少なくとも「生活設計を立てる」という行動そのものは、コロナ禍をピークに落ち着いてきているというのが実態です。
5. 編集部試算:「生活設計」も「資金計画」も両方立てている世帯は約4分の1
ここまでの2つの数字を掛け合わせると、新しい姿が見えてきます。
「生活設計を立てている」33.9%のうち、「資金計画まで立てている」のは68.0%でした。
この2つを掛け合わせると、二人以上世帯全体のうち「生活設計・資金計画をどちらも立てている」世帯は、約23.1%(編集部試算)にとどまる計算になります。
つまり、大きな方針から具体的な資金計画まで一貫して形にできている世帯は、二人以上世帯全体の4分の1に届いていません。
「節約 モチベーション」を保てないと悩む人の多くは、実はこの「大きな方針はあるが、具体的な計画に落とし込めていない」段階にいる可能性があります。
6. 【編集者の視点】
大きな方針(生活設計)と具体的な計画(資金計画)の間には、実は大きな段差があります。
「将来のために貯金したい」という方針は多くの人が持っていますが、「毎月いくら、どの口座に、いつ移すか」という具体案まで作れている人は限られます。
この段差を埋める実務的な方法としては、大きな目標を「1年後」「半年後」という区切りに分解し、それぞれの区切りに具体的な金額を割り振ることが挙げられます。
いきなり老後資金や住宅資金のような大きな目標だけを掲げると、遠すぎて実感がわかず、計画に落とし込む手前で止まってしまいがちです。
まずは直近1〜3か月分の小さな資金計画から作ってみることを、実務の現場でもよく勧めていました。
小さな区切りであれば途中で見直しもしやすく、「計画通りにいかなかった」という失敗感も引きずりにくくなります。
迷ったときの相談先としては、家計相談の窓口や、金融機関・共済等が開くマネーセミナーも選択肢になります。
自分一人で計画を作るのが難しいと感じる場合は、こうした場を使って第三者に一度整理してもらうのも一つの方法です。
相談の場では「うちの家計は特殊で恥ずかしい」と感じて足が向かない方もいますが、生活設計・資金計画を両方とも作れている世帯そのものが3割に満たない(約23.1%)ことを踏まえると、相談すること自体は特別なことではありません。
7. 「思ったより苦しかった」34.4%の実感と、それ以上に大きい「無関心」28.3%という壁
同じ調査には、家計運営そのものへの評価を尋ねた設問もあります。
「思ったより、家計運営は苦しかった」と答えた世帯は34.4%で、「思ったような家計運営ができた」29.2%を上回りました。
一方で見落とされがちなのが、「意識したことがない」という回答が28.3%と、実は3割近くを占めている点です。
「苦しい」と感じている人と、「そもそも意識していない」人を合わせると、6割超が家計運営を主体的に評価できていないことになります。
「思ったより、ゆとりのある家計運営ができた」と回答した世帯は8.2%にとどまり、「苦しかった」34.4%とは4倍以上の開きがあります。
8. 挫折を防ぐ小さな仕組み化。行動を「意志」に頼らせない工夫
ここまでの数字が示すのは、「意志が弱いから続かない」のではなく、「計画を実行に移す仕組みが無いから続かない」という構図です。
この壁を越えるために有効なのが、貯金を「意志」ではなく「仕組み」に任せる方法です。
8.1 先取り貯金で「使ってから貯める」発想を逆転させる
給料が入ったら真っ先に一定額を別口座へ移し、残ったお金で生活する「先取り貯金」は、意志の力を必要としない仕組みの代表例です(「手取りの何割」が正解?無理のない理想の貯蓄率と強制天引きの罠で無理のない割合を詳しく解説しています)。
口座振替や自動積立を設定してしまえば、「今月は我慢できるか」という毎月の判断そのものを減らせます。
8.2 「ご褒美」より「記録」を先に仕組み化する
多くの節約特集では「ご褒美枠を作る」ことが勧められていますが、その前段階として重要なのが支出の記録です。
何にいくら使っているかが見えていない状態でご褒美枠だけ作っても、結局どこかで帳尻が合わなくなります(貯金できない人の特徴とは?貯まる人が必ずやっている「口座の使い分け」も参考になります)。
目的別に口座やアプリを使い分けることは、家計を「見える化」する仕組みそのものだと言えます。
8.3 「ご褒美」だけを先に決めるとロス回避が働きにくい
行動経済学では、人は「得る喜び」より「失う痛み」を強く感じる傾向があるとされています(ロス回避)。
ご褒美(得る喜び)だけを設計すると、この「失いたくない」という強い感情を節約の力に変えられません。
そこでおすすめなのが、「先に少額を貯蓄用の口座へ移し、その口座に貯まった金額を可視化する」方法です。
貯まった金額が「減っていく」姿を意識できると、無駄遣いを「せっかく貯めた分を失う行為」として捉えやすくなります。
「頑張って貯める」よりも「貯めた分を守る」という意識のほうが、ロス回避の力を借りやすいため、途中で挫折しにくいという特徴があります。
9. 【編集者の視点】
「続けるための工夫」というと精神論に聞こえがちですが、実務的には「判断の回数を減らす」ことに尽きます。
先取り貯金や口座の使い分けは、いずれも「毎回考えて判断する」場面を減らし、自動化してしまう工夫です。
アナログな方法が合う人には、硬貨を使った昔ながらの貯金法も、記録の手間を減らす仕組みとして機能します(500円玉貯金から最新アプリまで。確実に貯めるアナログ&デジタル活用術で具体的な方法を紹介しています)。
大切なのは、自分の性格に合った「意志に頼らない仕組み」をひとつでも先に作っておくことです。
完璧な計画を最初から作ろうとせず、まずは小さく始めて、続けながら調整していく姿勢が結果的に長続きします。
※本記事は、編集部が金融経済教育推進機構(J-FLEC)が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
10. まとめ
- J-FLECの2024年調査では、生活設計を「立てている」世帯は33.9%にとどまり、「今後は立てるつもり」の42.8%を下回っています。
- 生活設計を立てている世帯の割合は2020年の43.4%をピークに下がり続け、2024年は33.9%まで落ち込んでいます。
- 生活設計・資金計画をどちらも立てている世帯は、編集部試算で二人以上世帯全体の約23.1%にとどまります。
- 家計運営を「思ったより苦しかった」と感じる世帯は34.4%で、「意識したことがない」28.3%と合わせると6割を超えます。
これらの数字が示すのは、節約が続かないのは意志の弱さのせいではなく、計画を日々の行動に落とし込む「仕組み」が整っていない場合が多いということです。
「節約 ストレス」「節約 疲れた」と感じたときこそ、我慢を積み増すのではなく、判断の回数そのものを減らせないかを見直すタイミングだと考えてみてください。
まずは大きな目標を小さな区切りに分け、先取り貯金のような「意志に頼らない仕組み」をひとつだけ作ることから始めてみてください。
11. よくある質問
11.1 Q. 節約が続かないのは自分の意志が弱いからでしょうか?
A. J-FLECの調査では、生活設計を「立てるつもり」の世帯が「実際に立てている」世帯を上回っています。多くの人が計画を行動に移す手前で止まっており、意志の問題というより仕組みの問題である可能性があります。
11.2 Q. 節約を楽しく続けるにはどうすればよいですか?
A. 一次資料には具体的な「楽しみ方」の記載はありませんが、先取り貯金や口座の使い分けのように、毎回の判断を減らす仕組みを作ることが、我慢の負担を減らす一つの方法として挙げられます。
11.3 Q. 生活設計と資金計画はどう違うのですか?
A. J-FLECの調査では、生活設計は将来に向けた大きな方針、資金計画はそれを実現するための具体的な計画と位置づけられています。生活設計を立てている世帯のうち、資金計画まで立てているのは68.0%です。
11.4 Q. 節約のモチベーションが下がったとき、まず何から見直せばよいですか?
A. いきなり大きな目標を立て直すのではなく、直近1〜3か月分の小さな資金計画に区切り直すことが有効です。あわせて、先取り貯金のように毎回の判断を減らせる仕組みを一つ用意すると、意志の力に頼らずに続けやすくなります。

参考資料
LIMO編集部家計解説班


