


年収350万円台後半から400万円台にかけて、昇給や転職で「350万円」「370万円」「430万円」といった、きりのよい数字ではない年収になった方は少なくありません。
「年収400万円の手取りはいくらか」という早見表は数多くありますが、370万円や430万円のような端数のある年収まで一覧で示した記事は見当たりませんでした。
本記事では、令和8年度の最新の保険料率・税制をもとに、年収350万円から490万円までの8地点の手取り額を編集部で試算し、一覧で示します。前提条件は、東京23区在住・独身(扶養家族なし)・40歳未満(介護保険料なし)・賞与なし・勤務先の社会保険に加入・入社2年目以降(住民税が課税される場合)です。
なお、子ども・子育て支援金に関する詳しい説明は、下記の記事より一部を引用・参照しています。
1. 年収350万円台後半〜490万円台とは、どんな年収帯か
この年収帯に該当するのは、20代後半〜30代の会社員や、昇給・転職を経て中堅層に差しかかった会社員です。額面が「300万円」や「400万円」というきりのよい数字からずれた年収になっている方も多くいます。
転職活動や人事評価の面談では、「年収400万円台前半」のように幅のある言い方をされることも多く、自分の年収がそのどのあたりに位置するかを、手取りベースで具体的に知りたいという声もよく聞きます。
1.1 手取り額を決める3つの天引き項目
手取り額は、年収から社会保険料・所得税・住民税を差し引いた金額です。年収に比例して単純に増減するわけではありません。
社会保険料(健康保険・厚生年金保険・雇用保険)は、月々の給与を「標準報酬月額」という等級に当てはめて計算します。実際の給与額そのものではなく、区切りのよい等級で決まる点が特徴です。
所得税と住民税は、年収から「給与所得控除」と「基礎控除」を差し引いた「課税所得」に税率をかけて計算します。控除額は年収に応じて段階的に変わるため、税負担の増え方も年収帯によって異なります。
2. 「350万円」から「490万円」まで、標準報酬月額の等級で見る手取り一覧
この年収帯で見落とされがちなのが、社会保険料の土台になる「標準報酬月額」の等級です。年収が20万円増えても、月給が同じ等級にとどまる限り、社会保険料はほとんど増えません。
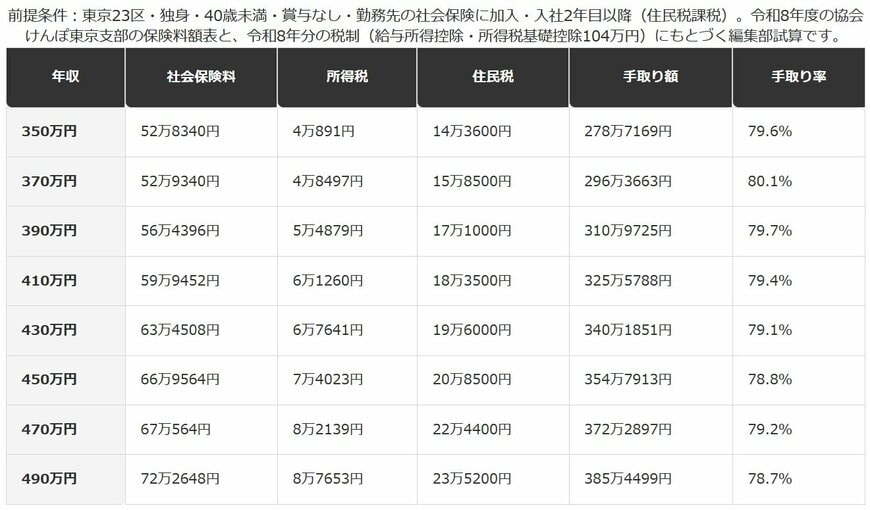
2.1 編集部試算:年収350万円〜490万円の手取り一覧
350万円〜390万円
- 350万円:手取り278万7169円(手取り率79.6%)
- 370万円:手取り296万3663円(手取り率80.1%)
- 390万円:手取り310万9725円(手取り率79.7%)
410万円〜490万円
- 410万円:手取り325万5788円(手取り率79.4%)
- 430万円:手取り340万1851円(手取り率79.1%)
- 450万円:手取り354万7913円(手取り率78.8%)
- 470万円:手取り372万2897円(手取り率79.2%)
- 490万円:手取り385万4499円(手取り率78.7%)
表を見ると、350万円から370万円にかけて手取り率が79.6%から80.1%へと、わずかに上がっていることが分かります。450万円から470万円にかけても、78.8%から79.2%へと同じ現象が起きています。
この2つの区間には共通点があります。月給に換算すると、350万円(月29万1667円)と370万円(月30万8333円)は、いずれも協会けんぽの「標準報酬月額30万円」という同じ等級に区分されます。450万円(月37万5000円)と470万円(月39万1667円)も、同じく「標準報酬月額38万円」の等級にそろいます。
年収が20万円増えても、社会保険料(本人負担)は雇用保険料の分(1000円)しか増えません。税金側は年収の増加分に応じて増えるものの、社会保険料がほぼ据え置かれる分、手取り率という指標で見るとわずかに上向くという逆転が生まれます。
3. 【編集者の視点】
「年収が増えたのに手取りの増え方が悪い」と感じる場面は多いですが、今回のように手取り率がわずかに上向く区間があることは、あまり知られていません。
この現象が起きる理由は、健康保険・厚生年金保険の保険料が、実際の給与額ではなく「標準報酬月額」という2万〜3万円前後の幅で区切られた等級で決まるためです。等級の範囲内であれば、月給が多少上下しても保険料は変わりません。
実務上のポイントは、昇給や転職で年収が上がるタイミングです。中途半端に等級の境目をまたぐよりも、次の等級にしっかり乗るところまで交渉できれば、手取りの増え方が有利になりやすくなります。
ただし、標準報酬月額は毎年4〜6月の給与の平均から決まる「定時決定」で1年に1回見直されるほか、固定的な給与が2等級以上変わった場合は「随時改定」の対象にもなります。ご自身の等級がどう決まっているか気になる場合は、給与明細の「標準報酬月額」の欄を確認するか、勤務先の給与担当窓口に確認することをおすすめします。
なお、この試算は東京23区・独身・扶養なしという前提に基づいています。お住まいの都道府県によって協会けんぽの健康保険料率が異なるほか、家族構成によって税負担も変わるため、正確な金額は給与明細や源泉徴収票で確認してください。
また、賞与(ボーナス)がある場合は、標準報酬月額とは別に「標準賞与額」という区分で保険料が計算されます。賞与の配分によって月々の受け取り方も変わるため、本記事の試算はあくまで賞与なしのケースである点にご注意ください。
4. 所得税の基礎控除が縮む「489万円の崖」は、この年収帯にはまだ来ない
年収500万円や700万円を扱う記事では、所得税の基礎控除が段階的に縮む崖がしばしば話題になります。この年収帯では、その崖はまだ登場しません。
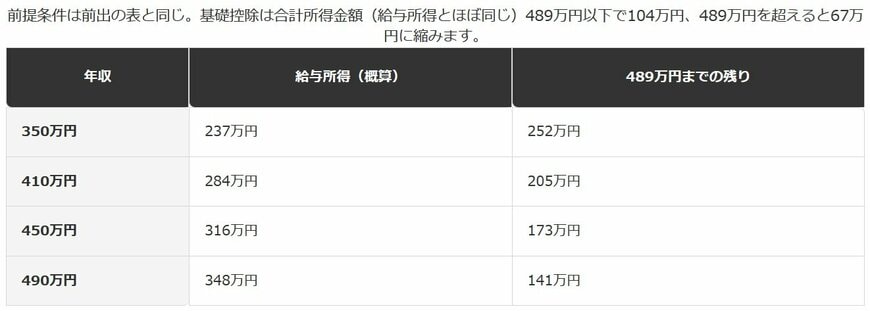
4.1 編集部試算:給与所得と基礎控除104万円が続く「残り」
4.2 【489万円までの余裕、年収別】
350万円〜410万円
- 350万円:給与所得237万円(残り252万円)
- 410万円:給与所得284万円(残り205万円)
450万円〜490万円
- 450万円:給与所得316万円(残り173万円)
- 490万円:給与所得348万円(残り141万円)
令和8年分の所得税の基礎控除は、合計所得金額(給与所得とほぼ同じ)が489万円以下であれば104万円、489万円を超えると67万円に縮みます。この年収帯の給与所得は237万円〜348万円にとどまり、いずれも489万円まで100万円以上の余裕があります。
基礎控除が104万円から67万円に縮む489万円という境目は、給与収入に換算するとおよそ666万円に相当します。本記事が扱う490万円という年収でも、そこまでにはまだ176万円ほどの距離があります。
5. 【編集者の視点】
年収500万円台以降を扱う記事では「所得税の基礎控除が489万円を境に104万円から67万円へ縮む」という点がしばしば独自の切り口として取り上げられます。今回の年収帯(350万円台後半〜490万円台)では、この崖はまだ関係ありません。
合計所得金額が489万円を超えるのは、給与収入に換算するとおよそ666万円からです。今回の試算の上限である490万円は、そこまでまだ176万円ほどの余裕があります。
ここで注意したいのは、基礎控除が縮む489万円という基準は、あくまで「合計所得金額」で判定される点です。給与以外に副業や不動産所得などがある場合は、それらも合算した金額で判定されるため、給与収入だけで安心しきらないことが大切です。
もう1つ知っておきたいのが、配偶者控除・配偶者特別控除の適用可否を左右する「本人の合計所得900万円」という別の基準です。この年収帯であれば、こちらも十分に余裕があります。
ご自身の合計所得金額が何万円に該当するかは、源泉徴収票の「給与所得控除後の金額」の欄で確認できます。年末調整の「基礎控除申告書」を提出する際に、あわせて確認しておくとよいでしょう。
6. 配偶者の年収の壁は、あなたの年収(350万円〜490万円)にどう影響するか
この年収帯で働く方の中には、配偶者がパートなどで働き、年収の壁を意識しているご家庭も少なくありません。ここでは、本人の年収という視点からその壁を整理します。
配偶者控除・配偶者特別控除は、本人(納税者)の合計所得金額が900万円以下であれば、配偶者の所得に応じた控除を受けられる仕組みです。900万円を超えると段階的に縮小し、1000万円を超えると対象外になります。
会社員として働きながら、副業の所得や不動産所得が別にある方でなければ、合計所得金額はおおむね給与所得と同じ金額になります。本記事の年収帯であれば、900万円という基準まではまだ大きく距離があります。
本記事が扱う年収350万円〜490万円は、給与所得に換算すると237万円〜348万円です。900万円という基準までは大きな余裕があるため、控除の金額は、ご自身の年収が350万円か490万円かによって変わることはありません。
※本記事は、編集部が全国健康保険協会・日本年金機構・国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
一方で、配偶者自身の年収については、106万円・130万円という社会保険の壁や、103万円・106万円という税金の壁が別に存在します。これらは配偶者本人の働き方に関わる基準であり、本人(納税者側)の年収とは別の制度です(103万・130万など他の「年収の壁」との違い・比較一覧で詳しく解説しています)。
配偶者特別控除の金額は、配偶者の合計所得金額が58万円超95万円以下であれば満額の38万円、133万円を超えると0円になります。ご自身の年収がいくらであっても、この配偶者側の所得区分だけが控除額を左右します。
この年収帯に近い方は、年収300万円の手取りはいくらかや年収400万円の手取りはいくらかもあわせてご覧いただくと、隣接する年収帯との違いがより分かりやすくなります。
7. まとめ
- 年収350万円台後半〜490万円台では、標準報酬月額の等級の区切り方によって、年収が20万円増えても手取り率がわずかに上がる区間があります。
- 350万円から370万円、450万円から470万円は、いずれも同じ社会保険の等級にとどまるため、この現象が起きています。
- 所得税の基礎控除が縮む「489万円の崖」(給与収入換算で約666万円)は、この年収帯にはまだ関係しません。
- 配偶者控除・配偶者特別控除も、本人の年収がこの範囲内であれば変わらず受けられます。
年収400万円台という数字だけを見ると1つのまとまりに思えますが、350万円から490万円の間には、標準報酬月額の等級という細かい区切りが隠れています。
ご自身の年収に近いポイントがあれば、まずは給与明細で標準報酬月額の欄を確認してみてください。等級や控除の区分に迷う場合は、勤務先の給与担当窓口や税務署に確認する方法もあります。
8. よくある質問
8.1 Q. 年収400万円台なら、みんな同じ手取り率になりますか?
A. いいえ、標準報酬月額の等級によって手取り率は変わります。本記事のとおり、同じ「400万円台」でも410万円と490万円では手取り率に差があり、一律ではありません。
8.2 Q. 「350万円から370万円で手取り率が上がる」というのは、必ず起こりますか?
A. 本記事の試算は東京23区・独身・扶養なしという前提に基づいています。都道府県や家族構成によって保険料率・控除額が変わるため、同じ現象が起きるかどうかはご自身の条件で確認する必要があります。
8.3 Q. 基礎控除が縮む489万円の壁は、いつか関係してきますか?
A. 給与収入が666万円程度まで増えると、合計所得金額が489万円を超え、基礎控除が104万円から67万円に縮みます。この年収帯を超えて昇給・転職する場合は、あらためて確認しておくとよいでしょう。
8.4 Q. 賞与(ボーナス)がある場合も、この記事の手取り額と同じになりますか?
A. 本記事の試算は賞与なしを前提にしています。賞与には別途「標準賞与額」という区分で保険料がかかるため、賞与がある場合の月々の受け取り方は本記事の前提と異なります。正確な金額は給与明細でご確認ください。

参考資料
- 全国健康保険協会東京支部「保険料額表(令和8年度版)」
- 日本年金機構「厚生年金保険料額表・保険料率」
- 厚生労働省「令和8年度雇用保険料率のご案内」
- 国税庁「源泉所得税の改正のあらまし」(令和8年4月)
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁タックスアンサーNo.1191「配偶者控除」
- 国税庁タックスアンサーNo.1195「配偶者特別控除」
- 東京都主税局「個人住民税」
LIMO編集部年収解説班


