

「NISAなら扶養に響かないと聞いたけれど、特定口座の利益はどうなるの?」「配当を確定申告すればふるさと納税の上限が増えると聞いたが、扶養は大丈夫?」——扶養の範囲で働きながら株式投資を始めた人ほど、こうした疑問にぶつかりやすいものです。
結論からいうと、「扶養」と「ふるさと納税」は判定の物差しがまったく別で、しかも令和6年度の税制改正によって、両者の関係が以前とは変わっています。この記事では、税法上の扶養・社会保険上の扶養・ふるさと納税の上限額という3つの制度を、公的資料に基づいて整理します。
なお、NISAや特定口座の基本的な仕組みについては、下記の記事より一部を引用・参照しています。

1. 「扶養」は1つではない。税法上と社会保険上の2種類がある
まず整理しておきたいのが、「扶養」という言葉が指す制度が2つある、という基礎知識です。
1.1 税法上の扶養(配偶者控除・扶養控除)
配偶者や親族の「合計所得金額」が一定額以下であれば、扶養する側が所得税・住民税の控除を受けられる仕組みです。合計所得金額とは、給与所得だけでなく、確定申告した配当所得・譲渡所得等も合算した金額を指します。
1.2 社会保険上の扶養(健康保険の被扶養者)
健康保険組合や全国健康保険協会が、家族を被扶養者として認定する基準です。判定は「合計所得金額」ではなく「年間収入」で行われ、税法上の扶養とは別の制度として運用されています。
この2つを混同すると、「NISAなら扶養に影響しない」という正しい知識が、「株の利益は扶養に一切関係ない」という誤った理解に広がってしまいます。
この記事が想定するのは、扶養の範囲内で働きながら特定口座で株式投資をしている人、またはその配偶者・親として家計を見ている人です。「扶養から外れたくない」「でもふるさと納税の枠も増やしたい」という、相反する2つの気持ちを同時に持つ読者を対象にしています。
2. NISAと「申告不要」の特定口座なら、扶養にもふるさと納税にも影響しない
次に、影響が出ない安全な範囲を確認しておきます。
2.1 NISA口座の利益は非課税で、そもそも所得に含まれない
国税庁は、NISAの非課税口座で得た配当等・譲渡益について「非課税となります」と説明しています。非課税である以上、税法上の扶養判定に使う合計所得金額にも、社会保険上の扶養判定に使う年間収入にも算入されません。
ただしNISA口座で生じた譲渡損失は「ないものとみなされます」。特定口座・一般口座の利益と損益通算することもできません。損失が出た場合の確定申告・繰越控除については、下記の記事で詳しく解説しています。
2.2 特定口座(源泉徴収あり)で「申告不要」を選んだ場合
横浜市は公式ページで、上場株式等の配当等所得・譲渡所得等について「申告不要の課税方式を選択して申告した場合は、上記の各種制度における基準となる総所得金額等や合計所得金額には含まれません」と説明しています。つまり源泉徴収だけで完結させれば、扶養判定にもふるさと納税の計算にも表れません。
3. 令和6年度改正で消えた「ふるさと納税だけ得する」抜け道
ここからが独自の深掘りです。以前は、配当所得についてふるさと納税の上限額を増やすテクニックがしばしば紹介されていました。ところが、令和6年度(令和5年分)からその前提が変わっています。
3.1 「所得税だけ申告、住民税は申告不要」が選べなくなった
横浜市の公式ページによれば、令和5年度(令和4年分所得税)までは「所得税では分離課税、個人市民税・県民税では申告不要とするなど、異なる課税方式を選択することができ」ました。
しかし令和6年度(令和5年分)以降は「所得税と市民税・県民税の課税方式を一致させることとなり、異なる課税方式を選択することはできなくなります」と明記されています。
令和6年度(令和5年分)より、所得税と市民税・県民税の課税方式を一致させることとなり、異なる課税方式を選択することはできなくなります。上記の改正により、確定申告において申告した「上場株式等の配当等所得及び譲渡所得等(源泉徴収を選択した特定口座分)」については、市民税・県民税においても「申告する」こととなり、市民税・県民税の「合計所得金額」にも算入されます。
出典:横浜市「上場株式等の配当等所得及び譲渡所得等の申告方法について」
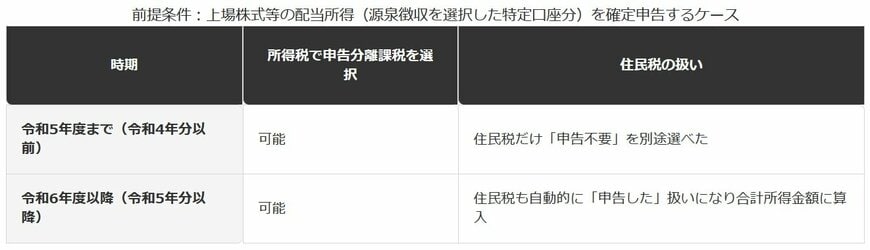
3.2 【配当所得の課税方式選択の変化】
令和5年度まで(令和4年分以前)
- 令和5年度まで(令和4年分以前)の所得税:申告分離課税を選択可能
- 令和5年度まで(令和4年分以前)の住民税:住民税だけ「申告不要」を別途選べた
令和6年度以降(令和5年分以降)
- 令和6年度以降(令和5年分以降)の所得税:申告分離課税を選択可能
- 令和6年度以降(令和5年分以降)の住民税:住民税も自動的に「申告した」扱いになり合計所得金額に算入
4. 【編集者の視点】
「配当をあえて確定申告すれば、ふるさと納税の上限が増やせる」という話自体は、今も正しい内容です。総務省は控除上限額の目安について「個人住民税所得割額×20%」を基準にした算式を示しており、住民税の所得割額(=所得が増えれば増える金額)が上限額を左右する構造になっているためです。
問題は、その「申告する」という一手が、以前のように所得税側だけにとどまらなくなった点です。令和6年度以降は、確定申告をした瞬間に住民税の合計所得金額にも同時に反映されます。
ふるさと納税の枠を増やしたくて申告した配当が、扶養している家族自身の合計所得金額を押し上げてしまう、あるいは扶養に入っている本人がこの選択をしてしまい、自分の扶養資格に響く、という組み合わせが起こり得ます。
「ふるさと納税のためだけに申告する」かどうかは、扶養の判定まで含めて考える必要があります。判断に迷う場合は、お住まいの市区町村の税務担当窓口に、ご自身の合計所得金額の見込みを添えて確認するのが確実です。
5. 扶養から外れるかどうかは「あと何万円まで」で決まる
実際にどのくらいの金額で扶養の判定が変わるのか、具体的な試算で見てみます。
5.1 編集部試算:給与収入103万円のとき、配当をいくら申告すると境目を超えるか
財務省の資料によれば、配偶者控除・扶養控除の対象となる扶養親族側の合計所得金額の要件は、令和7年分以後の所得税で「58万円」です。
給与収入103万円の場合、令和8年分の所得税の給与所得控除の最低保障額74万円を差し引くと、給与所得は29万円になります(103万円-74万円=29万円)。
この29万円に、確定申告する配当所得の額を積み上げていくと、どこで要件の58万円を超えるかが分かります。
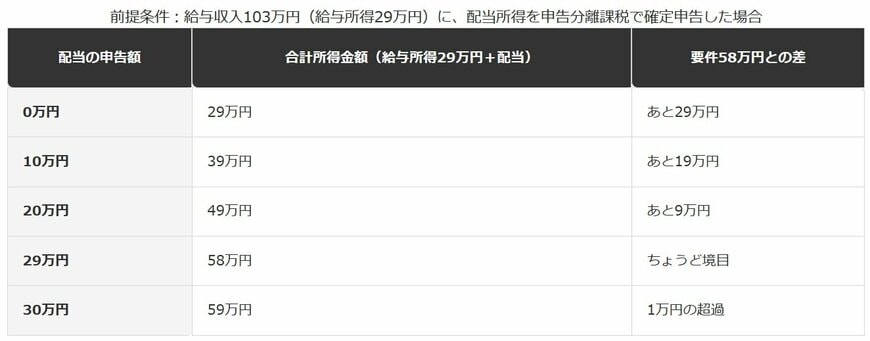
5.2 【配当の申告額別に見る、扶養親族要件58万円との差】
給与所得29万円に配当を積み上げた場合
- 配当の申告額0万円:合計所得金額29万円(要件58万円まであと29万円)
- 配当の申告額10万円:合計所得金額39万円(要件58万円まであと19万円)
- 配当の申告額20万円:合計所得金額49万円(要件58万円まであと9万円)
- 配当の申告額29万円:合計所得金額58万円(要件58万円にちょうど到達)
- 配当の申告額30万円:合計所得金額59万円(要件58万円を1万円超過)
令和8年分の所得税と、同じ年の所得に対応する令和9年度分の個人住民税は、給与所得控除の最低保障額がいずれも74万円で一致します(時限的な特例による一致で、恒久的な仕組みではありません)。そのためこの表は、年分・年度をそろえれば所得税・住民税のどちらにもそのまま当てはまります。
6. 【編集者の視点】
この試算のポイントは、「配当30万円」という金額そのものより、「境目までの余白がどれだけ小さいか」です。今回のケースでは配当29万円までは要件内に収まり、30万円になった瞬間に1万円だけ超過します。
扶養から外れると、扶養する側の配偶者控除・扶養控除が使えなくなり、扶養する側の税負担が増えます。一方で扶養に入っている本人の手取りが必ず減るとは限らず、世帯全体でどちらが得かは個々の年収バランス次第です。
「配当を申告するかどうか」を決める前に、まず自分の給与収入から所得税・住民税それぞれの合計所得金額を計算し、要件の58万円(今後の税制改正でさらに引き上げられる可能性があります)にどれだけ近いかを確認することをおすすめします。計算に迷う場合は、確定申告の時期に税務署の相談窓口を利用する方法もあります。
7. 社会保険の「130万円の壁」に株の利益は含まれるのか
税法上の扶養とは別に、社会保険上の扶養(健康保険の被扶養者)も確認しておく必要があります。
7.1 基準額は130万円・180万円・150万円。ただし判定は「収入」ベース
全国健康保険協会は、被扶養者の年間収入について「130万円未満」(60歳以上・障害厚生年金受給者等は180万円未満、19歳以上23歳未満で配偶者を除く場合は150万円未満)という基準額を示しています。令和8年4月1日からは、労働契約の内容から見込まれる年間収入額で判定する方法に見直されました。
この見直しは「労働契約で定められた賃金」を対象にしたものです。株式の譲渡益や配当のような、労働契約に基づかない収入の扱いについて、全国健康保険協会の公式ページを直接確認しましたが、算入方法を明記した記載は見当たりませんでした。
7.2 継続的な収入かどうかは、加入する健康保険組合の判断による
健康保険組合の中には、株式の譲渡収入について独自の基準を示しているところもあります。例えば、ある企業の健康保険組合は、年間の譲渡収入が基準額(130万円など)以上になった場合に被扶養者要件を失うとしつつ、譲渡損失が出た場合の収入は0円として扱う、という考え方を示しています。
ただし、こうした具体的な算入ルールは健康保険組合ごとに定められているものであり、全ての保険者に共通する統一基準として公表されているわけではありません。
株式の売却を検討する際は、税法上の103万円・123万円の壁と、社会保険上の130万円の壁を同じ数字で考えないことが大切です。加入している健康保険組合・全国健康保険協会の支部に、実際の取引内容を添えて個別に確認することをおすすめします。
なお、短時間労働者本人が社会保険の適用対象となるかどうかを判定する賃金要件(月額8.8万円以上、年収換算で約106万円)が令和8年10月1日に撤廃される予定です。これは労働者本人の社会保険加入要件であり、被扶養者の認定基準(130万円の壁)とは別の制度です。この基準額そのものの変更は税制上の扶養(103万円等)には影響しませんが、勤務先の働き方を変える場合はあわせて確認しておくとよいでしょう。
※本記事は、編集部が総務省・国税庁・横浜市・全国健康保険協会が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. まとめ
- 「扶養」には税法上(配偶者控除・扶養控除)と社会保険上(健康保険の被扶養者)の2種類があり、判定の物差しが異なります。
- NISAの非課税口座の利益と、特定口座で「申告不要」を選んだ利益は、いずれの扶養判定にもふるさと納税の計算にも含まれません。
- 令和6年度(令和5年分)以降は、確定申告で株式の配当・譲渡所得を申告すると所得税と住民税で課税方式が一致し、住民税の合計所得金額にも自動的に反映されます。
- ふるさと納税の上限額を増やす目的で配当を申告すると、同時に扶養親族側の合計所得金額(要件58万円、給与収入換算123万円)を押し上げる可能性があります。
- 社会保険上の130万円の壁に株式の譲渡益・配当をどう算入するかは、公式ページに明記がなく、加入する健康保険組合ごとの確認が必要です。
扶養とふるさと納税、どちらも「得をしたい」という気持ちから調べ始める人が多いテーマですが、両者は別々の制度であり、しかも令和6年度の改正で以前より連動が強まっています。片方だけを見て判断すると、思わぬところでもう片方に影響が出かねません。
配当を確定申告するかどうか迷ったときは、まず自分の給与収入から所得税・住民税それぞれの合計所得金額を計算し、扶養の要件と照らし合わせてみてください。判断に迷う場合は、税務署や市区町村の税務窓口、加入している健康保険組合に、具体的な金額を添えて相談することをおすすめします。
9. よくある質問
9.1 Q. NISAの利益は扶養から外れる原因になりますか?
A. なりません。NISAの非課税口座で得た配当等・譲渡益は非課税所得のため、税法上の合計所得金額にも社会保険上の年間収入にも算入されません。
9.2 Q. 特定口座で「源泉徴収あり」を選んでいれば、確定申告をしなくても問題ありませんか?
A. 申告不要を選んだ場合、その所得は合計所得金額に含まれません。ただし、ふるさと納税の上限額を増やす目的などで確定申告をすると、令和6年度以降は住民税の合計所得金額にも自動的に反映される点に注意が必要です。
9.3 Q. 配当を確定申告すると、必ず扶養から外れますか?
A. 必ずではありません。給与収入や配当額によって合計所得金額が要件(58万円)を超えるかどうかが決まります。本文の試算のように、給与収入と申告する配当額を具体的に当てはめて確認する必要があります。
9.4 Q. ふるさと納税の控除上限額は、どうすれば正確に分かりますか?
A. 総務省が示す算式では、住民税からの控除の特例分は住民税所得割額の2割が上限です。給与収入だけでなく、確定申告する配当所得等がある場合はその分も反映されるため、正確な上限額は住民税の課税明細(税額決定通知書)に記載された所得割額をもとに確認するのが確実です。
参考資料
- 総務省「ふるさと納税のしくみ|税金の控除について」
- 横浜市「上場株式等の配当等所得及び譲渡所得等の申告方法について」
- 国税庁「No.1535 NISA制度」
- 財務省「扶養控除の見直し・特定親族特別控除の創設(令和7年度税制改正)」
- 全国健康保険協会「被扶養者の認定における特例について」
- 厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」(令和7年10月1日付 保保発1001第3号・年管管発1001第3号)
LIMO編集部ウェルスマネジメント班


