


年収130万円から290万円台で働くパート・契約社員や、社会人1〜2年目の会社員の中には、「額面はたしかに増えているのに、手取りがほとんど増えた気がしない」と感じる方が少なくありません。
この年収帯には、130万円・150万円・178万円・190万円・220万円という、性質の異なる複数の「壁」が狭い範囲に集中しています。特に130万円の手前から手取りが一時的に目減りする境目があることは、意外と知られていません。
本記事では、令和8年度の最新の保険料率・税制をもとに、年収130万円〜290万円の主要なポイントごとに手取り額を編集部で試算し、一覧で示します。前提条件は、東京都在住・独身(扶養家族なし)・40歳未満(介護保険料なし)・賞与なし・勤務先の社会保険に加入・入社2年目以降(住民税が課税される場合)です。
1. 「年収130万〜290万円」はどんな働き方の年収帯か
この年収帯に該当するのは、主にフルタイムに近い時間で働くパート・契約社員や、新卒・第二新卒の会社員です。年収130万円は「社会保険上の扶養」を意識し始める境目でもあります。
1.1 まず知っておきたい「壁」の全体像
「年収の壁」には大きく2種類あります。106万円・130万円のような「社会保険に自分で加入するか」の壁と、178万円のような「所得税がかかり始めるか」の壁です。
個別の壁の成り立ちは、こちらの記事でも比較しています(他の「年収の壁」との比較記事)。本記事では、130万〜290万円という範囲にこの2種類の壁が集中している点に注目します。
2. 年収が増えても手取りが比例して増えない理由
手取り額は年収から社会保険料・所得税・住民税を差し引いた額で、年収に比例して単純に増えるわけではありません。
2.1 3つの天引き項目の性質の違い
社会保険料(健康保険・厚生年金保険・雇用保険)は、月々の給与を「標準報酬月額」という等級に当てはめて計算します。実際の給与額そのものではなく、等級単位で決まる点が特徴です。
所得税と住民税は、年収から「給与所得控除」と「基礎控除」を差し引いた「課税所得」に税率をかけて計算します。控除額は年収に応じて段階的に変わるため、税負担の増え方も年収帯によって異なります。
3. 「129万円」と「130万円」で手取りが逆転する“社会保険の崖”
年収130万円は、多くの方が家族の社会保険の扶養から外れ、自分自身で健康保険・厚生年金保険に加入することになる境目です。この境目の前後では、額面がわずかに増えただけで手取りが大きく減るという、独特の現象が起こります。
3.1 編集部試算:129万円と130万円の手取り比較
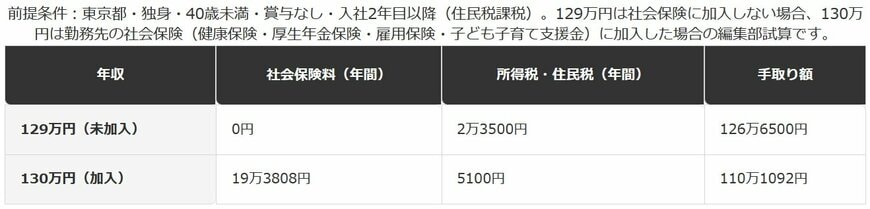
編集部で、東京都・独身・40歳未満という条件をそろえたうえで試算したところ、次のような結果になりました。
3.2 【129万円と130万円、天引きの差】
129万円(社会保険に加入しない場合)
- 社会保険料:0円
- 所得税・住民税:2万3500円
- 手取り:126万6500円
130万円(勤務先の社会保険に加入する場合)
- 社会保険料:19万3808円
- 所得税・住民税:5100円
- 手取り:110万1092円
額面はわずか1万円しか増えていないのに、手取りは16万5408円も少なくなる計算です(編集部試算)。社会保険料が「年収に比例して少しずつ増える」のではなく、加入した瞬間に年間約19万円の負担が一気に発生するためです。
なお、2026年10月1日からは、加入条件だった「月額8万8000円以上」という賃金要件が撤廃される予定です。企業規模や労働時間の条件を満たせば、130万円未満でも加入対象になるケースが増える見通しです。
繁忙期の残業などで一時的に基準額を超えた場合は、事業主の証明により原則2回まで扶養にとどまれる特例もあります。急な収入増があった際は、まず勤務先に相談してみてください。
4. 【編集者の視点】
「130万円の壁」というと税金の話だと誤解されがちですが、これは所得税・住民税ではなく社会保険の話です。税金の壁(178万円や190万円)を超えても、手取りが逆転するほど急激に減ることはありません。
一方、社会保険の壁は「加入した瞬間に年間約19万円の負担が発生する」という、崖に近い変化をします。この違いを理解しないまま「年収を増やしたら損をした」と感じてしまう方が少なくありません。
実務上の注意点として、130万円という基準は「今後1年間の見込み収入」で判定される点にも気をつけたいところです。単月の給与が一時的に高くなっただけで、年間ベースでは超えないと分かっている場合は、慌てて手続きをする必要はありません。
恒常的な時給アップなどで見込み収入が130万円を超えることが明らかになった時点で、扶養から外れる手続きが必要になります。判断に迷う場合は、配偶者や親の勤務先の担当窓口に、労働条件通知書を持って確認するのが確実です。社会保険への加入自体は、将来の年金額が増えるといったメリットもあります。
5. 150万・178万・190万・220万円の壁を境に、手取りはどう変わるのか
130万円を超えて社会保険に加入したあとも、150万円・178万円・190万円・220万円という節目で、控除の仕組みが少しずつ変わっていきます。まずは主要なポイントの手取り額を一覧で確認します。
5.1 編集部試算:年収130万〜290万円の手取り一覧
5.2 【年収130万〜290万円、手取りの目安】
130万〜190万円(所得税はかからない範囲)
- 130万円:手取り110万1092円(手取り率84.7%)
- 150万円:手取り125万5748円(手取り率83.7%)
- 178万円:手取り146万9680円(手取り率82.6%)
- 190万円:手取り156万1752円(手取り率82.2%)
220万〜290万円(所得税がかかり始める範囲)
- 220万円:手取り180万3589円(手取り率82.0%)
- 250万円:手取り204万1751円(手取り率81.7%)
- 290万円:手取り233万9918円(手取り率80.7%)
178万円は、所得税の基礎控除(104万円)と給与所得控除の最低保障額(74万円)の合計で、令和8年分・令和9年分の「所得税がかからない年収の上限」にあたります(178万円の壁の基本を解説した記事)。
表のとおり、150万円から220万円の手取り率は82〜84%台とゆるやかにしか下がりません。社会保険の壁が崖であるのに対し、税金の壁は越えても急に手取りが減らないのです。
6. 【編集者の視点】
「年収の壁」という言葉は便利ですが、すべての壁を同じ重さで恐れる必要はありません。この一覧からも分かるとおり、税金の壁を越えても手取りが前より少なくなることはなく、増え方が少し緩やかになるだけです。
注意したいのは、178万円や190万円という金額は「所得税」「住民税」それぞれの制度上の基準であり、扶養控除の対象になるかどうかの基準(配偶者や親の税金計算上の扶養)とは別物だという点です。子や配偶者を扶養する側の基準と混同すると、思わぬ勘違いにつながります。
実務上は、年末に近づいたタイミングで「今年の年収がどの区分に入りそうか」を給与明細や源泉徴収票の見込み額で確認しておくと安心です。年の途中で時給や勤務時間が変わった場合は特に、12月分までの見込み額を一度計算しておくことをおすすめします。
迷ったときは、年末調整の書類を提出する前に、勤務先の給与担当窓口や税務署に確認する方法もあります。壁を意識しすぎて働く時間を無理に抑えるよりも、まず自分の年収が実際にどの区分に入るのかを正確に把握することが、結果的に手取りを守ることにつながります。
7. なぜ190万円から220万円にかけて、手取りの伸び率がむしろ上向くのか
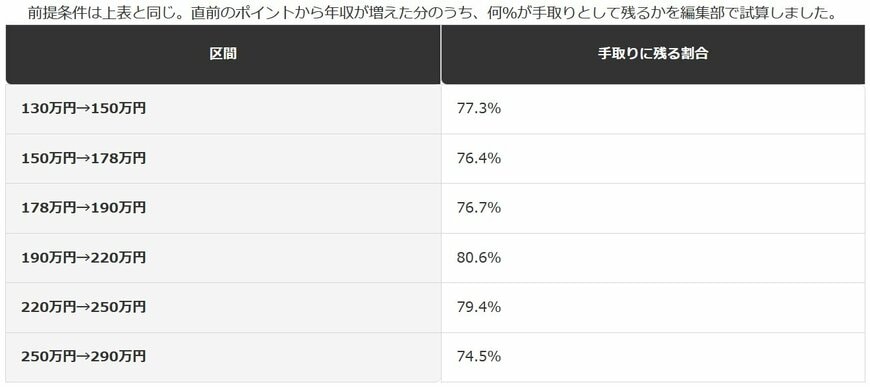
手取り一覧をよく見ると、不思議な現象に気づきます。年収が増えるほど手取り率は下がっていくはずなのに、190万円から220万円にかけての「伸び率」だけが、その前後の区間よりも高くなっているのです。
7.1 編集部試算:区間ごとの「手取りの伸び率」
7.2 【伸び率が上向く区間と下がる区間】
190万円を境に伸び率が上がる区間
- 178万円→190万円:76.7%
- 190万円→220万円:80.6%
その前後で伸び率が下がる区間
- 150万円→178万円:76.4%
- 250万円→290万円:74.5%
この逆転が起こる理由は、社会保険料の計算に使う「標準報酬月額」が、給与を5万円前後の幅で区切った等級で決まるためです。190万円(月収約15万8000円)は標準報酬月額16万円の等級に、220万円(月収約18万3000円)は18万円の等級に区分されます。
この間では月収が約2万5000円増える一方、標準報酬月額の増加は2万円にとどまり、社会保険料の増え方がたまたま緩やかになります。220万円を超えると所得税がかかり始めるため、250万円から290万円は税負担の増加が重なり、伸び率は再び下がります。手取りの増え方は、社会保険の等級と税金の壁が重なるタイミング次第で上下するのです。
逆に「手取りで15万円程度」を目指す場合の年収の目安は、こちらの記事(手取り額から年収を逆算した記事)で試算しています。
8. 【編集者の視点】
この試算から言えるのは、昇給や時給アップの交渉をするなら、中途半端に等級の境目をまたぐより、次の等級にしっかり乗るところまで上げてもらうほうが、手取りの増え方が有利になりやすいということです。
社会保険料の等級は、毎年4〜6月の給与の平均をもとに1年分(9月から翌年8月まで)が決まる「定時決定」という仕組みで見直されます。この時期に残業などで一時的に収入が増えると、翌年8月まで高いままの等級で保険料が天引きされ続けます。
反対に、固定的な給与が上がって2等級以上の差が生じた場合は、「随時改定」という仕組みで年の途中でも見直されます。正確な金額を知りたい場合は、勤務先の給与担当窓口や、日本年金機構・協会けんぽの最新の保険料額表で確認することをおすすめします。
※本記事は、編集部が全国健康保険協会・日本年金機構・国税庁・厚生労働省・東京都主税局の公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 年収130万円は、社会保険に自分で加入するかどうかの境目であり、額面が1万円増えただけで手取りが十数万円単位で減ることがあります。
- 150万・178万・190万・220万円は税金に関わる壁ですが、越えたからといって手取りが逆転するほど急に減ることはなく、増え方がゆるやかになるだけです。
- 190万円から220万円にかけては、標準報酬月額の等級の区切り方によって、むしろ手取りの伸び率が上向く区間になっています。
- 年収を上げる際は、社会保険の等級の境目を意識してタイミングを選ぶことで、手取りの目減りを抑えられる可能性があります。
年収200万円台という金額は一つの数字に見えても、130万円から290万円までの間にある複数の壁が積み重なってできています。同じ「10万円増えた」という変化でも、どの壁をまたぐかで手取りへの影響はまったく違います。
ご自身の状況に近いポイントがあれば、まずは給与明細や源泉徴収票で、実際の社会保険料や税額を確認してみてください。判断に迷う場合は、勤務先の給与担当窓口や年金事務所への相談も選択肢のひとつです。
10. よくある質問
10.1 Q. 年収130万円を少しでも超えたら、必ず社会保険に加入しなければなりませんか?
A. 加入の要否は、130万円という基準に加え、労働時間や一時的な収入増かどうかでも判断が変わります。残業などで一時的に基準額を超えた場合は、事業主の証明により原則2回まで扶養にとどまれる特例もあります。正確な判定は、勤務先の担当窓口や協会けんぽに確認してください。
10.2 Q. 106万円の壁は、もう関係なくなるのですか?
A. 令和8年10月1日から「月額8万8000円以上」という賃金要件は撤廃される予定です。ただし企業規模や労働時間の要件は残るため、勤務先の条件によっては引き続き判断基準になります。詳しくは他の「年収の壁」との比較記事もご覧ください。
10.3 Q. 178万円や190万円という金額は、扶養控除の基準と同じですか?
A. いいえ、別の基準です。178万円・190万円は本人の所得税・住民税に関する基準であり、配偶者や親が扶養控除・配偶者控除を受けられるかどうかの所得要件とは異なります。混同しないよう注意が必要です。
10.4 Q. 賞与(ボーナス)がある場合も、この記事の手取り額と同じになりますか?
A. 本記事の試算は賞与なしを前提にしています。賞与にも社会保険料や所得税がかかるため、賞与がある場合は月々の受け取り方が変わります。正確な金額は給与明細や源泉徴収票でご確認ください。

参考資料
- 財務省「令和8年度税制改正の大綱」(令和7年12月26日閣議決定)
- 国税庁「源泉所得税の改正のあらまし」(令和8年4月)
- 国税庁「令和8年分源泉徴収税額表」
- 全国健康保険協会「令和8年度都道府県単位保険料率(東京都)」
- 全国健康保険協会東京支部「保険料額表(令和8年度版)」
- 日本年金機構「厚生年金保険料額表・保険料率」
- 厚生労働省「令和8年度雇用保険料率のご案内」
- 東京都主税局「個人住民税」
- 厚生労働省「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律」(106万円の壁の賃金要件撤廃)
- 全国健康保険協会「被扶養者の認定における特例について」
LIMO編集部年収解説班


