【付加年金】月400円を40年上乗せすると年金は年「9万6000円」増える?自営業・フリーランスなら2年で元が取れる計算
納付できないのは免除・猶予中の人や国民年金基金の加入員。夫婦2人分のモデル年金23万7279円の読み方も整理


3. 平均年金月額と受給額の広がりを整理
ここでは、年金の受給状況を資料で確かめます。平均額は全体の傾向を知る手がかりですが、一人ひとりの加入状況によって受給額は異なります。
厚生労働省が2025年12月公表の「令和6年度 厚生年金保険・国民年金事業の概況」より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」についても確認します。
3.1 国民年金(老齢基礎年金)の平均受給額の確認
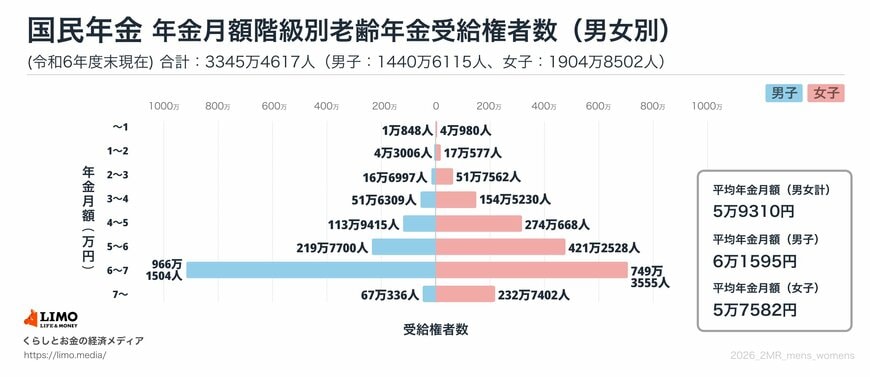
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 厚生年金(老齢厚生年金)の平均受給額の確認
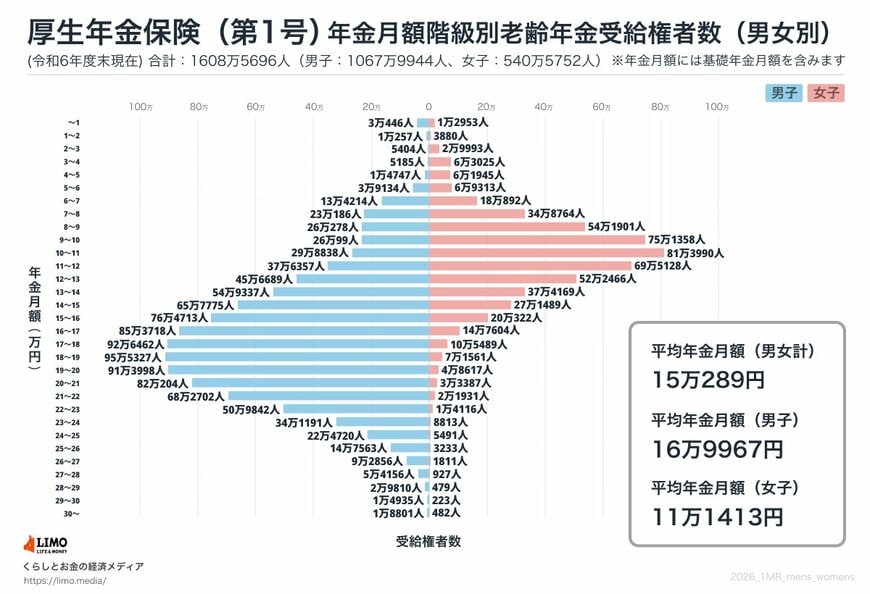
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金(老齢基礎年金)の平均受給額は、男女ともに月5〜6万円台です。一方で、厚生年金(老齢厚生年金)は全体の平均が15万円台ですが、男女の平均額にはおよそ6万円ほどの差が見られます。
この違いは、厚生年金の受給額が、現役時代の賃金水準や加入期間に応じて決まる仕組みによるものです。厚生年金は、収入に比例して保険料を納める制度であるため、働き方や就業期間の違いが、将来の年金額に反映されやすい特徴があります。
とくに現在のシニア世代では、女性が出産や育児、家族の事情などをきっかけに就業形態を変えたり、仕事を離れたりするケースが少なくありません。その結果、厚生年金の加入期間や賃金水準に差が生じ、平均受給額にも男女差として表れています。
4. 付加年金で国民年金に上乗せする仕組み
先述の通り、国民年金のみを受け取る場合の受給額は、厚生年金と比較してもだいぶ少なめです。働き方の多様化がすすむいま、厚生年金に加入しないフリーランスや自営業の方なども増えています。
国民年金の受給額を増やす方法のうち、今回は比較的手軽にできる「付加保険料の納付」についてご紹介します。
4.1 付加保険料の納付の確認
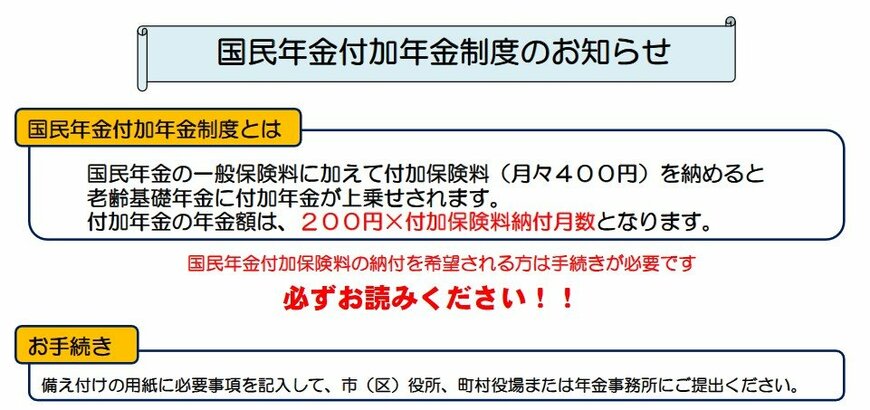
定額の国民年金保険料(2026年度は1万7920円)に「付加保険料(月額400円)」を上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
付加保険料を納付できる人の確認
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加保険料を納付できない人の確認
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金は同時に加入することができますが、個人型確定拠出年金の納付額によっては併用ができない場合があります。
付加保険料を「20歳~60歳の40年間」納付した場合
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」です。20歳から60歳の40年間、付加保険料を納付した場合を計算してみましょう。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
毎年の年金受給額に9万6000円が上乗せされます。40年間に納付した付加保険料は19万2000円なので、2年でもとが取れる計算になります。
会社員等で厚生年金に加入しながら副業(複業)している場合を除き、20歳から60歳までの自営業・フリーランスなどの人は国民年金の加入対象です。
5. まとめにかえて
今回は、年金額の例と受給額の分布を資料をもとに整理しました。資料の平均額と、ご自身が受け取る年金の金額を区別して考えましょう。
付加年金で国民年金に上乗せする仕組みについても見てきました。ご自身の状況に関わる条件を分けて確認しましょう。

将来の暮らしを考えるときは、ご自身の年金を具体的に把握することから始めてみてください。統計は全体の傾向を知る助けになりますが、加入状況は人それぞれです。制度の条件と自分の状況を照らし合わせ、分からないところを順に確認していきましょう。将来の自分が受け取ることができる年金見込み額を確認することで、将来への安心につながり、老後対策を考える第一歩となるでしょう。
年金の仕組みと金額の意味を確認し、これからの暮らしを考える手がかりにしてみてはいかがでしょうか。
参考資料
菅原 美優