毎年の誕生月に届くねんきん定期便を、金額だけ見て封筒に戻していないでしょうか。そこに印字された数字が何を足して何を足していないのかは、年齢によって違います。
日本年金機構の年金Q&Aによると、ねんきん定期便の「これまでの加入実績に応じた年金額」は、国民年金や厚生年金保険に加入して保険料を納めた期間に応じて計算されています。ただし50歳未満の方の老齢厚生年金については、従前額保障および経過的加算を反映していないと明記されています。
この記事では、50歳未満の定期便で計算に入っていないもの、50歳以上の見込額が置いている仮定、そして金額が出ていても受給資格があるとは限らない理由を確認します。
記事後半では足りないと感じたときの上乗せ手段としてよく挙がるiDeCoの掛金設定と、令和8年12月からの変更点を見ていきます。
1. 【ねんきん定期便】50歳未満は反映していないものがある
まず、定期便に載る年金額が何をもとに計算されているかから確かめます。
1.1 「これまでの加入実績に応じた年金額」は納めた期間に応じて計算されている
日本年金機構によると、ねんきん定期便の年金額は、国民年金や厚生年金保険に加入して保険料を納めた期間に応じて計算されています。将来の見通しを先に置いて逆算した数字ではなく、これまでの記録を積み上げた結果です。
そのため、納付の記録に漏れや誤りがあれば、その分だけ金額も違ってきます。金額そのものより先に、加入期間の欄が実際の職歴と合っているかを見ておく意味はここにあります。
1.2 老齢基礎年金は20歳から60歳になるまでの納付状況で計算される
老齢基礎年金は、20歳から60歳になるまでの40年間における国民年金の納付月数や厚生年金保険の加入期間等に応じて算出されると説明されています。この40年が満額の基準になります。
逆にいえば、20歳前に働いて厚生年金保険に加入していた期間や、60歳以降に任意加入した期間は、この40年の枠の外側で扱われます。定期便の老齢基礎年金の欄だけを見ても、自分の加入歴の全体は見えません。
1.3 令和5年9月送付分から端数の処理が変わった
機構によると、令和5年9月送付分からは、保険料納付済月数等の端数を四捨五入せず、算出した老齢基礎年金の見込額の小数第1位を四捨五入する処理に変更されました。老齢基礎年金の受給額を算出するときと同じ端数処理に揃えたためです。
ただし、機構が「昨年より少ない」理由として挙げているのはこの変更ではありません。加入状況の変化と年金給付水準の変化の2つです。標準報酬月額が下がった、賞与の支給がなかった、物価スライドで給付水準が下がった、といった要因が先に来ます。
1.4 50歳未満の老齢厚生年金には反映していないものがある
老齢厚生年金は、加入時の報酬額および加入期間に応じて計算されます。そのうえで機構は、50歳未満の方の場合、従前額保障および経過的加算を反映しておりませんと明記しています。
従前額保障とは、現行制度の計算式で出した額が平成12年の制度改正前の計算式で出した額を下回るとき、高いほうの従前額を老齢厚生年金の額とする経過措置です。経過的加算は、定額部分に相当する額と老齢基礎年金額の差額分を老齢厚生年金に加算する仕組みです。
どちらも額を増やす方向にはたらくものです。つまり50歳未満の定期便の数字は、この2つを外して計算した控えめな額だと読むことになります。
1.5 老齢基礎年金と老齢厚生年金は決まり方そのものが違う
機構の説明では、老齢基礎年金は国民年金や厚生年金保険などに加入して保険料を納めた方が受け取る年金で、加入期間に応じて年金額が計算されます。一方の老齢厚生年金は、事業所に勤め厚生年金保険に加入していた方が受け取る年金で、給与や賞与の額、加入期間に応じて年金額が計算されます。
片方は期間だけで決まり、もう片方は報酬と期間の両方で決まります。定期便の2つの欄が別々に並んでいるのは、計算のもとになるものが違うからです。
2. 50歳以上は「60歳まで今の条件が続く」前提で計算されている
50歳を境に、印字される額の性格そのものが入れ替わります。
ねんきん定期便に印字される年金額。50歳を境に計算の前提が入れ替わる1/2
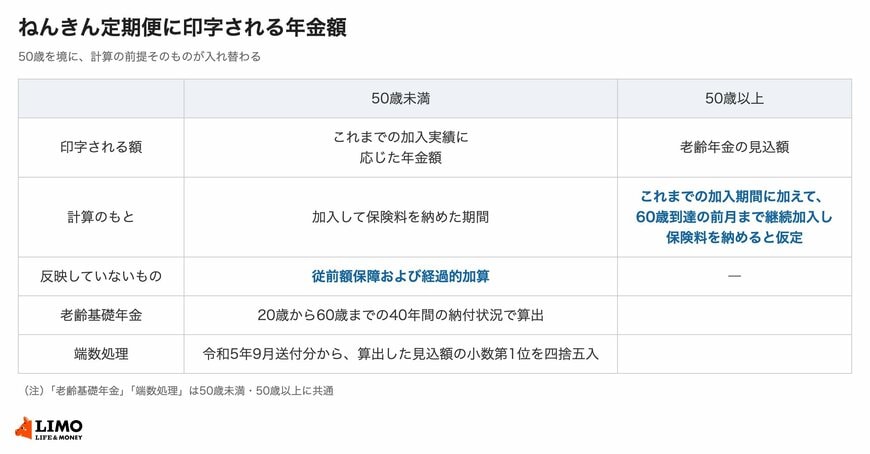
出所:日本年金機構「「これまでの加入実績に応じた年金額」は、どのように計算されているのですか。(50歳未満)」・同「ねんきん定期便の「老齢年金の種類と見込額(年額)」に表示されている金額と、年金事務所で試算した金額が違うのですがどうしてですか。(50歳以上)」をもとにLIMO編集部作成
2.1 見込額は60歳到達の前月まで継続加入する仮定で出ている
機構によると、50歳以上の方の見込額は、これまでの加入期間に加えて、最近の月別状況の最終月時点の年金制度に60歳到達の前月まで継続加入し、保険料を納めると仮定して計算されています。
直近の働き方がそのまま60歳まで続く前提です。転職や退職、勤務時間の変更を考えている場合、その予定はこの数字に入っていません。
2.2 年金事務所の試算と金額が違うのは、聞き取る情報が違うから
機構は、定期便の見込額と年金事務所で試算した金額が違う理由について、事務所での試算はお客様に年金制度への今後の加入予定や配偶者の情報等をお伺いしながら計算するためだと説明しています。
定期便は一定の仮定を機械的に当てた数字、事務所の試算は個別の事情を聞いたうえでの数字です。どちらが正しいというより、前提の置き方が違うと考えるほうが実態に近くなります。
2.3 金額が印字されていても、受給資格があるとは限らない
老齢年金を受け取るには、原則として120月以上の年金加入期間(未納期間を除く)が必要で、この要件を満たした方が65歳から受け取れると機構は説明しています。ところが50歳未満の方に送付される定期便に表示された年金額は、加入期間要件を満たしているかどうかに関わらず、これまでの加入期間にもとづいて計算されています。
金額が出ていること自体は、受給資格があることを示しません。50歳未満の方は、金額の欄とは別に、加入期間が積み上がっているかを見ておく必要があります。
2.4 50歳以上で見込額の表示がないときに考えられること
機構によると、50歳以上の方については、受給資格期間が老齢年金の受取に必要な年金加入期間、原則120月を満たしている場合にのみ、老齢年金の種類と見込額を表示しています。表示されていない場合は、原則として120月以上の加入期間を満たしていないということです。
ただし機構は、年金事務所では他に共済期間や合算対象期間などがあるか、今後必要な年金加入期間を満たす見込みがあるかなどを聞いたうえで、年金見込額を計算することが可能だとしています。空欄だからと諦めず、窓口で相談する余地があります。
なお公務員期間や私学共済期間の年金額は、各共済組合等が計算した年金額を機構が情報提供を受けて表示しているもので、計算方法は加入していた各共済組合等に確認することになります。
機構は、表示している年金額について、今後の加入実績や制度改正により実際に受け取る年金額は変わるとしています。目安として見たうえで足りないと感じたとき、上乗せの手段としてよく挙がるのがiDeCoです。ただしiDeCoの掛金には、思ったように動かせない決まりがあります。
なお、iDeCoの掛金を変更するときの決まりと節税効果に関する詳しい解説は、下記の記事より一部を引用・参照しています。