

3. 定期便を見て上乗せを考えたとき、iDeCoの掛金は年1回しか変えられない
定期便で見込額を確かめたあと、足りない分をどう埋めるかという話になります。上乗せの手段としてiDeCoを挙げる方は多いのですが、掛金の決め方には積立預金とは違う制約があります。
3.1 掛金を変えられるのは原則として年1回だけ
iDeCo公式サイト(国民年金基金連合会)は、掛金額は1年に1回限り変更することができると案内しています。掛金は月々5000円から、1000円単位で設定できます。
LIMOの記事「会社員がiDeCoの掛金を増額したら月いくら節税できる?「年1回」変更ルールの落とし穴」は、この制約について、ネット証券の投資信託の積立のように翌月から簡単に金額を変えられるものではなく、公的な年金制度であるため情報の連携に時間を要すると述べています。以下、掛金の変更にまつわる実務は、同記事の整理をもとに確認していきます。
同記事は、変更を検討する際には少なくとも向こう1年間の家計の収支見通しを立てたうえで手続きを進めることが重要だとしています。
3.2 「年1回」の1年は暦年ではない
iDeCo公式サイトは、この1年を「12月分の掛金から翌年11月分の掛金の間」と定義しています。1月から12月の暦年ではありません。12月分は翌年1月の引き落とし、11月分は同年12月の引き落としにあたります。
具体例もあります。ある年の5月に掛金を変更する手続きを完了した場合、その年の11月分の掛金までは再度金額を変更することはできません。年度でも暦年でもない区切りなので、感覚で数えると取り違えます。
3.3 拠出の一時停止は年1回の制限に含まれない
iDeCo公式サイトは、いつでも掛金の拠出を止めることができるとしています。金額の変更が年1回なのに対し、停止のほうに回数の制限はありません。
ただしこれは加入者資格を喪失して運用指図者になる手続きです。拠出を停止して運用のみを行っている期間であっても、毎月一定の口座管理手数料が資産残高から差し引かれ続ける点には注意が要ります。
失業や休職などで掛金の支払いが困難になった場合は、無理をせずに停止する選択もあります。ただ家計が戻ったら早めに再開するほうが、手数料の分だけ有利です。
3.4 手続きは書面が多く、反映までに1〜2か月かかる
一部の金融機関ではオンライン上で掛金変更の申請が完結するシステムを導入していますが、現状ではまだ書面の郵送による手続きが必要なケースも多いとされています。加入者掛金額変更届という専用の書類を取り寄せ、記入して国民年金基金連合会または金融機関へ返送する手順です。
書類を郵送してから実際に引き落とされる掛金の金額が変わるまでには、通常1か月半から2か月半程度の期間がかかります。書類を出した翌月の引き落としからすぐに変更されるわけではない、という点が計画に効いてきます。
3.5 上限は働き方で違う。2024年12月の改正は上がるだけではない
同記事は、拠出限度額を自営業者(第1号被保険者)が月額6万8000円、会社員(第2号被保険者)が月額1万2000円から2万3000円、専業主婦・主夫(第3号被保険者)が月額2万3000円、公務員が月額2万円と整理しています。
iDeCo公式サイトによると、2024年12月1日から、確定給付型の他制度を併用する場合(公務員を含む)の限度額が1万2000円から2万円に引き上げられました。
ただし公式サイトは、企業型DCの事業主掛金額と他制度掛金相当額と合算して月額5万5000円を超えることはできないとも書いています。この見直しによって逆にiDeCoの掛金の上限が小さくなったり、最低額の5000円を下回って拠出できなくなったりすることがある、と注意を促しています。引き上げられたから誰でも2万円まで出せる、という話ではありません。
4. 令和8年12月から拠出限度額が引き上げられる
そしていま掛金を決めるなら、もうひとつ押さえておきたい改正があります。
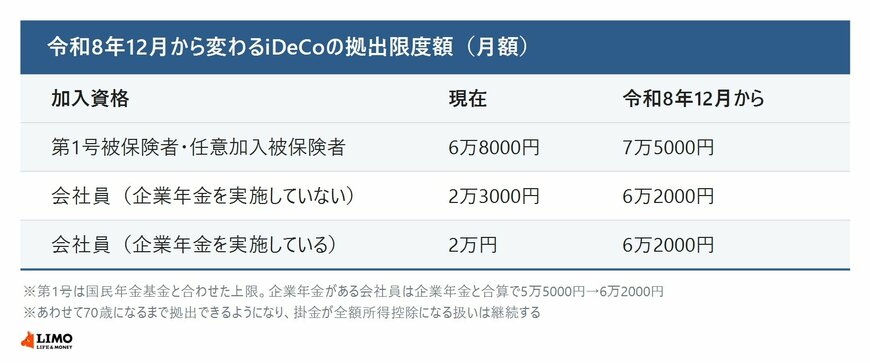
4.1 会社員は企業年金の有無にかかわらず6万2000円に
厚生労働省によると、令和8年12月から、企業年金を実施していない会社員の拠出限度額は月額2万3000円から6万2000円へ、企業年金を実施している会社員は月額2万円から6万2000円へ引き上げられます。第1号被保険者と任意加入被保険者も、国民年金基金と合わせて月額6万8000円から7万5000円になります。
あわせて、70歳になるまで掛金を拠出できるようになります。掛金の全額が所得控除になる扱いは継続します。
4.2 変更の区切りと重なる点に注意したい
ここで効いてくるのが、前の章で見た年1回の区切りです。iDeCoの1年は12月分の掛金から翌年11月分までで、引き上げが始まるのはまさにその令和8年12月分からになります。
いまの上限を前提に掛金を決めて変更の機会を使い切ると、12月から枠が広がっても翌年11月分まで動かせません。上乗せを考えているなら、引き上げ後の額まで見てから手続きの時期を決めるほうが無駄がありません。
5. 掛金は全額が所得控除。ただし前提の税率を確かめる
変えにくさの見返りが税の側にあります。ただし目安としてよく出る数字は、前提の置き方で変わります。
5.1 年収500万円での目安として示されている額
同記事は、iDeCoの掛金は全額が所得控除の対象となるため、掛金を増額すればするほど、その年の所得税および翌年の住民税の負担を軽減する効果が高まるとしています。年収500万円の会社員について、所得税率10%、住民税率10%と仮定した場合の年間の税額の目安が挙げられています。
ここで置かれている税率は、あとで見るとおり実際より高めです。まずは記事が示している数字を確かめてください。
月 5,000円(下限): 年間の拠出合計額 60,000円 / 年間の節税額(目安) 約 12,000円 / ひと月あたりの節税効果 約 1,000円
月 10,000円: 年間の拠出合計額 120,000円 / 年間の節税額(目安) 約 24,000円 / ひと月あたりの節税効果 約 2,000円
月 20,000円: 年間の拠出合計額 240,000円 / 年間の節税額(目安) 約 48,000円 / ひと月あたりの節税効果 約 4,000円
月 23,000円(上限の一例): 年間の拠出合計額 276,000円 / 年間の節税額(目安) 約 55,200円 / ひと月あたりの節税効果 約 4,600円
出所:LIMO「会社員がiDeCoの掛金を増額したら月いくら節税できる?「年1回」変更ルールの落とし穴」
これらは各種控除等を考慮しない簡易的な計算による目安であり、実際の節税額は扶養家族の有無や住宅ローン控除の利用状況等によって異なると注記されています。
5.2 自分の税率に置き換えて計算し直す
ここは自分の税率で置き換えてください。年収500万円で扶養親族がいない会社員の場合、内訳はおおむね次のようになります。
- 給与所得控除:500万円×20%+44万円=144万円。給与所得は356万円
- 基礎控除:令和8年分は合計所得489万円以下が104万円。給与所得356万円はこの区分に入る
- 社会保険料控除:年収500万円でおよそ74万円
差し引いた課税所得は約178万円です。所得税の速算表では195万円以下が5%なので、実際には所得税5%・住民税10%の合計15%になる人が多くなります。
その場合、軽減されるのは掛金の15%です。月2万3000円なら年間で約4万1400円になります。所得税率10%が当てはまるのは課税所得195万円を超えてから、給与収入でいえばおおむね530万円を超えたあたりからです。
5.3 一時的な減額で、その年の変更の機会を使い切ってしまう
同記事は、今月は車検があって現金が足りないから一旦iDeCoの掛金を5000円に減らそう、と安易に変更手続きを行ってしまうケースを挙げています。翌月に資金の余裕が戻って元の金額に戻そうとしても、年1回の制限があるため、その年の11月分の掛金までは5000円のまま拠出を続けざるを得なくなります。
結果として、その年の所得控除のメリットを十分に活用できなくなるという不利益が生じると説明されています。減らすほうにも年1回の制限がかかる点が、見落とされやすいところです。
6. 【まとめ】定期便で前提を確かめてから、動かしにくい掛金を決める
ここまで、ねんきん定期便の年金額が何をもとに計算されているかと、上乗せ手段としてのiDeCoの掛金の決まりを見てきました。
定期便の側は、老齢基礎年金が20歳から60歳までの40年間の納付状況にもとづくこと、令和5年9月送付分から端数の処理が変わったこと、50歳未満の老齢厚生年金には従前額保障および経過的加算という額を増やす方向の要素が反映されていないこと、50歳以上の見込額は60歳到達の前月まで継続加入する仮定で計算されていることを確認しました。金額が印字されていても原則120月の加入期間を満たしているとは限りません。
iDeCoの側は、掛金の変更が原則年1回で、その1年が12月分から翌年11月分までという区切りであること、拠出の一時停止はその制限に含まれないこと、手続きは書面が多く反映までに1か月半から2か月半程度かかること、掛金が全額所得控除の対象になることでした。上限は働き方で違い、2024年12月の改正では下がる側もあります。そして令和8年12月から、上限そのものが引き上げられます。
定期便の数字は前提を置いた目安であり、iDeCoの掛金は一度決めると1年は動かしにくい設定です。どちらも一度きりの確認で終わる話ではありません。ご自身の加入記録や見込額については、ねんきんネットまたはお近くの年金事務所へ、iDeCoの掛金変更の手続きと反映時期については、利用している運営管理機関にご確認ください。


参考資料
- 日本年金機構「「これまでの加入実績に応じた年金額」は、どのように計算されているのですか。(50歳未満)」
- 日本年金機構「「老齢基礎年金」と「老齢厚生年金」の違いは何ですか。」
- 日本年金機構「私は50歳未満ですが、ねんきん定期便に表示されている年金は、何歳から受け取れるのですか。」
- 日本年金機構「ねんきん定期便の「老齢年金の種類と見込額(年額)」に表示されている金額と、年金事務所で試算した金額が違うのですがどうしてですか。(50歳以上)」
- 日本年金機構「ねんきん定期便が届きましたが、「老齢年金の種類と見込額(年額)」に表示がありません。どうしてですか。(50歳以上)」
- 日本年金機構「ねんきん定期便に表示されている年金額が昨年の見込額より少ないのですが、どうしてですか。」
- 日本年金機構「ねんきん定期便に、公務員期間や私学共済期間の年金額が表示されていますが、どのように計算されているのですか。」
- iDeCo公式サイト(国民年金基金連合会)「iDeCoの加入資格・掛金・受取方法等」
- iDeCo公式サイト(国民年金基金連合会)「制度改正について」
- 厚生労働省「令和8年12月から iDeCoがパワーアップします!」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
中本 智恵


