

会社員や公務員が加入する厚生年金は、毎月の給与から保険料が引かれている身近な制度ですが、受け取る側に回ったときに自分がいくらになるのかまでは、なかなか見えてきません。
2026年12月には個人型確定拠出年金(iDeCo)の加入可能年齢の上限が引き上げられる予定で、老後のお金を準備できる期間そのものが後ろに延びる時期を迎えます。
そこでこの記事では、公的年金のしくみと実際に受け取っている人の金額の分布を押さえたうえで、保険料の決まり方や受給額の計算式まで、順に確かめていきます。
なお、厚生年金と国民年金のしくみや受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 公的年金は2階建て、自分がどの階に立っているのかを確かめる
日本の公的年金は、建物の階層になぞらえて説明されることが多い制度です。どの働き方を選んできたかによって加入する年金が変わり、その違いがそのまま将来の受給額の差につながります。
自分の受け取る金額が全体のどのあたりに位置するのかは、【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイントで確認できます。
1.1 1階部分の「国民年金(基礎年金)」に入るのはどんな人なのか
1階にあたる国民年金は、日本国内に住む20歳以上60歳未満のすべての人に加入が義務づけられています。
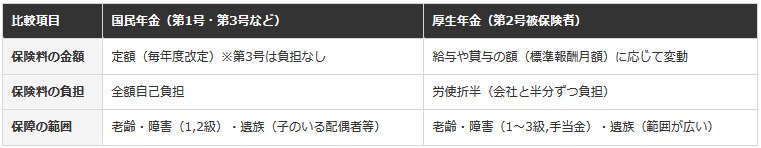
自営業やフリーランス、学生、無職の人は「第1号被保険者」として加入し、全員が同じ額の保険料を納めます。会社員に扶養されている配偶者(年収130万円未満など)は「第3号被保険者」にあたり、保険料を個別に負担することはありません。
1.2 2階部分の「厚生年金」に入るとどんな上乗せがあるのか
2階にあたる厚生年金は、厚生年金保険の適用事業所で働く会社員や公務員が「第2号被保険者」として加入します。国民年金に上乗せする形で加入するため、将来は基礎年金と厚生年金の報酬比例部分を合わせた2階建てで受け取ることになります。
保険料は給与の額に応じて動き、会社と本人が半分ずつ負担する「労使折半」がこの制度の大きな特徴です。
1.3 国民年金と厚生年金、保険料と保障はどこが違うのか「一覧で比較」
2つの制度は、保険料の決まり方と保障の範囲がそれぞれ異なります。
公的年金の種別1/1
出所:各種資料を元にLIMO編集部作成
2. 最新の年金額改定で、モデルケースの月額はどれくらいになったのか
公的年金の支給額は、物価や賃金の動きに合わせて毎年度見直されます。この調整の機能が「マクロ経済スライド」などと呼ばれるものです。
厚生労働省が公表している最新の改定にもとづく新規裁定者、つまりこれから受け取り始める人のモデルケースは、次の金額とされています。
- 国民年金(老齢基礎年金)の満額:月額7万608円(1人分)
- 厚生年金の夫婦モデルケース:月額23万7279円
このうち厚生年金のモデルケースは、平均的な収入(平均標準報酬(賞与含む月額換算)約43.9万円)で40年間就業した夫と、専業主婦の妻の2人分の老齢基礎年金を含む金額として設定されています。
また、年金は雑所得として課税の対象になります。この金額がそのまま振り込まれるわけではなく、税や社会保険料が引かれたあとの手取りは少なくなります。
3. 国民年金と厚生年金をあわせて「月15万円以上」の人はどのくらいいるのか
ここからは実際の数字を見ていきます。厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金と厚生年金をあわせて月額15万円以上を受け取っている人の割合を確かめます。
3.1 厚生年金の平均年金月額はどれくらいか「全体・男女別」と受給額ごとの人数
まず平均額と、金額の刻みごとに何人が受け取っているのかを並べます。
【平均年金月額】
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
【受給額ごとの受給権者数】
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
出所:【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイント
同じ資料によると、厚生年金の受給権者のうち月額15万円以上を受け取っている人は全体の約49.8%にのぼります。受給者のおよそ半数が月15万円以上という計算になります。
ただしこれは支給額、つまり額面をもとにした数字で、口座に入る金額とは違います。年金からは所得税や住民税、介護保険料、後期高齢者医療保険料などが自動で引かれるため、手取りは額面より数千円から1万円以上少なくなるのが一般的です。
自分の受取額を正確に押さえたい場合は、毎年届く「年金振込通知書」を見るのが確実です。オンラインの「ねんきんネット」を使えば、支給額と控除額、受取額をいつでも確かめられます。
4. 厚生年金保険料はどのように決まるのか「標準報酬月額と保険料率」
給与から引かれる厚生年金保険料は、基本給だけを見て決まるわけではありません。残業代や通勤手当、住宅手当などを含めた総支給額を、1等級(8万8千円)から32等級(65万円)までの等級表にあてはめ、そこで決まった標準報酬月額をもとに計算します。
保険料率は18.3%で固定されており、これを会社と本人が半分ずつ負担します。
4.1 4月から6月の給与が1年間の保険料を左右する「定時決定」のしくみを確認
標準報酬月額は、毎年4月・5月・6月の3カ月に支払われた給与の平均から、その年の9月から翌年8月までの1年分が決まります。この手続きが「定時決定」です。
春に繁忙期があって残業代が多くなると、秋以降に残業がなくなっても高い保険料が引かれ続けます。頑張って残業したのに手取りが減ったように見えるのは、このしくみによるものです。
ただし、保険料の増え方以上に残業代そのものが増えていれば、年間の総収入や手取りが減るとは限りません。標準報酬月額が上がった分は将来の年金や各種手当に反映されるため、目先の負担だけでなく通算で見ておく必要があります。
5. 自分が受け取る年金額は、どの計算式で見積もれるのか
公的年金は国民年金と厚生年金の2階建てで、それぞれ計算のしかたがまったく違います。ここでは受給額のもとになる基本の式を押さえます。
5.1 「国民年金」の受給額を納付月数から計算してみる
国民年金の式は単純で、「満額の年金額 × 納付した月数 ÷ 480カ月(40年)」が基本です。
満額は毎年度見直されますが、おおむね年間84万7300円(月額約7万608円)です。20歳から60歳までの480カ月について、未納も免除もなく保険料を納めきれば、この満額を受け取れます。
気をつけたいのは、学生納付特例や納付猶予を使ったまま追納していない期間です。受給資格の期間には数えられますが、年金額の計算では納付した月数に加わらないため、65歳以降に受け取る国民年金がその分だけ少なくなります。
一方、正規の保険料免除を受けていた期間であれば、追納していなくても国庫負担分が反映されます。全額免除なら2分の1が反映される形です。
5.2 「厚生年金」の受給額を報酬比例部分の式で計算してみる
厚生年金は、現役時代の給与の高さと加入期間の長さに比例して増える報酬比例部分のしくみです。基本の式は次のとおりです。
平均標準報酬額 × 5.481 / 1000 × 加入月数
なお、平成15年(2003年)3月以前の加入期間は、賞与を含まない平均標準報酬月額に別の乗率(7.125 / 1000)を掛けて計算し、合算します。
ここでいう平均標準報酬額は、厚生年金に加入していた全期間の月給と賞与の総額を加入月数で割った平均額です。上限はありますが、生涯でどれだけ稼いだかが受給額にそのまま反映されるしくみになっています。
6. 65歳以降も働くとき、年金の額はどう調整されるのか
老齢厚生年金は原則として65歳から受け取れますが、65歳を過ぎても働き続ける人は増えています。働き方によって受け取り方が変わる部分を押さえます。
6.1 働きながら受け取ると年金が減る「在職老齢年金」のしくみを確認
厚生年金に加入しながら受け取る場合、老齢厚生年金の基本月額と、給与や賞与から算出する総報酬月額相当額の合計が基準額(月額65万円)を超えると、超えた分の半額が支給停止となります。老齢基礎年金は減らされず、全額が支給されます。
6.2 「繰り下げ受給」は最大84%増額だが、あわせて何が止まるのか
受給の開始を66歳から75歳まで遅らせると、1カ月あたり0.7%増額され、75歳まで遅らせた場合は最大84%の増額になります。ただし待機している間は、配偶者にかかる加給年金を受け取れなくなります。
7. 転職・退職・住所変更・死亡、年金の手続きはいつまでに何をするのか
人生の節目には年金の手続きがついてきます。行政の手続きは自己申告が基本で、放っておくと受給権を失ったり、未納として扱われたりすることがあります。
- 転職・退職時:会社員から無職や自営業になる場合は、退職日の翌日から14日以内に国民年金への切り替えが必要
- 住所変更・氏名変更:日本年金機構にマイナンバーが登録されていれば、原則として手続きは不要で住民票の情報から自動で反映される。未登録の場合、海外へ転出する場合、住民票と異なる住所を送付先にする場合は別に届出が必要
- 死亡時:受給権者が亡くなったときは、速やかに「年金受給権者死亡届」を提出し、未支給年金や遺族年金の請求を行う
8. 「私的年金」の見直しで、老後のお金を準備できる期間はどう延びるのか
公的年金だけでは老後資金が足りないという懸念から、国は自助努力を支える私的年金や、いわゆる3階建て部分の制度を広げる方向で見直しを進めています。ここが、準備できる期間そのものに関わってくる部分です。
8.1 iDeCoの加入可能年齢の上限引き上げ(2026年12月施行)で何が変わるのか
個人型確定拠出年金(iDeCo)は、掛金が全額所得控除の対象になる点が大きな特徴です。加入できる年齢は現行では原則65歳未満ですが、これが70歳未満に引き上げられます。
上限が5年分後ろに動くということは、掛金を出せる期間も、その資金を運用に置いておける期間も、それだけ長く取れるようになるという意味になります。
8.2 企業型DCの拠出限度額の拡充はどこが広がるのか
企業型確定拠出年金(企業型DC)についても、掛金の拠出限度額を引き上げ、老後に向けて非課税で積み立てられる金額を増やす方向で制度の拡充が検討されています。
8.3 企業年金の運用の「見える化」で加入者は何を見られるようになるのか
厚生年金基金などの代わりとして広まってきた企業年金については、加入者が自分の運用状況やリターンを正しく把握できるよう、運用成績の見える化を義務づける方針が打ち出されています。
8.4 公的年金と私的年金、どちらの見込みから先に確かめるのか
公的年金の制度そのものは維持される一方で、マクロ経済スライドによる調整が続くため、実質的な給付水準は目減りしていく可能性が高いと見られています。NISAやiDeCo、企業年金を組み合わせ、長い目で老後資金を用意していく形が求められる時代になっています。
そのうえで順序としては、公的年金の見込額を先に確かめるほうが決めやすくなります。土台の高さが分かってから、上に積む金額と期間を置くという流れです。
9. 厚生年金についてよくいただく質問を3つ確認
9.1 Q. 厚生年金とは、ひとことで言うとどういう制度なのか
会社員や公務員が加入する公的年金です。基礎年金である国民年金に上乗せして給付され、保険料は会社と本人が半分ずつ負担する労使折半のかたちになっています。
9.2 Q. 厚生年金保険料は、どのような順序で計算されるのか
毎月の給与(残業代や手当を含む)を等級表にあてはめて標準報酬月額を出し、そこに18.3%の保険料率を掛け、会社と従業員で半分ずつ負担します。賞与からも同じように引かれます。
9.3 Q. パートで扶養を外れて厚生年金に入ると、何が増えて何が減るのか
将来の年金額は増え、傷病手当金などの保障も広がります。一方で毎月の給与から社会保険料が引かれるため、一時的に手取りが減るという、年収の壁(106万円・130万円など)と呼ばれる問題が出てきます。
年代ごとの受給額の目安と、手取りがどこまで残るのかは、【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説にまとめています。


