

3. おひとりさま女性「国民年金と厚生年金」の平均受給額
では収入のほうはどうでしょうか。厚生労働省の令和6年度厚生年金保険・国民年金事業の概況から確認します。
厚生年金を受け取っている65歳以上の女性の平均年金月額は11万4797円です。これには老齢基礎年金の額が含まれています。同じ条件の男性は17万3033円ですので、6万円近い差があります。
会社員として働いた期間の長さや、そのときの報酬が反映されるため、この差が生まれます。
一方、国民年金の老齢年金を受け取っている人の平均年金月額は5万9000円です。こちらは男女を合わせた数字になります。
4. ひとりの老後に「貯蓄」はいくら必要?シミュレーション
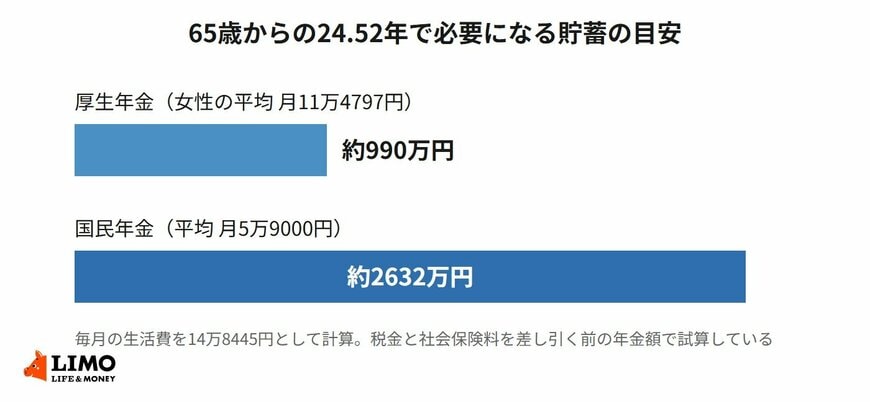
家計調査の消費支出14万8445円を毎月の生活費として、年金の種類ごとに不足額を試算してみます。65歳から平均余命の24.52年ぶんを見込みました。
4.1 厚生年金の場合に必要な貯蓄額
女性の平均である月11万4797円で計算すると、毎月の不足は3万3648円です。
これを24.52年分積み上げると、約990万円になります。
4.2 国民年金の場合に必要な貯蓄額
月5万9000円の場合は、毎月の不足が8万9445円まで広がります。
年金の種類によって必要な貯蓄は2.7倍近く変わる2/2
出所:総務省「家計調査報告(家計収支編)2025年平均結果の概要」、厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」「令和7年簡易生命表」を参考にLIMO編集部作成
同じ24.52年ぶんで積み上げると約2632万円です。厚生年金の場合と比べて2.7倍近い開きが出ました。
なお、この試算は税金と社会保険料を差し引く前の年金額を使っています。実際には年金からも保険料などが引かれますので、必要額はもう少し増えると考えてください。
5. 老後の生活費以外の「出費3つ」を想定しておこう
ここまでの試算は、毎月の生活費を積み上げただけのものです。ここからが本題で、この計算に入っていない出費が3つあります。
5.1 介護費用
介護保険のサービスを使ったときの自己負担は、原則として費用の1割です。所得によっては2割または3割になります。
在宅で使えるサービスの量には上限があり、区分支給限度基準額と呼ばれます。要介護1で月16万7650円、要介護5では月36万2170円です。1割負担なら、それぞれ月1万6765円と月3万6217円が自己負担の上限にあたります。
負担が重くなりすぎないように、高額介護サービス費という制度もあります。所得の低い区分では月1万5000円から2万4600円、住民税が課税されている一般的な区分では月4万4400円が上限です。
ただし、限度額を超えて使ったぶんは全額が自己負担になりますし、施設に入った場合の食費や居住費もこの上限には含まれません。毎月の生活費とは別に見ておきたい費用です。
5.2 病気やケガの医療費
先ほど見た家計調査の保健医療は月8388円でした。これは平均ですので、健康な月もあれば入院する月もあります。
75歳以上になると後期高齢者医療制度に移り、窓口での負担は原則1割です。所得によって2割または3割になります。
入院などで負担が大きくなったときは高額療養費があり、1か月の自己負担に上限が設けられています。上限額は所得の区分ごとに決まっています。
私は自治体で後期高齢者医療の保険料を計算する仕事をしていましたが、窓口では「自分がどの区分なのか分からない」という相談をよく受けました。区分は前年の所得で決まりますので、収入が変われば翌年に変わります。
あらかじめ自分の区分を知っておくだけでも、いざというときの見通しは立てやすくなります。
5.3 住まいの修繕や住み替えの費用
家計調査の住居費が月1万1416円と低いのは、持ち家の人が多いためです。家賃がかからないぶん毎月の負担は軽くなります。
その一方で、屋根や外壁、給湯器や水回りの修繕はまとまった金額で発生します。毎月の平均には表れにくい出費の代表です。
賃貸の場合は逆に、毎月の家賃が生涯かかり続けます。高齢になってからの住み替えでは、敷金や引っ越し費用に加えて、保証人の確保が課題になることもあります。
持ち家でも賃貸でも、住まいに関する出費は毎月の生活費とは別枠で考えておきたいところです。
6. まとめにかえて
おひとりさま女性の老後に必要な貯蓄は、厚生年金の平均なら約990万円、国民年金だけなら約2632万円という試算になりました。
ただしこれは毎月の生活費を積み上げただけの数字です。介護費用、医療費、住まいの修繕という3つの出費は、この中に入っていません。
不安を大きくしたいわけではありません。まず自分の年金見込額を知ることが出発点になります。ねんきん定期便やねんきんネットを使えば、いまの加入実績にもとづく額を確認できます。
そのうえで、介護保険の自己負担割合や医療費の負担区分は、お住まいの市区町村や広域連合の窓口で確認できます。制度で守られている部分を先に知っておくと、自分で備える額も見えやすくなります。
数字を確かめてから考えるほうが、対策は具体的になります。気になることがあれば、年金事務所や市区町村の窓口に相談してみてください。
参考資料
- 総務省統計局『家計調査報告(家計収支編)2025年(令和7年)平均結果の概要』
- 厚生労働省『2025(令和7)年 国民生活基礎調査の概況』
- 厚生労働省『令和6年度 厚生年金保険・国民年金事業の概況』
- 厚生労働省『令和7(2025)年簡易生命表の概況』
- 厚生労働省『介護サービス情報公表システム サービスにかかる利用料』
太田 彩子


