4. 公的年金は老後のためだけではない。障害年金と遺族年金の平均月額と税の扱い
ここまでの金額は、いずれも老齢年金の話でした。公的年金には、老後の生活費を支える役割のほかに、万一のときに暮らしを支える役割もあります。
病気やケガで一定の障害の状態になったときに受け取る「障害年金」と、家計を支えていた人が亡くなったときに残された家族が受け取る「遺族年金」です。どちらも同じ公的年金の一部です。
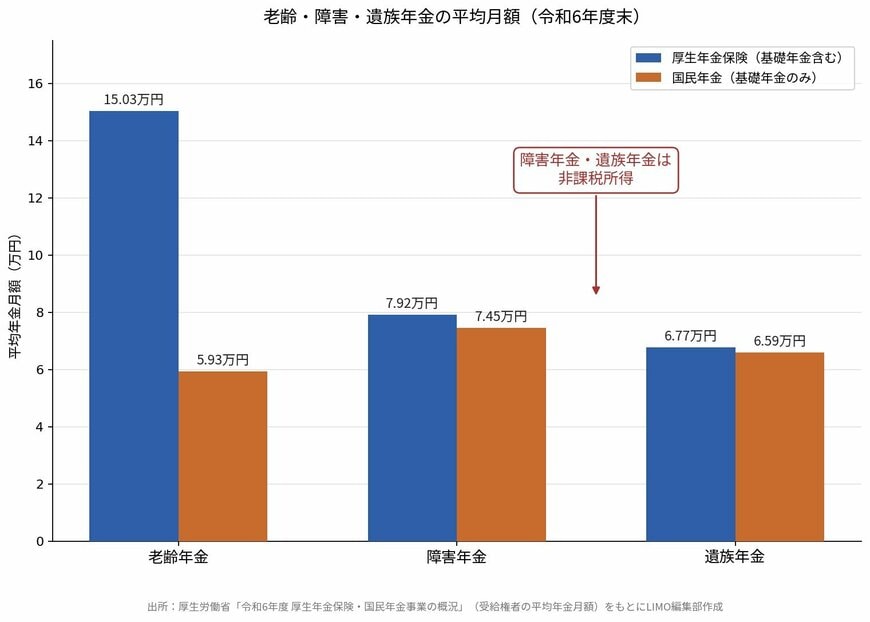
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」で令和6年度末現在の受給権者の平均年金月額を見ると、厚生年金保険(第1号、基礎年金を含む)では老齢年金の15万289円に対して、障害年金が7万9220円、遺族年金が6万7703円です。
国民年金(基礎年金のみ)では、老齢年金の5万9310円に対して、障害年金が7万4501円、遺族年金が6万5930円となっています。老齢年金と比べると小さく見えるかもしれませんが、この2つには老齢年金とは違う性質があります。
そのひとつが税金の扱いです。老齢年金は公的年金等控除を差し引いたうえで所得税や住民税がかかりますが、障害年金と遺族年金は非課税で、受け取った額がそのまま手元に残ります。
1年間の受給額を考えるときは老後の分に目が向きがちですが、公的年金は長生きへの備えであると同時に、万一のときの保険でもあります。ねんきん定期便で老齢年金の見込額を確かめるときに、障害年金と遺族年金のしくみもあわせて押さえておくと、老後設計の全体像がつかみやすくなります。
5. まとめにかえて
公的年金は、全員が加入する国民年金の上に、会社員や公務員などが加入する厚生年金が重なる2階建てです。受け取りは偶数月の15日で、前月までの2カ月分がまとめて振り込まれます。
平均年金月額は、厚生年金(国民年金部分を含む)で15万289円、国民年金で5万9310円でした。月額20万円、年額にして240万円以上を受け取っているのは厚生年金の受給権者の18.8%で、8割以上は月20万円未満です。国民年金だけの人まで含めれば、この割合はさらに下がります。
国民年金は満額でも2026年度で月7万608円のため、国民年金だけで年240万円に届くことはありません。年金額を左右するのは、厚生年金に加入していた期間と、その間の収入です。
足りない分を補う方法としては、NISAやiDeCoといった税制優遇のある制度の活用、家計の見直し、長く働いて厚生年金の加入期間を延ばすことなどがあります。まずはご自身の見込額を年額に直すところから始めてみてはいかがでしょうか。
年間で考える癖をつけておくと、準備の規模がつかみやすくなります。まず「ねんきん定期便」の見込額を12倍して年額にしてください。次に、いまの1年間の支出と並べます。この差が、1年あたりに不足する金額です。そこに老後の年数を掛ければ、準備すべき総額の目安になります。ご相談でも、月額のままだと小さく見えていた差が、年額にした途端に判断が変わる方が多いです。
将来の必要資金はこれだけではありません。例えば、物価高や健康リスクによる費用も加味すれば、より大きい金額の準備が必要となるでしょう。
様々なケースでの試算を行い、どれだけの準備をしておきたいかを明確にしておくと、目に見えづらいリスクを考慮した資産形成ができるようになります。