

厚生年金の平均年金月額は15万円台です。ただ、平均額を自分の見込み額として受け取ってしまうと、実際に受給が始まってから思っていた金額と違うということが起こります。
本記事では、厚生年金の受給額が実際にどう分布しているのかを確認したうえで、老後資金の準備を始めるために踏んでおきたい3つのステップを見ていきます。
定年が近づいてからご相談にみえる方は、「思ったより少なかった」とおっしゃることが多いです。理由はだいたい同じで、平均額をご自身の金額だと思い込んでいたからです。
準備の時期を判断するには、まず分布のどのあたりにご自身がいるのかを知る必要があります。順に見ていきましょう。
また、現時点での収入・支出について確認をしておくことで、老後に不足するお金についても把握することができます。
1. 厚生年金の受給権者、8割超が「月20万円未満」
厚生年金の平均年金月額は15万円台です。この数字だけを見ると、それなりの水準に思えるかもしれません。しかし、平均の周りにどう人が分布しているかまで見ると、印象は変わります。
※この記事で紹介するのは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の、国民年金の月額部分を含む年金額です。
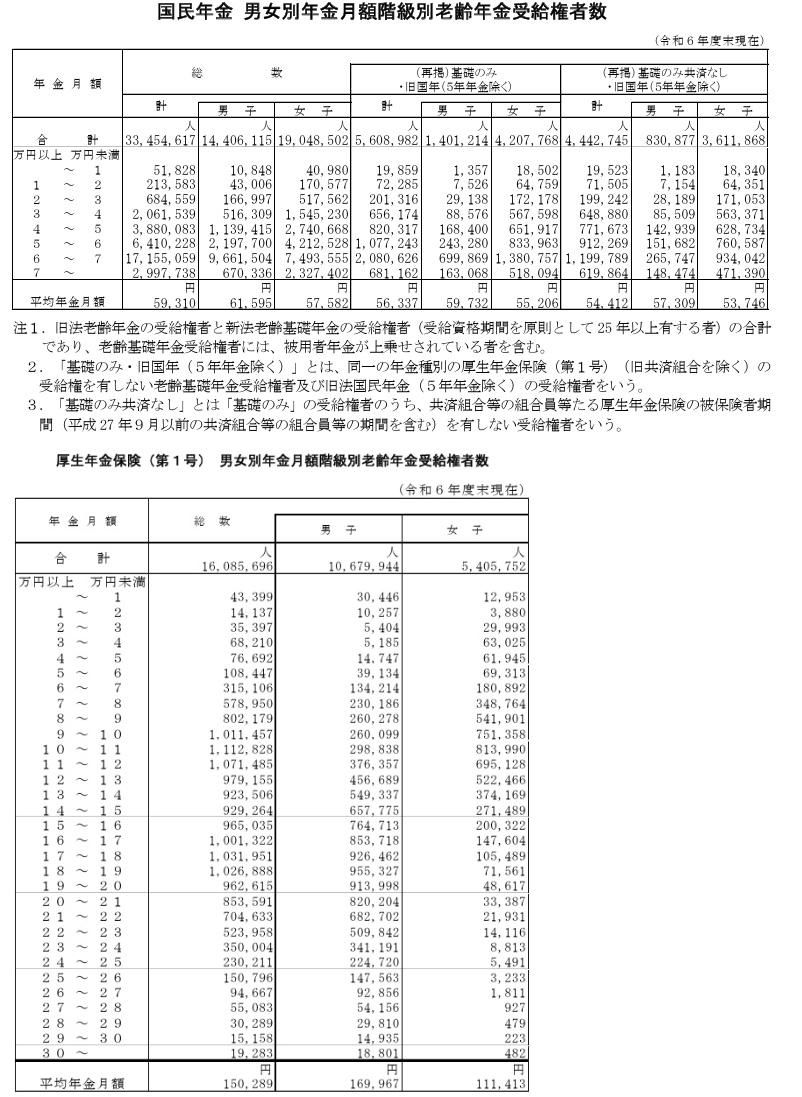
1.1 厚生年金(男女全体)の受給額分布
- 月額10万円未満:19.0%(おおよそ5人に1人)
- 月額20万円以上:18.8%(おおよそ5人に1人)
- 月額20万円未満:81.2%
受給権者の81.2%、8割を超える人がひと月20万円未満に収まっています。ゆとりある老後の目安として語られることの多い「月20万円」に届いているのは、5人に1人に満たない計算です。
さらに、下側の分布も無視できません。月額10万円に届かない人が19.0%いて、月額20万円以上の18.8%をわずかに上回っています。差そのものは0.2ポイントとごく小さいものの、高い側より低い側のほうが人数が多いという事実は押さえておきたいところです。
しかも、ここに含まれているのは厚生年金の受給権者だけです。国民年金のみを受け取っている人まで対象を広げれば、低い側の割合はさらに増えます。
厚生年金は現役時代の報酬と加入期間で決まる報酬比例のしくみですから、金額のばらつきが大きくなるのは制度上の必然です。だからこそ、平均額を自分の見込み額として当てはめるのではなく、ご自身の数字を確かめることが出発点になります。


