


1. 洗剤の会社の報告セグメントに、化粧品が独立して立っている
花王の報告セグメントは5つある。ハイジーンリビングケア事業、ヘルスビューティケア事業、化粧品事業、ビジネスコネクティッド事業、そしてケミカル事業だ。
2025年12月期の売上収益(IFRS)で並べると、ハイジーンリビングケア事業が5,493億円で最大。ヘルスビューティケア事業が4,328億円、ケミカル事業が4,056億円と続く。
その次に来るのが化粧品事業の2,615億円である。連結売上収益1兆6,886億円に対して15.5%。ビジネスコネクティッド事業の391億円とは桁が違う。
この事業の中核には、議決権比率100%の連結子会社であるカネボウ化粧品がある。東京都中央区に本社を置き、資本金は75億円。事業内容は化粧品で、特定子会社に指定されている。
洗剤と化粧品では、売り方も値付けの論理もまるで違う。ひとつの会社の中に、性格の異なる収益モデルが同居している。日用品メーカーという一語でくくると、この二重性が落ちてしまう。
2. 化粧品事業の営業利益率が0.3%から4.4%へ動いた
規模だけなら、化粧品事業は5つのうちの3番手にすぎない。面白いのは利益の動き方だ。
2026年12月期上期の化粧品事業は、売上収益1,310億円で前年同期比+10.5%。営業利益は58億円となり、前年同期の3億円から54億円増えた。営業利益率は0.3%から4.4%へ跳ねている。
同じ上期、報告セグメントの営業利益の増加額を比べると、化粧品事業の54億円が最も大きい。ケミカル事業が37億円、ハイジーンリビングケア事業が36億円、ヘルスビューティケア事業が17億円と続く。
何が効いたのか。会社によれば、日本の売り上げは注力6ブランドを中心に好調に推移し、市場の伸びを大きく上回る成長を達成したブランドもあった。アジアでは収益基盤強化の取り組みが進んだ中国と、育成に注力するタイが牽引したという。
いっぽう欧州は市場低迷の影響を受け、売り上げが前年同期を下回った。地域ごとに明暗が分かれながら、全体では大幅な増益になった形だ。
年間ベースで見ても方向は同じで、2025年12月期の化粧品事業の営業利益率は4.0%だった。ハイジーンリビングケア事業の14.8%とはまだ開きがある。伸びしろが残っているとも、収益化に時間がかかっているとも読める水準だ。
3. 株価は昨秋の水準を回復したが、道筋は一直線ではない
1/1
出所:各種資料をもとに筆者作成
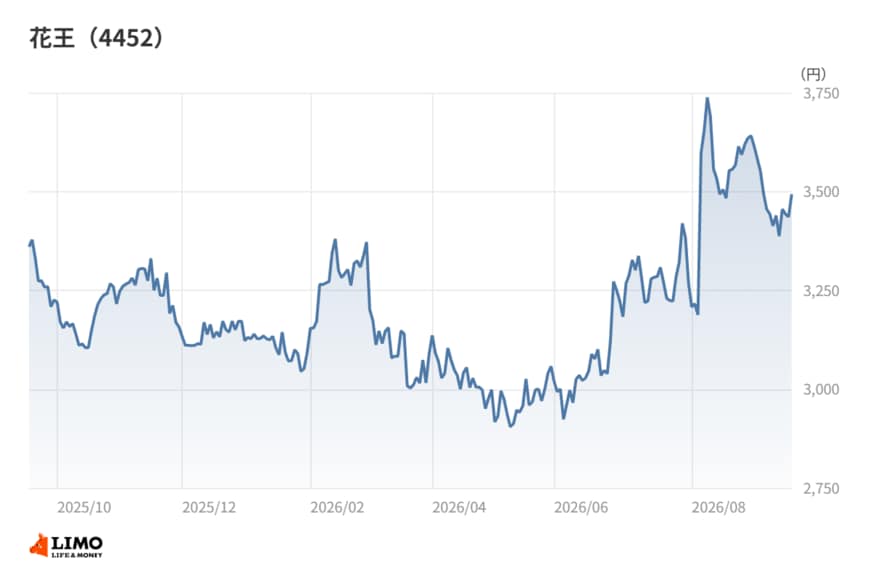
株価の月末終値を追うと、この1年弱の景色が見えてくる。
2025年10月末は3,200円台。そこから11月末、12月末、2026年1月末にかけて3,100円前後まで水準を落とした。
2026年2月末はいったん3,300円台へ戻したものの、3月末、4月末と続けて下押しし、4月末の2,900円台が昨秋以降で最も低い月末終値となった。
反転したのは初夏からだ。5月末3,000円台、6月末3,200円台、7月末3,200円台と水準を戻し、8月末には3,600円台をつけた。これが昨秋以降で最も高い月末終値である。2026年9月時点の終値は3,400円台にある。
この戻りをどう見るか。決算の改善が素直に評価された面はあるだろう。ただ、株価は業績だけで動くものではない。相場全体の地合いや為替の方向も同じ時期に働いており、単一の材料に帰すのは早計だ。
確かなのは、4月末を底に水準が切り上がったという事実と、その間に上期決算で営業利益率が改善したという事実が並んでいることだ。
4. 筆者コメント
洗剤の会社が化粧品で利益を伸ばす。この構図は、なぜこれほど知られていないのだろうか。
ひとつには、売り場が分かれているからだろう。生活者は洗剤とスキンケアを別の棚で買う。同じ会社の製品だと意識する機会が少ない。
もうひとつは、利益率の水準そのものにある。化粧品事業の営業利益率は年間ベースでまだ4%台で、ハイジーンリビングケア事業の三分の一以下だ。会社の稼ぎ頭という言い方は、少なくとも利益額では当てはまらない。
だからこそ、増加額で見るという視点が効いてくる。水準の低いところが動くと、絶対額の変化は大きく出る。伸びしろのある事業を持っているかどうかは、成熟企業ほど効いてくる論点だ。花王を見るときは、規模の順位だけでなく、どの事業が前期から動いたのかという角度も持っておきたい。


