

4. 年代別に見ると使い方が大きく違う
同じつみたて投資枠でも、年代によって使い方が分かれます。
4.1 買付がなかった割合は80歳代以上で94.0%
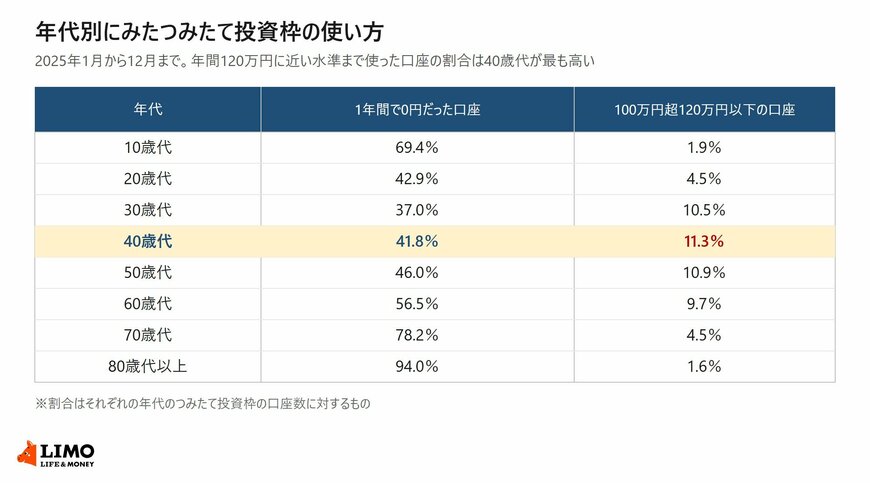
1年間で1度も買付がなかった口座の割合は、30歳代が37.0%と最も低く、40歳代が41.8%、20歳代が42.9%と続きます。
一方で70歳代は78.2%、80歳代以上は94.0%が0円でした。高い年代ほど、口座はあっても積立をしていない方が多くなっています。
4.2 満額に近い水準まで使ったのは40歳代が11.3%で最も高い
100万円超120万円以下だった口座の割合は、40歳代が11.3%で最も高くなりました。50歳代が10.9%、30歳代が10.5%と続きます。
60歳代は9.7%、20歳代と70歳代はいずれも4.5%、80歳代以上は1.6%でした。
5. 使い切ることが目的ではない
満額まで使っている方が1割ほどという数字を見ると、自分は少ないのではないかと感じるかもしれません。
5.1 非課税保有期間は無期限になっている
2024年からのNISAは非課税で保有できる期間が無期限になりました。年内に使い切らなければ損をするという性質のものではありません。
ただし、年間の投資枠は使わなかった分を翌年に繰り越せません。つみたて投資枠の120万円は、その年のうちに使わなければ消えます。
5.2 非課税保有限度額は1800万円
生涯にわたって非課税で保有できる限度額は1800万円で、そのうち成長投資枠として使えるのは1200万円までです。
つみたて投資枠だけで1800万円まで使うこともできます。毎年120万円ずつなら15年かかる計算です。
5.3 積立額は家計から決める
月10万円という水準は、手取りからそのまま出せる方ばかりではありません。生活費と緊急時の備えを確保したうえで、無理のない額から始める形で構いません。
金額を増やしたり減らしたりする手続きは、多くの金融機関でいつでもできます。
6. 年内にできることを確認しておく
今年の枠は12月末で締まります。
6.1 積立の設定を見直す
今年まだ枠が残っていて、使いたい場合は積立額の変更やボーナス設定で追加できる金融機関があります。手続きの締切は金融機関ごとに違いますので、早めに確かめてください。
6.2 口座を開いたままにしている方は中身を見る
1年間0円だった口座が半数を超えているという数字は、口座を作ったまま止まっている方が多いことを示しています。
何を積み立てる設定になっているのか、そもそも設定が入っているのかを、一度確かめておくとよいでしょう。
6.3 投資である以上、元本割れの可能性はある
NISAは運用で得た利益が非課税になる制度で、利益が出ることを約束するものではありません。値下がりして元本を割り込むこともあります。
非課税という言葉だけで判断せず、どの商品にいくら積み立てるのかを自分で決めることが前提になります。
7. まとめにかえて
2025年のつみたて投資枠では、年間の利用額が100万円超120万円以下だった口座が247万7110、全体の8.7%でした。
1度も買付がなかった口座は1459万2033で、全体の51.2%にのぼります。年代別では30歳代の37.0%から80歳代以上の94.0%まで開きがありました。
満額に近い水準まで使った割合は40歳代の11.3%が最も高く、50歳代、30歳代が続きます。
枠を使い切ることが目的ではありません。今年の枠は12月末で締まりますので、積立の設定が自分の家計に合っているかを確かめておきましょう。

満額まで使っている方が1割に満たないと聞くと、自分は少ないのではと焦ってしまうかもしれません。
でも、非課税保有期間は無期限ですので、周りと比べて使い切ることを急ぐ必要はなく、ご自身のペースで続けていただければと思います。
気になったのは、1年間一度も買付がなかった口座が半数を超えていた点です。無理のない範囲で構いませんので、この機会に一度、つみたてペースの見直しをしてみるのも良いでしょう。

参考資料
池上 翠


