

2. 拠出限度額(掛金の上限)も引き上げられます
加入年齢の拡大とあわせて、毎月拠出できる掛金の上限額も引き上げられます。こちらも2026年12月1日の施行予定です。
2.1 会社員・公務員など(第2号加入者)は月6.2万円に統一
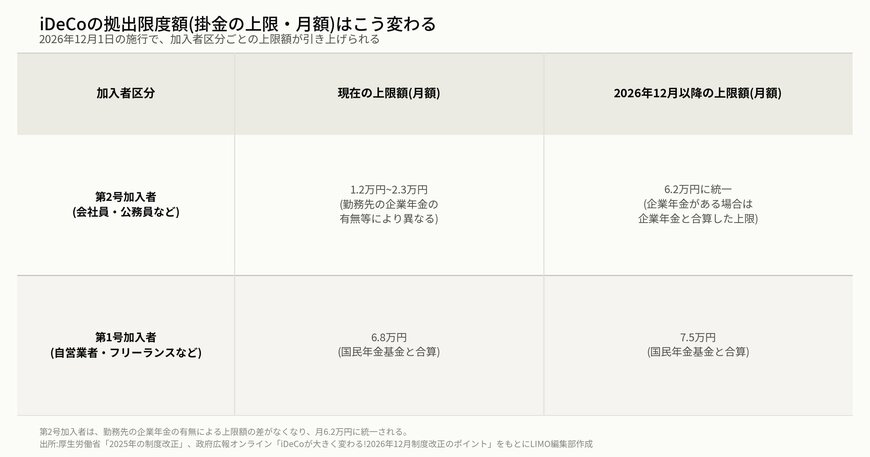
現在、会社員や公務員など第2号加入者の拠出限度額は、勤務先に企業年金があるかどうかや、その種類によって月1.2万円~2.3万円まで幅があります。
改正後は、企業年金の有無による差をなくし、企業年金と合算した限度額として月6.2万円に統一されます。企業年金がある方ほど、これまでより拠出できる金額の幅が広がる可能性があります。
2.2 自営業者など(第1号加入者)は月7.5万円に
自営業者やフリーランスなど第1号加入者の拠出限度額は、現在、国民年金基金と合算して月6.8万円です。改正後は、同じく国民年金基金と合算した限度額が月7.5万円に引き上げられます。
iDeCoの拠出限度額(掛金の上限・月額)の変更内容の表2/3
LIMO編集部作成
いずれの区分も上限額が引き上げられますが、上限まで拠出することが常に正解というわけではありません。掛金は原則、拠出後に自由に引き出せるお金ではなくなるため、生活資金や急な出費への備えを確保したうえで、無理のない金額を検討することが欠かせません。
3. iDeCoは原則、途中で解約できません
ここまで見てきた通り、iDeCoは加入できる年齢も掛金の上限額も広がる方向で改正されますが、あわせて押さえておきたいのが「原則、中途解約はできない」という制度の性質です。
3.1 老後資金づくりを目的とした税制優遇の裏返し
iDeCoは掛金が全額所得控除の対象になるなど、税制上の優遇を受けられる制度です。これは、あくまで老後の資産形成を目的とした制度であることが前提になっているためで、その裏返しとして、積み立てた資産は原則60歳になるまで引き出すことができません。
「思ったより家計に負担がかかる」「まとまったお金が急に必要になった」といった事情があっても、iDeCoの口座から資産を任意のタイミングで引き出して解約する、という選択肢は基本的に用意されていません。
3.2 例外的に「脱退一時金」を受け取れる7つの要件
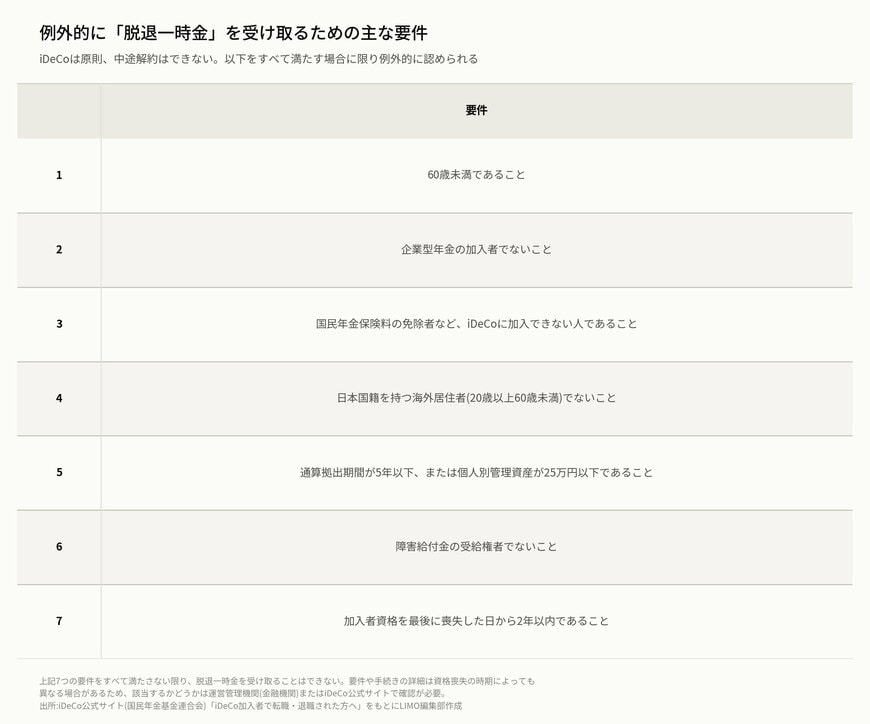
ごく限られたケースに限り、60歳未満でも資産を引き出せる「脱退一時金」という例外的な仕組みがあります。ただし、これを受け取るには、次の7つの要件をすべて満たす必要があります。
iDeCoの脱退一時金を受け取るための7つの要件の表3/3
LIMO編集部作成
特に「国民年金保険料の免除者などiDeCoに加入できない人であること」という要件があるため、単に「掛金の支払いが苦しくなった」というだけでは、この脱退一時金の対象にはなりません。一部でも要件を満たさなければ、脱退一時金を受け取ることはできない仕組みです。
3.3 掛金の拠出だけを止める「運用指図者」という選択肢
掛金の拠出を続けるのが難しくなった場合の現実的な対応としては、解約ではなく、加入者資格を喪失する手続きを行い、「運用指図者」に切り替えるという方法があります。
運用指図者になると、新たに掛金を拠出することはなくなりますが、それまでに積み立てた資産の運用は口座内でそのまま継続できます。資産を引き出せるのは、こちらも変わらず原則60歳以降です。
つまり、今回の改正で加入できる年齢や拠出できる金額の幅は広がりますが、「一度始めたら、必要になったからといって自由に引き出せるわけではない」という制度の基本的な性質そのものは変わりません。掛金の額を決める際は、この点も踏まえて無理のない範囲で検討することが大切です。
4. まとめ
iDeCoは2026年12月1日の施行予定で、加入できる年齢が60歳以上70歳未満まで広がり、拠出限度額も第2号加入者で月6.2万円、第1号加入者で月7.5万円に引き上げられます。
一方で、iDeCoは原則、中途解約ができない制度です。例外的に脱退一時金を受け取れる場合もありますが、要件は限られています。
加入や掛金額の変更を検討する際は、こうした引き出しにくさもあわせて理解したうえで、無理のない範囲で判断したいところです。制度の詳細は施行までに変更される可能性もあるため、最新情報は厚生労働省やiDeCo公式サイトで確認することをおすすめします。

参考資料
- 政府広報オンライン「iDeCoが大きく変わる!2026年12月制度改正のポイントを分かりやすく解説」
- 厚生労働省「2025年の制度改正」
- iDeCo公式サイト(国民年金基金連合会)「iDeCo加入者で転職・退職された方へ」
- iDeCo公式サイト(国民年金基金連合会)「よくあるご質問」
和田 直子


