【個人向け国債】2026年1月から9月の発行額は「7兆2696億円」。過去最高だった2006年の水準に迫る
Farknot Architect/shutterstock.com


目次[開く][閉じる]
- 1. 個人向け国債の2026年の発行額は9か月で7兆2696億円になった
- 1.1 2026年9月発行分だけで1兆729億882万円
- 1.2 内訳では固定5年が最も多い
- 2. 個人向け国債の発行額は2006年の7兆5605億円が最も多かった
- 2.1 2010年には年9037億円まで落ち込んだ
- 2.2 2025年の5兆2803億円を、2026年は9か月で上回った
- 3. 個人向け国債の2026年10月発行分は固定5年が年2.24%である
- 3.1 固定3年は年1.96%、変動10年は年1.95%
- 4. 個人向け国債の発行額が落ち込んだ時期は、利率も下限に近かった
- 4.1 2019年1月から2021年3月までは3タイプとも年0.05%だった
- 4.2 2026年10月発行分は固定5年が年2.24%まで上がった
- 5. 発行額が多いタイプを選べばよい、という数字ではない
- 5.1 発行額は買われた金額の合計である
- 5.2 選ぶ基準は満期と使う時期
- 6. まとめにかえて
- 参考資料
個人向け国債の記事では利率が話題になりますが、実際にどれだけ買われているのかはあまり見かけません。
財務省が公表している個人向け国債の発行額の推移によると、2026年9月発行分の発行額は1兆729億882万円でした。2026年1月から9月までを合わせると7兆2696億円になります。
この記事では、販売が始まった2003年からの年間発行額を並べて、いまの水準がどのあたりにあるのかを確認します。
なお、個人向け国債の商品性については、下記の記事より一部を引用・参照しています。
1. 個人向け国債の2026年の発行額は9か月で7兆2696億円になった
まず、直近の発行額から確かめます。
1.1 2026年9月発行分だけで1兆729億882万円
2026年9月発行分の発行額は1兆729億882万円でした。1か月あたりで1兆円を超えたのは、2026年に入ってから8月と9月の2回です。
2026年1月から9月発行分までを合計すると7兆2696億円になります。2025年の1年間の発行額は5兆2803億円でしたので、9か月ですでに前年を上回りました。
1.2 内訳では固定5年が最も多い
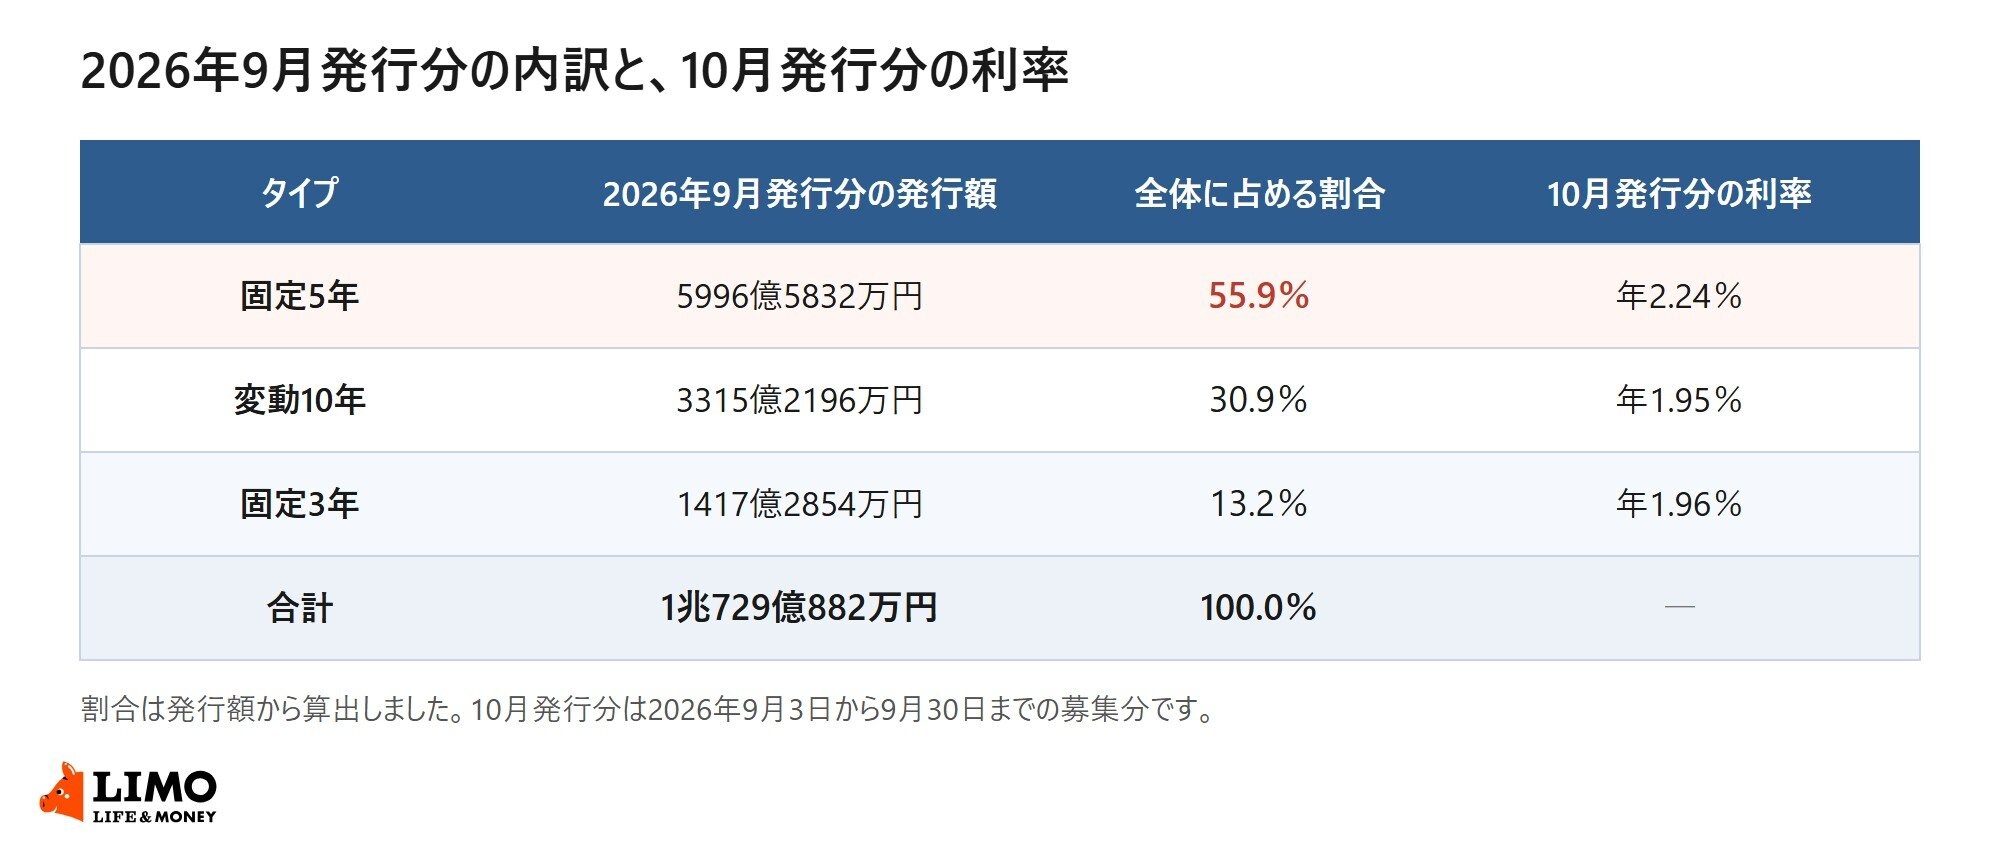
2026年9月発行分の内訳は、固定5年が5996億5832万円、変動10年が3315億2196万円、固定3年が1417億2854万円です。固定5年が全体の55.9%を占めています。
個人向け国債は額面1万円から1万円単位で購入でき、募集の価格は額面金額100円につき100円です。この発行額は、そうした買い方の積み上げということになります。
2. 個人向け国債の発行額は2006年の7兆5605億円が最も多かった
次に、販売開始からの24年分を年ごとに並べます。
2.1 2010年には年9037億円まで落ち込んだ
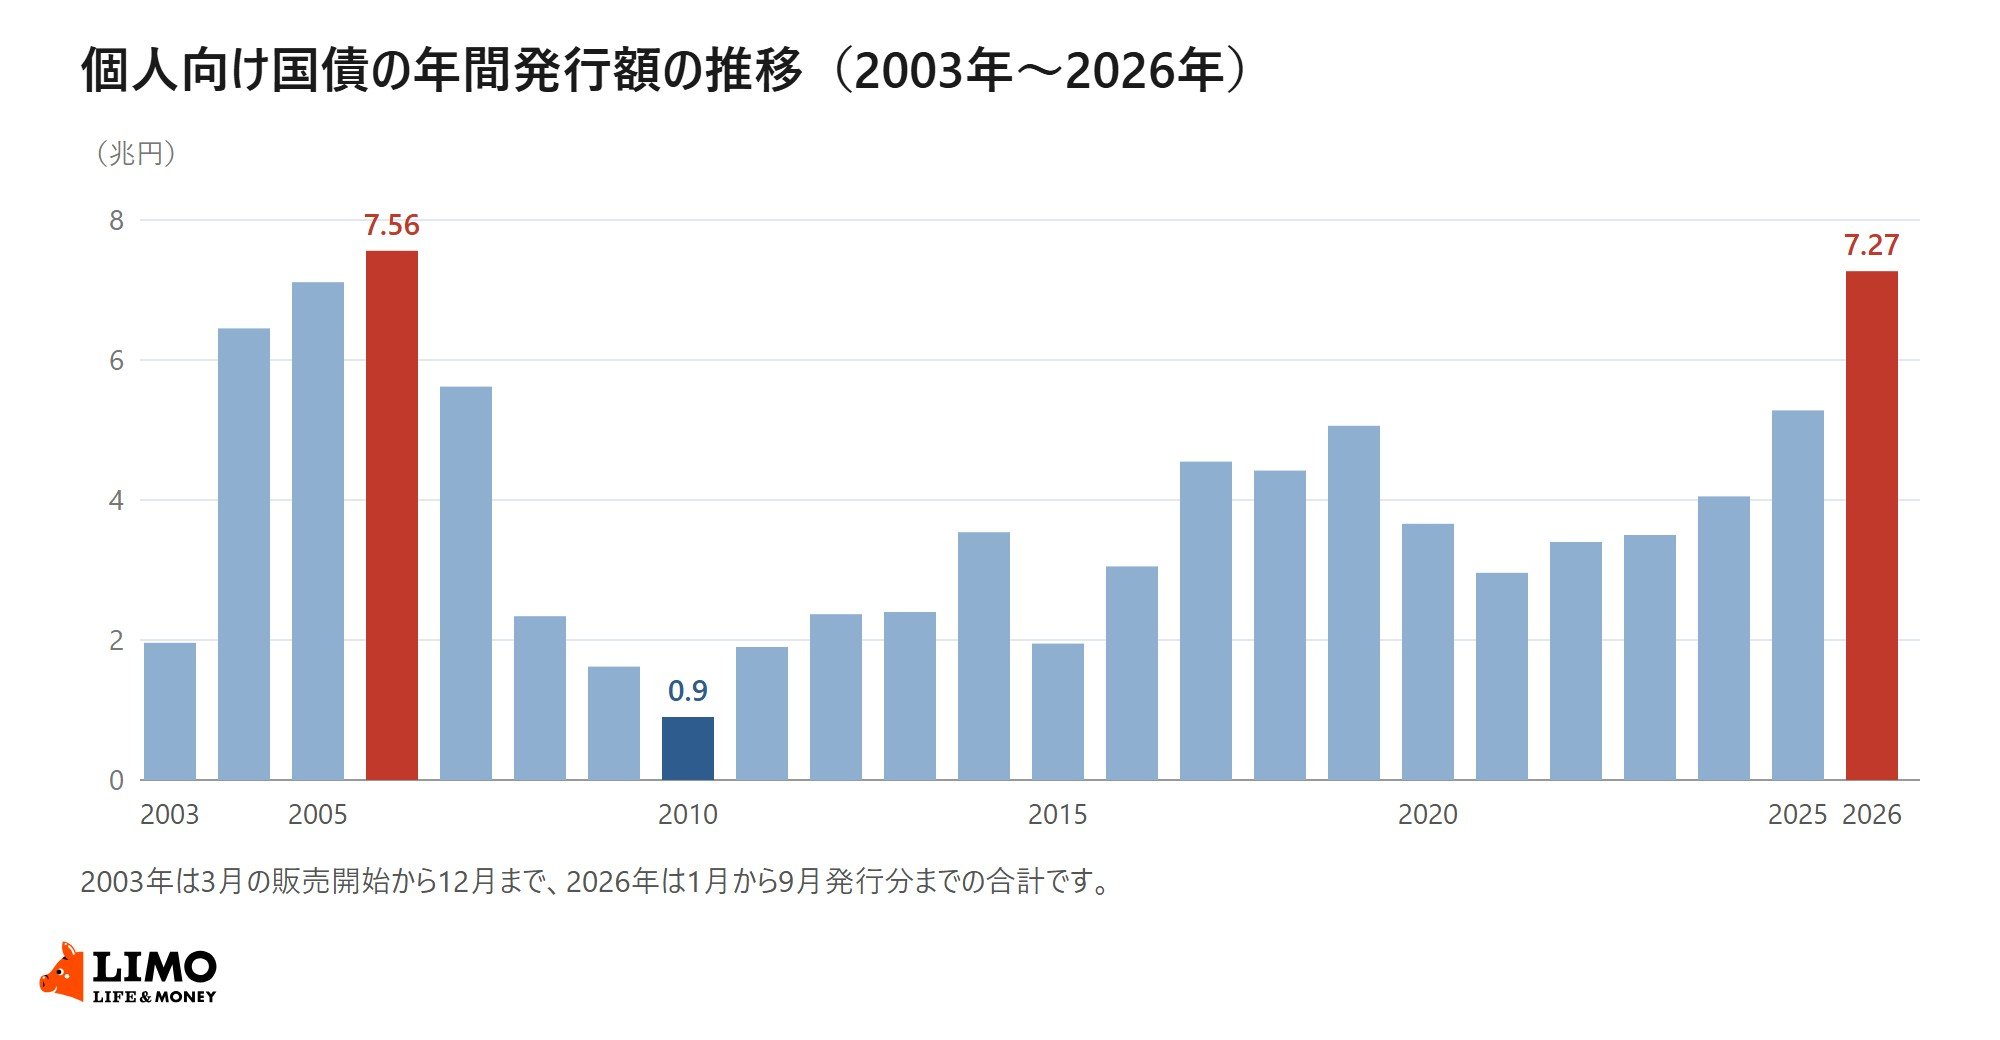
個人向け国債の販売は2003年3月に始まりました。2003年は3月からの10か月で1兆9555億円、翌2004年は6兆4514億円と一気に伸び、2006年の7兆5605億円が年間では最も多い金額です。
その後は減り続け、2010年には9037億円まで落ち込みました。2006年の8分の1ほどの水準です。
2.2 2025年の5兆2803億円を、2026年は9か月で上回った
2010年を底にして、発行額はゆるやかに戻ってきました。2019年に5兆551億円まで回復したあと、2021年には2兆9552億円まで下がり、そこから再び増えています。
2025年は5兆2803億円、2026年は1月から9月発行分までで7兆2696億円です。年間で最も多かった2006年の7兆5605億円に近づいています。
3. 個人向け国債の2026年10月発行分は固定5年が年2.24%である
いま募集されている回号の条件も確かめておきます。
3.1 固定3年は年1.96%、変動10年は年1.95%
2026年10月発行分、つまり2026年9月3日から9月30日まで募集されている回号の利率は、固定5年(第186回)が年2.24%、固定3年(第196回)が年1.96%、変動10年(第198回)が年1.95%です。
変動10年の適用利率は基準金利に0.66を掛けて決まり、固定5年は基準金利から0.05%、固定3年は基準金利から0.03%を差し引いた値です。3タイプに共通して年0.05%の下限があります。

2026年9月18日、日本銀行は、金融政策決定会合で、政策金利を1.0%程度から1.25%程度に引き上げることを決定しました。これにより、ますます個人向け国債への関心度が高まっていくと考えられます。
関連記事
【米ドル外貨預金】1年もの3%超など高金利で魅力!1ドル156円で始めた場合の「損益分岐点」と、しっかり比較したい「為替手数料」
高金利や円安による為替差益で注目を集める米ドル定期預金。しかし表面上の金利だけに目を奪われると、思わぬ落とし穴に直面します。外貨預金では預け入れ・払い戻しの双方で「為替手数料」が発生し、取引コスト次第では為替が変動しなくても元本割れが生じる仕組みです。本記事では、金融機関ごとの手数料差がもたらす損益分岐点の違いや、利息と為替差益で異なる税制上の扱いまでを分かりやすく整理して解説します。
【65歳からの介護保険料】毎月の負担額は13段階の「所得段階」で決まる。自分の保険料は基準額の何倍になるか
65歳以降に支払う介護保険料は「全国平均月6225円」という目安が知られていますが、実際の負担額は全員一律ではありません。2024年度からの第9期では国の標準が13段階へ細分化され、本人の所得や世帯の課税状況に応じた倍率によって個人差が生じます。平均額の思い込みで老後計画にズレが生じないよう、基準額と所得段階から支払額が決まる具体的な仕組みや判定時の注意点を詳しく解説します。
【住宅ローン】日銀が政策金利を1.25%に。60代・70代の「変動金利」利用者が今すぐ確認したいこと
日銀が政策金利を1.25%へ引き上げ、31年ぶりの高水準となった。住宅ローンの返済負担増が心配されるなか、影響を受けるのは現役世代にとどまらない。実は60代で約14%、70代でも約7%の世帯に借入が残っており、年金生活下の負担増が懸念されている。高齢期の住宅ローン残高の実態や金利上昇による試算額を整理し、老後資金を守るために今すぐ確認すべきリスクと対策を解説します。