

5. ROE15.6%と自己資本比率51.8%。資本効率を測る土台が一年で入れ替わった
ここからは資本効率に目を向ける。ROE(自己資本利益率)は、株主が預けた資本でどれだけ利益を生んだかを示す指標だ。
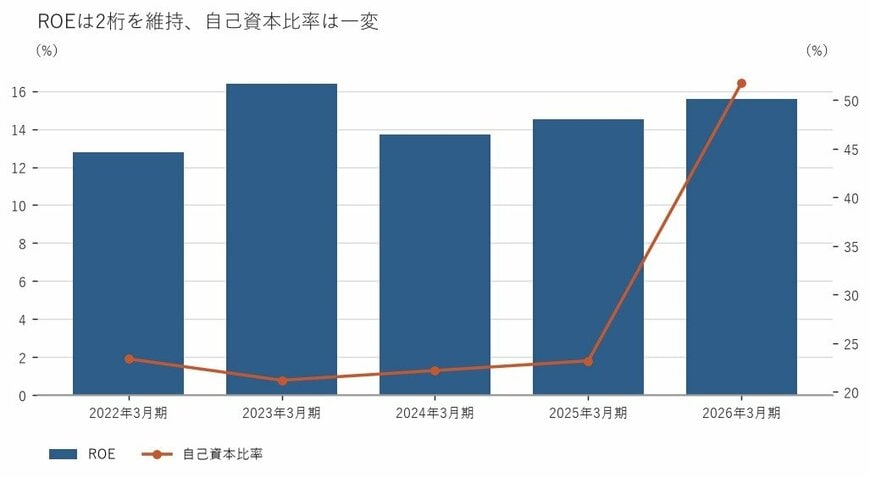
ソニーグループのROEは、2022年3月期から順に12.8%、16.4%、13.7%、14.5%、そして2026年3月期が15.6%となっている。5期を通じて2桁を保ち、直近は切り上がった。
大きく変わったのは、その分母を支える側だ。自己資本比率は2022年3月期から23.4%、21.2%、22.2%、23.2%と20%台前半で推移してきたが、2026年3月期は51.8%へ跳ね上がった。
総資産も同じ期に35兆2,931億円から15兆6,834億円へと半分以下に縮んでいる。有利子負債は3兆4,018億円から8,755億円へ、4分の1近くまで減った。
従業員数も11万2,300人から9万4,900人へ変わっている。1年でここまで数字が動くのは、事業の増減というより、連結の構成そのものが入れ替わったと見るのが自然だろう。
つまり、ROEという1つの指標を5期並べても、その背後にある資産の姿は途中で変わっている。資本効率を測る土台が入れ替わった、というのが正確な言い方だ。
2/2
出所:ソニーグループ株式会社 有価証券報告書をもとに筆者作成
5.1 業種中央値と並べたときのソニーグループの立ち位置
電気機器182社の中央値と比べてみよう。ROEの中央値は7.7%だから、15.6%はその倍を超える。上位25%の境目にあたる12.0%も上回っている。
一方、自己資本比率の中央値は62.2%で、51.8%はこれを下回る。下位25%の境目である49.5%をわずかに超える位置だ。
資本効率では業種の上位、資本の厚みでは下位寄り。この組み合わせは、そのまま「自己資本を厚く積まずに利益を出している」という姿を表している。
投下資本に対する生産性を示すROIC(投下資本利益率)でも、電気機器の中央値は10.4%と低い水準ではない。その母集団の中で、ソニーグループの資本効率は上位に位置していることになる。
6. レバレッジを落としながらROEが上がるという、あまり見ない並び
今回いちばん引っかかったのは、ここだ。
ROEが高い会社を見たとき、負債を厚めに使って自己資本を薄く保っているのだろう、と受け取られることは少なくない。実際、自己資本比率が20%台だった頃のソニーグループは、その読み方が当てはまりやすい姿をしていた。
ところが直近1期で、自己資本比率は23.2%から51.8%へ倍以上に上がり、有利子負債は4分の1近くまで減った。財務レバレッジは明らかに落ちている。
それでもROEは14.5%から15.6%へ上がった。レバレッジを外しながら資本効率が改善する、という順番は、そう頻繁に見るものではない。
念のため分母そのものを確かめておきたい。自己資本は8兆1,797億円から8兆1,190億円と、ほぼ横ばいだ。自己資本比率が上がったのは、総資産の側が縮んだためである。
となれば、ROEの上昇は分母の圧縮ではなく分子の側から来ていることになる。営業利益率が10.6%から11.6%へ上がったことと、方向が揃っている。
資本を絞る動きも並行している。自己株式は1億2,480万株から2億4,214万株へ増え、簿価では2,968億円から7,521億円になった。
6.1 稼いだキャッシュは、どこへ向かったのか
キャッシュの流れも見ておきたい。2026年3月期の営業キャッシュフローは1兆9,456億円、投資キャッシュフローは▲1兆9,705億円、財務キャッシュフローは▲8,427億円だった。
営業で稼いだ分をほぼそのまま投資に振り向け、さらに財務の側でも資金が出ている。研究開発費は7,620億円で、前期の7,346億円から積み増された。
資本効率が上がったからといって、投資を絞った結果ではない。稼いだキャッシュはむしろ投資へ向かっている、と読むほうが実態に近いだろう。
ひとつ付け加えておきたい。自己資本比率が50%台に乗ったことを、そのまま財務の良し悪しへ読み替えるのは早い。
負債をほとんど使わない財務が資本効率の観点で最適かどうかは、また別の論点だからだ。もっとも51.8%は電気機器の中央値62.2%を下回る。負債を使う余地を完全に手放した水準ではない。
7. 筆者コメント
過去5期のROEを並べると、12%台から16%台の間を行き来している。きれいな右肩上がりではない。
それでも、この5期のどこを取っても業種の中央値の倍前後にある。振れ幅の中で見ても、水準そのものが違う。
見逃せないのは、その5期の途中で分母を支える資産の中身が入れ替わったことだ。同じ「ROE」という3文字でも、2022年3月期のそれと2026年3月期のそれは、立っている土台が違う。
比率の指標は、分子と分母のどちらが動いても同じ方向へ振れる。だから水準だけを追うと、何が起きたのかを取り違える。
指標を時系列で並べるときは、線の傾きだけでなく、線の下にある土台が同じかどうかを疑ってみる。大きな組み替えを経た会社を見るときほど効く習慣だ。そういう目で数字に当たることをおすすめしたい。
参考資料
8.1 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


