

1. 昨秋の水準を、株価はまだ取り戻していない
1/2
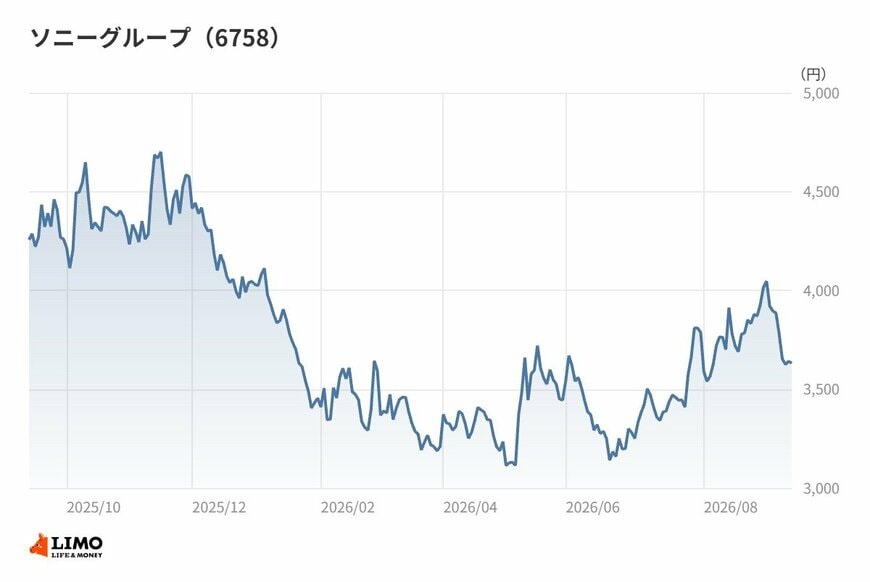
出所:各種資料をもとに筆者作成
まずは値動きから整理したい。ソニーグループの月末終値は、2025年10月末に4,300円台、11月末には4,500円台をつけた。2025年10月末以降の月末終値では、この11月末が最も高い水準にあたる。
そこからの後退は緩やかではなかった。12月末には4,000円台へ、年が明けた2026年1月末には3,400円台まで水準を切り下げている。
2月末にいったん3,600円台へ戻すものの、続く3月末は3,200円台、4月末は3,100円台と再び沈んだ。4月末の水準は、同じ期間の月末終値の中で最も低い。
底を打ったあとの戻りは、それなりに力強い。5月末は3,400円台、6月末は3,200円台と一進一退だったが、7月末に3,700円台、8月末には4,000円台まで水準を回復している。
ただし2026年9月時点の終値は3,600円台で、直前の8月末からは再び水準を落とした。昨秋の4,500円台には、まだ届いていない。
この往復の背景に何があったのか。株価は決算だけで動くものではなく、相場全体の地合いや需給、為替の動きも絡む。幅広い事業を海外に展開する銘柄には、海外市場の変動がそのまま波及しやすい面もある。単一の材料に帰着させるのは無理があるだろう。
2. 増収増益で着地した通期と、計画を上回るペースで滑り出した1Q
では業績の側はどうか。2026年3月期通期の売上収益(IFRS)は12兆4,796億円で前期比+3.7%、営業利益は1兆4,475億円で+13.4%と、増収増益で着地した。
注目したいのは、売上の伸びよりも利益の伸びがはるかに大きい点だ。営業利益率は前期の10.6%から11.6%へ、1.0ポイント上がっている。
売上収益が増え、それを上回るペースで営業利益が増えた。量の拡大と収益性の改善が同じ期に重なったということになる。
一方で当期利益は1兆308億円、前期比▲3.4%と減っている。営業段階の利益と最終利益で方向が分かれた形だ。営業利益より下の段階で何かが効いたことになるが、そこを単一の要因で断じるのは避けたい。
続く2027年3月期1Qは、売上収益2兆8,377億円、営業利益4,764億円、当期利益3,500億円だった。
会社の通期計画は売上収益12兆5,000億円、営業利益1兆7,200億円である。1Qの営業利益は通期計画に対して27.7%の進捗で、4分の1のペースをわずかに上回っている。
この通期計画そのものも軽くはない。営業利益1兆7,200億円は、2026年3月期実績の1兆4,475億円から2割近い増益を見込む水準だ。保守的な計画とは言いにくいだろう。
3. 数字と株価が同じ方向を向かなかった期間をどう見るか
ここで両者を重ねてみる。増収増益で着地し、通期計画も強気。それでも株価は昨秋の水準を回復していない。
電気機器という区分の中で見ると、ソニーグループの収益性は目立つ。業種の営業利益率の中央値は6.7%で、11.6%はその倍近い。
もっとも、この業種区分は粗い。電気機器には事業モデルの大きく異なる企業が同居しているから、中央値との比較は目安として扱うのが妥当だ。
それでも、収益性が業種の真ん中より厚いこと自体は数字として動かない。にもかかわらず株価が戻り切らないのは、市場が足元の実績ではなく、その先の見通しのほうを見ているからだと考えられる。
短期の値動きなのか、長期の見通しが変わったのか。この腑分けをせずに株価の方向だけを追うと、読み違えやすい。ボラティリティの高さと事業の実力を混同しないように気をつけたい局面だ。
4. 筆者コメント
利益の作り方が変わろうとしている、というのが直近の姿ではないだろうか。
売上の伸びは1桁台の前半にとどまる一方、営業利益の伸びはその3倍を超えた。量で稼ぐ局面から、収益性で稼ぐ局面へ、重心が移りつつあるようにみえる。
この変化は、月末終値を横に並べただけでは見えてこない。値動きは往復しているが、利益率の線のほうは片方向に動いている。同じ会社を見ていても、どちらの線を見るかで印象がまるで違う。
通期計画が示す増益幅も、その延長線上にある。計画どおりに着地するかどうかは別の話だが、会社が量の拡大だけを前提に置いていないことは読み取れる。
株価の方向を追う前に、利益率がどこまで切り上がるのかを見ていく。次の決算は、そういう視点で待ちたいところだ。


