6. 高齢者世帯の収入に占める「公的年金」割合はどれくらい?
公的年金のみの収入で暮らすシニア世帯、公的年金以外の収入があるシニア世帯、その比率はどのようになっているのでしょうか。
厚生労働省が公表した「2025(令和7)年 国民生活基礎調査の概況」から、高齢者世帯(※1)の収入の実態を見ていきましょう。
まず、高齢者世帯全体の平均的な所得構成を見ると、収入の61.3%を「公的年金・恩給」が占めており、次いで仕事による収入である「稼働所得」が25.9%、「財産所得」が5.8%となっています。
しかし、これはあくまで全体の平均値です。
「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが「公的年金・恩給」である世帯が41.3%にものぼることがわかっています。
※1 高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
※2 国民生活基礎調査は前年の所得を集計するため、2025年調査の所得データは2024年の所得にあたります
6.1 【総所得に占める公的年金・恩給の割合別 世帯構成】
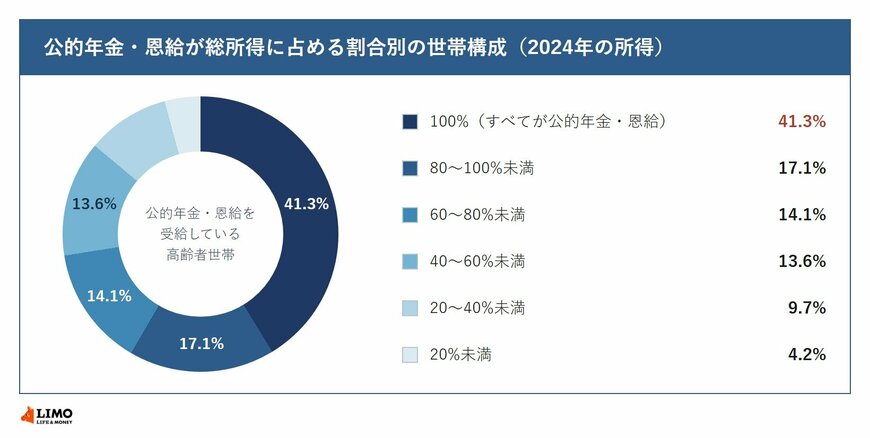
- 公的年金・恩給の総所得に占める割合が100%の世帯:41.3%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:17.1%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:14.1%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:13.6%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:9.7%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.2%
このようにシニア全体で見れば稼働所得なども一定の割合を占めていますが、年金受給世帯に絞ると、4割を超える世帯が公的年金収入のみに頼って生活しているという実態が浮き彫りとなっています。
7. 本人が非課税でも、別居する子どもの扶養に入っていると給付金の対象外に
要件と基準額を確かめて非課税に該当していても、それだけで給付金を受け取れるとは限りません。世帯の外側にある事情が判定に影響することがあります。
年金暮らしの親が単身で、年金収入が一定の基準(東京23区などの場合は155万円以下)であれば、本来は住民税非課税世帯として10万円などの臨時給付金の対象になります。ところが、ここに見落としやすい落とし穴があります。
現役世代の子どもが「親に仕送りをしているから」という理由で、親を自分の税法上の扶養親族(扶養控除の対象)に入れている場合、親の世帯には給付金が支給されません。政府の給付金制度では、世帯全員が非課税であっても、住民税が課税されている他の親族の扶養に入っている人のみの世帯は、一律で支給対象外と定められているためです。
子どもが良かれと思って進めた節税の手続きが、結果として親の給付金の受け取りを妨げてしまうことがあります。
7.1 家族全体の手取りで、どちらが有利かを比べる
子どもの所得税や住民税を抑えるために親を扶養に入れるのか、それとも扶養から外して親自身が給付金を受け取るのか。どちらが家族全体での手取りが多くなるかを、並べて比べておきたいところです。
別居の親を税法上の扶養に入れること自体は、生計同一の要件や所得要件を満たしていれば認められた節税の方法です。ただ、親と同一世帯になる場合や、手当・給付金の受給要件に世帯全員の課税状況が絡む場合には、低所得者向けの給付金や、高額療養費・介護保険料の負担軽減措置の対象から外れる可能性があります。
一時的な給付金だけでなく、医療・介護の負担がどう変わるか、節税の効果がどれだけ続くかまで含めて判断したい場面です。
8. まとめにかえて
今回は、住民税のしくみと非課税世帯の要件を確認してきました。
住民税は、所得に関係なく一律に課される「均等割」と、所得に応じて税額が決まる「所得割」の2つで構成されます。この両方が課されない状態が住民税非課税で、世帯全員がその状態であれば住民税非課税世帯となります。なお、均等割が非課税であれば、あわせて徴収される森林環境税(年額1000円)もかかりません。
神戸市の例では、単身世帯なら給与収入110万円以下、65歳以上の年金収入のみなら155万円以下が目安です。扶養親族がいる場合はこの基準が引き上げられます。
年代別に見ると、住民税が課税される世帯の割合は30〜50歳代で90%近くありますが、60歳代で80.2%、65歳以上では65.4%、75歳以上では58.4%まで下がります。
なお、非課税に該当していても給付金を受け取れるとは限りません。世帯全員が非課税であっても、住民税が課税されている親族の扶養に入っている人のみの世帯は支給対象外とされています。別居の親を扶養に入れる場合は、子どもの節税額と親が受け取れる給付金、さらに医療・介護の負担への影響を並べて比べておきたいところです。
住民税非課税に該当するかどうかは、給付金だけでなく医療費や介護保険の負担にも関わります。判断に迷う場合は、市区町村の窓口で確認することをおすすめします。
まずはご自身の前年の収入と世帯構成を整理するところから始めてみてはいかがでしょうか。

参考資料
- 内閣府特命担当⼤⾂(経済財政政策)「国⺠の安⼼・安全と持続的な成⻑に向けた総合経済対策」
- 総務省「個人住民税」
- 総務省「やさしい地方税 個人住民税」
- 神戸市 よくある質問と回答「住民税(市県民税)が課税されない所得額はいくらですか?」
- 神戸市「個人の市民税・県民税」
- 厚生労働省「令和7年国民生活基礎調査」(e-stat)
- 厚生労働省「2025(令和7)年 国民生活基礎調査の概況」所得の状況
- 厚生労働省「2025(令和7)年 国民生活基礎調査の概況」用語の説明
田中 友梨