
住民税非課税世帯という言葉はよく聞きますが、そもそも住民税がどういう構成になっているかまでご存じの方は多くありません。実は2つの部分に分かれています。
本記事では、住民税のしくみと非課税になる要件を確認したうえで、収入の目安と、年代別の課税世帯の割合を見ていきます。あわせて、本人が非課税でも給付金の対象から外れてしまう扶養の落とし穴にも触れます。
1. 住民税は「均等割」と「所得割」2つのしくみ
まずは住民税の仕組みを確認し、住民税非課税世帯となる要件を見ていきましょう。
1.1 住民税の基本
住民税は、住んでいる都道府県や市区町村に支払う地方税です。地方自治体の重要な財源であり、公共サービスやインフラ整備に使われます。
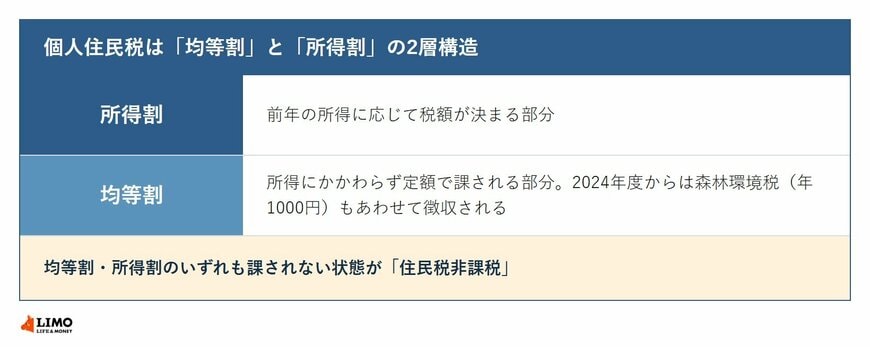
個人住民税は、均等割と所得割の2つの部分から成り立っています。
- 均等割:所得に関係なく一律に課税される部分
- 所得割:所得に応じて税額が決まる部分
均等割・所得割のいずれも課されないことを「住民税非課税」と言います。「住民税非課税世帯」は、世帯全員が住民税非課税となる世帯を指します。
なお、2024年度からは均等割とあわせて森林環境税(年額1000円)が徴収されています。均等割が非課税であれば、森林環境税もかかりません。
また、「住民税の所得割のみ非課税」となる区分もあります。ただし今回の給付金の対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
2. 住民税が「非課税」となる3つの要件
では、住民税が非課税となる要件を詳しく見てみましょう。
以下のいずれかに該当した場合、住民税が非課税となります。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が各市区町村の基準を下回る
1と2の要件は全ての市区町村で共通ですが、3の所得要件は市区町村ごとに異なる基準があります。
3. 非課税となる所得の基準【神戸市の例】
「住民税非課税世帯」となる所得基準を、兵庫県神戸市の例を見てみましょう。
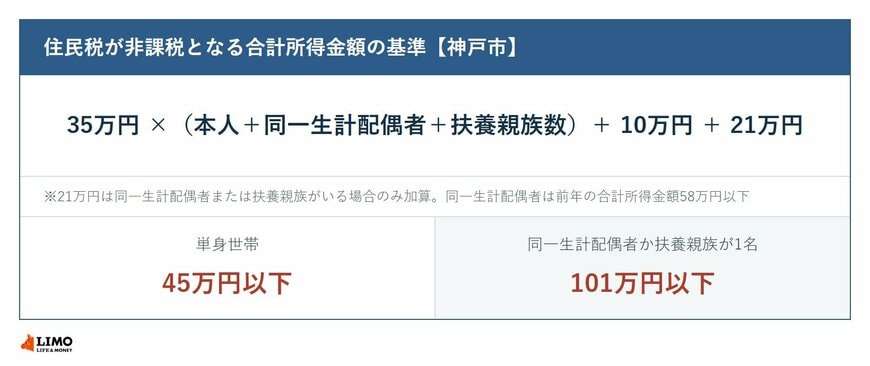
35万円×(本人+同一生計配偶者(※)+扶養親族数)+10万円+21万円
ただし、21万円は同一生計配偶者(※)または扶養親族がいる場合のみ加算
※同一生計配偶者とは、納税義務者と生計を一にする配偶者で、前年の合計所得金額が58万円以下の人
4. 収入に換算した目安【神戸市の例】
住民税が非課税となる所得の基準は、上述の「同一生計配偶者や扶養親族数」の他、収入の種類によっても変動します。
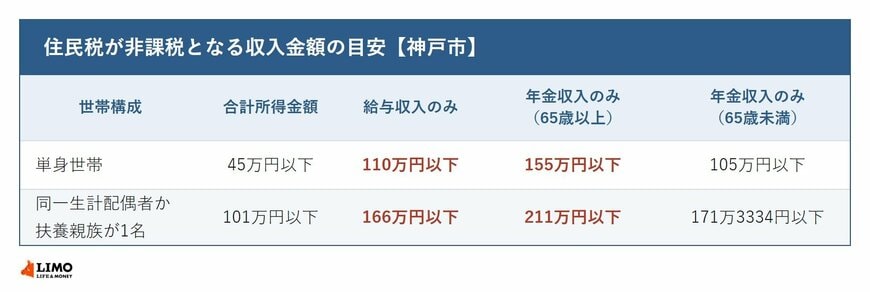
所得は収入から各種控除額を差し引いた金額となるため、神戸市の基準を「収入金額に換算」して確認しましょう。
4.1 単身世帯
合計所得金額が45万円以下になる方
- 給与収入のみで収入金額が110万円以下
- 年金収入のみで収入金額が155万円以下(65歳以上)
- 年金収入のみで収入金額が105万円以下(65歳未満)
4.2 同一生計配偶者か扶養親族が1名いる場合
合計所得金額が101万円以下になる方
- 給与収入のみで収入金額が166万円以下の方
- 年金収入のみで収入金額が211万円以下の方(65歳以上)
- 年金収入のみで収入金額が171万3334円以下の方(65歳未満)
単身世帯の場合、給与収入のみであれば110万円以下、65歳以上の年金収入のみであれば155万円以下で住民税が非課税となります。
同一生計配偶者や扶養親族がいる場合、非課税となる収入目安は引き上げられます。
とくに65歳以上の年金収入のみの世帯では211万円以下と、単身世帯より大幅に緩和されていることが分かります。
このように、世帯構成や収入源によって、住民税の負担が変わってくるのです。
5. 65歳以上の6割超が「課税」世帯?年代別の割合データをみる
厚生労働省の「令和7年国民生活基礎調査」の資料から、年齢層別に住民税が「課税される世帯」の割合を見てみましょう。
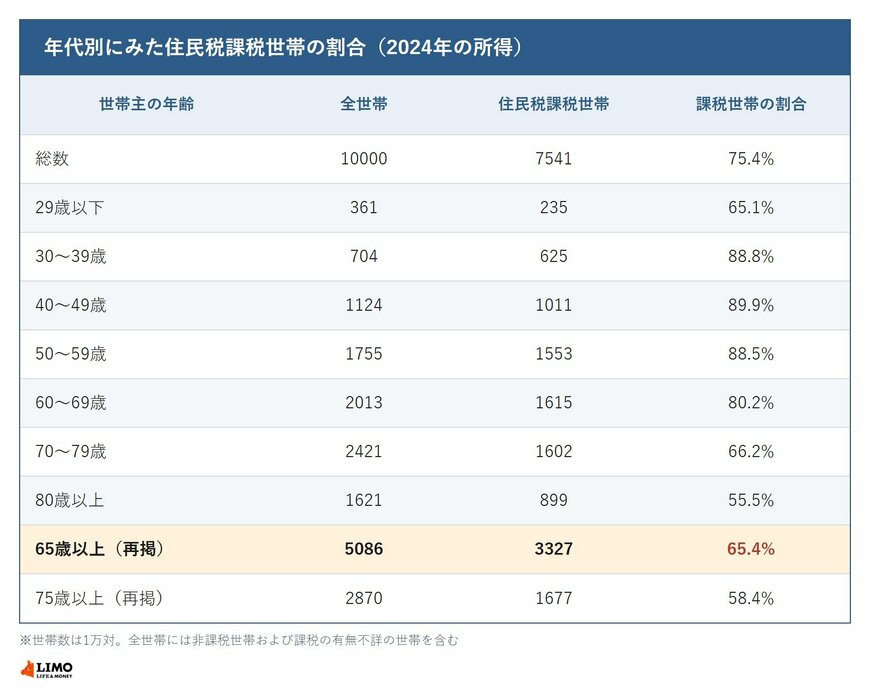
- 29歳以下:65.1%
- 30〜39歳:88.8%
- 40~49歳:89.9%
- 50~59歳:88.5%
- 60~69歳:80.2%
- 70~79歳:66.2%
- 80歳以上:55.5%
- 65歳以上(再掲):65.4%
- 75歳以上(再掲):58.4%
※ 世帯数は1万対
※ 全世帯数には、非課税世帯及び課税の有無不詳の世帯を含む
※ 総数には、年齢不詳の世帯を含む
※ 住民税課税世帯には、住民税額不詳の世帯を含む
住民税が課税される世帯の割合は、30~50歳代では90%近くにのぼりますが、60歳代で80.2%となります。その後65歳以上は65.4%、75歳以上は58.4%となっています。
年齢が高くなるにつれて、住民税が課税される世帯の割合は低くなっています。
一般的に年金生活に入ると現役時代よりも収入が減少し、それに加えて65歳以上の方には公的年金に対する所得控除が大きく、また遺族年金は課税対象とはなりません。
こうしたことからも、年金受給中のシニアは「住民税非課税世帯」に該当しやすい傾向があると言えるでしょう。