4. 厚生年金・国民年金(男女別・全年齢)
老後に受け取る年金額は、現役時代の年金加入状況により人それぞれです。ここでは、60歳~90歳以上のすべての受給権者について、厚生年金と国民年金の受給額分布を見ていきます。

4.1 厚生年金《平均月額の男女差・個人差》
厚生年金の平均年金月額は、全体では15万289円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は、全体で見ると15万円台ですが男女差があり、男性16万円台、女性10万円台となっています。
また、月額1万円未満となる人から、25万円を超える高額受給者まで幅広い層に分布しており、個人差が大きいことがわかります。
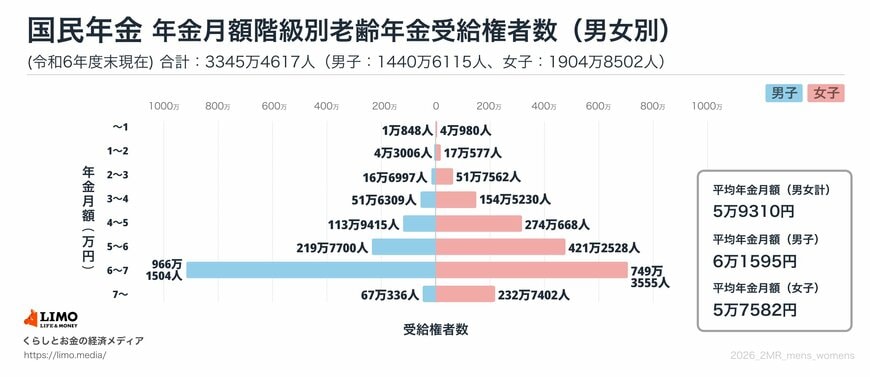
4.2 国民年金《平均月額の男女差・個人差》
国民年金の平均年金月額は、全体では5万9310円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は、男女ともに5万円台、ボリュームゾーンは「6万円以上~7万円未満」です。
多くの人が満額に近い年金額を受け取る一方で、月額1万円未満となる人も一定数存在しています。
5. まとめにかえて
今回は、厚生労働省が示した「多様なライフコースに応じた年金額」を5パターンで確認してきました。
厚生年金期間中心の男性は月17万6793円で、平均加入期間39.8年、平均収入50万9000円。これに対し国民年金第1号期間中心の男性は月6万3513円で、加入期間7.6年でした。その差は11万円を超えます。
女性では、厚生年金期間中心が13万4640円、第1号期間中心が6万1771円、第3号期間中心が7万8249円。いずれのパターンでも、厚生年金の加入期間が長く収入が高いほど受給額は多くなる傾向がはっきり出ています。
不足を埋める手段としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、就労期間を延ばして厚生年金の加入期間を伸ばすことなどが挙げられます。
まずはご自身の加入期間と見込額を確かめるところから始めてみてはいかがでしょうか。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「国民年金保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「Q.年金はいつ支払われますか」
菅原 美優