
同じ年に65歳を迎えても、受け取る年金額は人によってまったく違います。厚生労働省は、現役時代の加入状況と収入に応じた年金額の例を5パターンで公表しています。
本記事では、公的年金のしくみと2026年度の改定内容を確認したうえで、この5パターンの年金額を比べ、働き方が受給額にどう表れるのかを見ていきます。
1. 公的年金の基本と2026年の年金支給日
日本の公的年金には、老齢年金の他、ケガや病気で仕事や生活などが制限されるようになった場合に受給できる「障害年金」、一家の生計の担い手にまさかのときがあった場合に受給できる「遺族年金」という、3つの保障機能があります。
「年金」と聞くと、リタイア後に受け取る「老齢年金」をイメージする人が多いかもしれませんね。
1.1 年金制度は「国民年金+厚生年金」の2階建て構造
「2階建て構造」と呼ばれるそのしくみは、1階部分の「国民年金(基礎年金)」と2階部分の「厚生年金」から成り立ち、現役時代の働き方や過ごし方が、将来の年金水準を大きく左右する性質を持っています。
ここでは、「国民年金」と「厚生年金」の基本とあわせて、それぞれの「老齢年金の受給額」についても整理しておきましょう。

1.2 1階部分《国民年金》
加入対象者は?
- 原則として日本に居住する20歳から60歳未満の全員(職業や国籍は問わない)
年金保険料は?
- 全員一律、ただし年度ごとに改定あり(※1)
老齢年金の受給額は?
- 保険料を全期間(480カ月)納付すれば、65歳以降で満額(※2)の老齢基礎年金を受給できる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
1.3 2階部分《厚生年金》
加入対象者は?
- 会社員や公務員、またパート等で特定適用事業所(※3)に働き一定要件を満たした人(国民年金に上乗せで加入)
年金保険料は?
- 収入に応じて(上限あり)変わる(※4)
老齢年金の受給額は?
- 加入期間や納付した保険料により個人差が出る
このように、国民年金と厚生年金では、加入対象となる人、年金保険料の決まり方、老齢年金額の計算方法などが異なります。
そのため、現役時代の年金加入履歴により、実際に受け取る老齢年金額にはおのずと個人差が出てくるのです。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
1.4 【年金カレンダー】2026年の年金支給日はいつ?
公的年金は、原則として「偶数月の15日(※5)」に、支給月の前々月分と前月分の2カ月分を合算して支給されます(後払い方式)。
2026年の「年金支給日」と「支給対象」の年金は以下の通りです。
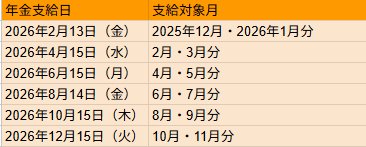
- 2026年2月13日(金):2025年12月・2026年1月分
- 2026年4月15日(水):2月・3月分
- 2026年6月15日(月): 4月・5月分
- 2026年8月14日(金): 6月・7月分
- 2026年10月15日(木): 8月・9月分
- 2026年12月15日(火): 10月・11月分
※5 「15日」が土日・祝日の場合は直前の平日に前倒しされる
2. 2026年度の年金額は国民年金1.9%、厚生年金2.0%の増額
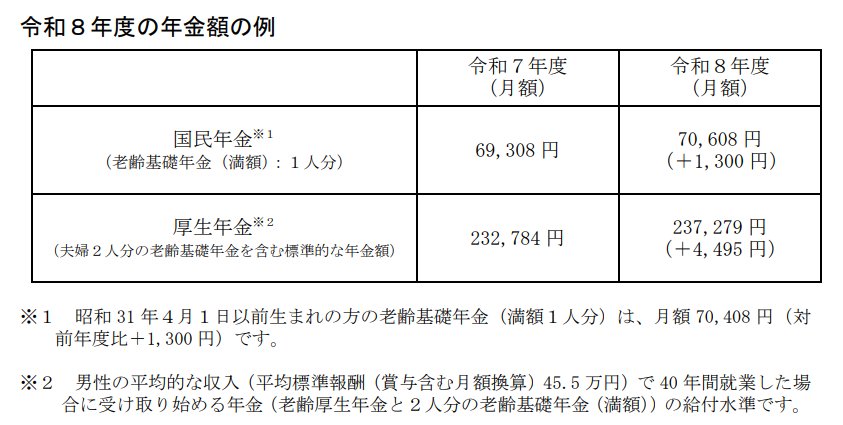
2026年度の年金額は、前年度から基礎年金(国民年金部分)が1.9%、厚生年金(報酬比例部分を含む)が2.0%引き上げとなります。
改定後の年金額は、4月・5月分をまとめて支給する6月支給分から反映されます。
2.1 2026年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金(夫婦2人分):23万7279円(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生労働省は今回の年金改定の公表にあたり、「多様なライフコースに応じた年金額」として現役時代の働き方や収入ごとの年金額例を提示しています。
3. 働き方別に見る年金額。5つのライフコースで比べる
年金加入期間や収入により、どのように年金額が変わっていくのでしょうか。
厚生労働省は、2026年度の年金額改定内容とともに、現役時代の年金加入状況や年収ごとの年金額例を、「多様なライフコースに応じた年金額」として公表しました。
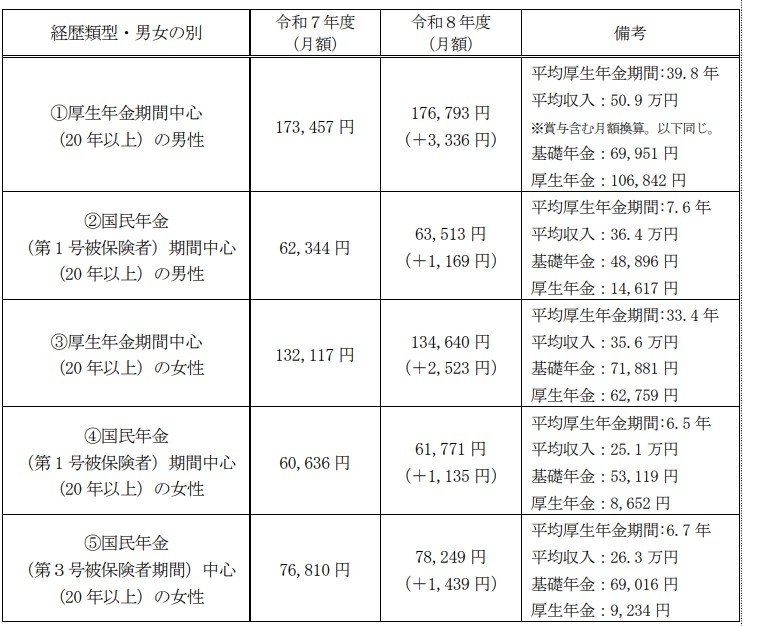
具体的には、「2026年度に65歳になる人の場合」の年金額の概算が、公的年金加入履歴の類型・男女別に「合計5パターン」提示されています。
3.1 パターン①:男性・厚生年金期間中心
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
3.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
3.3 パターン③:女性・厚生年金期間中心
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
3.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
3.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上記はあくまでも年金額の例ですが、厚生年金の加入期間が長く、収入が高いほど、老後に受け取る年金額は多くなる傾向が見られます。
また、国民年金と厚生年金のどちらを中心に加入していたのかが、年金水準に大きな影響を与えていることも見て取れます。