

「株式投資を始めたいけれど、毎月いくらを投資に回せばいいのか分からない」。3万円なのか、5万円なのか、それとも思い切って10万円なのか。金額を決めきれずに、口座開設だけして止まっている方も少なくないはずです。
この記事では、実際に新NISAを使っている人が毎月いくら投資しているのかという実データと、複利で運用した場合に将来いくらになるのかを、編集部の試算とあわせて整理します。
なお、新NISAの積立シミュレーションに関する詳しい説明は、下記の記事より一部を引用・参照しています。
1. そもそも「複利」ってどういう仕組み?
「複利」という言葉は知っていても、単利と何が違うのか説明できる人は意外と少ないものです。まずは基本の考え方から確認します。
1.1 利息が利息を生む仕組み
単利は、最初に投資した元本に対してのみ利益が付く計算方法です。一方、複利は「元本+それまでに得た利益」に対して次の利益が計算されます。
たとえば100万円を年利3%で運用した場合、単利なら毎年3万円ずつしか増えません。複利なら2年目以降、3万円に対してもさらに利益が乗るため、年数が経つほど増え方が加速します。
1.2 「時間」が最大の武器になる理由
複利の効果は、運用する年数が長いほど大きくなります。同じ月々の投資額でも、20年続けた場合と30年続けた場合とでは、将来の受取額に大きな差が生まれます。
この「時間を味方につける」という考え方は、証券口座の開設方法や単元株の基礎知識とあわせて理解しておくと、その後の判断がしやすくなります(株式投資の始め方で口座開設の流れを解説しています)。
2. 新NISA利用者は実際、毎月いくら投資しているのか
「毎月いくら」を考える前に、他の人が実際にいくら投資しているのかを知っておくと、金額の目安が立てやすくなります。日本証券業協会(以下、日証協)の調査から見ていきます。
2.1 年間の平均購入額を月換算すると
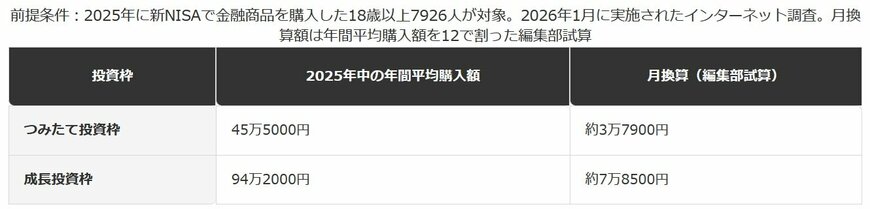
日証協が2025年に新NISAで金融商品を購入した7926人を対象に実施した調査によると、2025年中の一人あたりの平均購入金額は、つみたて投資枠で45万5000円、成長投資枠で94万2000円でした。
年間の金額を12で割ると、つみたて投資枠は月あたり約3万7900円、成長投資枠は月あたり約7万8500円というペースになります(編集部試算)。これはあくまで年間購入額を平均した参考値であり、実際に毎月同じ金額を積み立てているとは限りません。
2.2 【新NISA利用者の平均購入額】
つみたて投資枠の場合
- 年間平均購入額:45万5000円
- 月換算(編集部試算):約3万7900円
成長投資枠の場合
- 年間平均購入額:94万2000円
- 月換算(編集部試算):約7万8500円
3. 【編集者の視点】
成長投資枠の月換算額が7万8500円という数字を見て、「自分の3万円は少なすぎるのでは」と感じた方もいるかもしれません。ですが、この数字はあくまで年間購入額を単純に12等分した参考値であり、毎月一定額を積み立てている人だけの数字ではありません。
ボーナス時期にまとめて買い付けている人や、値上がり局面でスポット的に買い増した人の金額も含まれているため、平均値がそのまま「標準的な毎月の積立額」を示しているわけではない点には注意が必要です。
金額を決める際は、平均値と自分の家計を比べるのではなく、まず無理なく続けられる金額を先に決め、余裕が出てきたら見直すという順番のほうが、途中でやめてしまうリスクを避けられます。
4. 月3万円・5万円・10万円を複利で運用するとどうなるか【編集部試算】
実際の平均額が分かったところで、月3万円・5万円・10万円という3つの金額を、複利で運用した場合にどう変わっていくのかを試算してみます。
4.1 年利3%という保守的な前提で計算
ここでは年利3%という前提で試算します。この数字は特定の商品の利回りを保証するものではなく、値上がり益を含めず配当だけを見た場合の東証プライム市場の加重平均利回り(2026年7月時点で1.94%)に、緩やかな値上がりを加えた保守的な想定として置いたものです。
実際の株式市場の値動きはこれより大きく上下することもあれば、下回ることもあります。将来の運用成果を保証するものではない前提として読んでください。
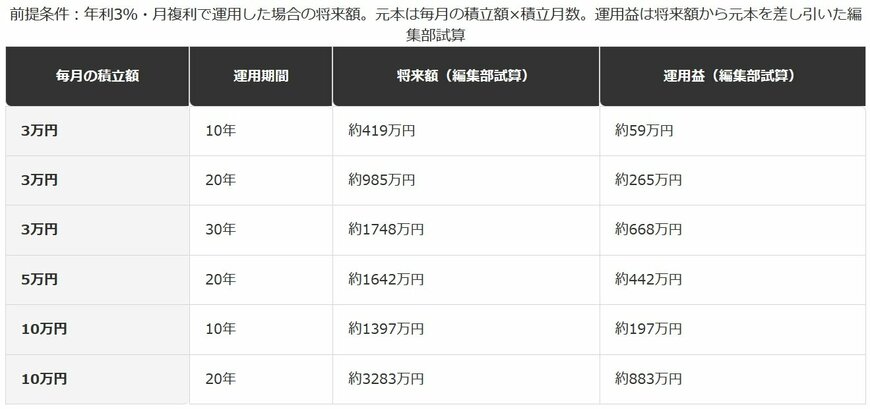
4.2 【毎月の積立額別・将来額の目安】
月3万円を積み立てた場合
- 毎月3万円×10年後:約419万円(運用益約59万円)
- 毎月3万円×20年後:約985万円(運用益約265万円)
- 毎月3万円×30年後:約1748万円(運用益約668万円)
月5万円を積み立てた場合
- 毎月5万円×20年後:約1642万円(運用益約442万円)
月10万円を積み立てた場合
- 毎月10万円×10年後:約1397万円(運用益約197万円)
- 毎月10万円×20年後:約3283万円(運用益約883万円)
同じ「毎月3万円」でも、10年と30年では運用益の差が約11倍に広がります。積立額そのものよりも、始めるタイミングの早さが将来額を左右することが分かります。
5. クレジットカード積立の上限が「月10万円」に引き上げられた理由
毎月の投資額を考えるうえで、クレジットカードによる投信積立(クレカ積立)の上限額も押さえておきたいポイントです。
5.1 2024年3月に上限が倍増した
金融庁は2023年12月、金融審議会の報告書が提言した「累積投資契約のクレジットカード決済上限額の引上げ」を踏まえ、内閣府令の改正案を公表しました。
この改正により、クレカ積立の上限は実質月5万円から月10万円へと引き上げられ、2024年3月8日に施行されています。翌月一括払い・累積投資契約であることなど、既存の要件自体は維持されたままの引き上げです。
5.2 新NISAのつみたて投資枠と同じ上限額
月10万円という上限額は、新NISAのつみたて投資枠の年間投資枠120万円を単純に12等分した金額と一致します。つまりクレカ積立の新しい上限は、つみたて投資枠を1年間フルに使い切るペースに合わせて設計された数字です(金融庁)。
先ほどのつみたて投資枠の平均購入額(月換算約3万7900円)と比べると、月10万円という上限額はかなり余裕を持った金額です。上限まで使い切っている人はまだ多数派ではないとみられます。
6. 「非課税保有限度額」に届くまで何年かかるか
新NISAには、生涯にわたって非課税で保有できる上限額(非課税保有限度額)が設けられています。毎月の積立額によって、この上限に届くまでの年数がどれくらい変わるのかを試算しました。
6.1 1800万円と1200万円、2つの上限を混同しない
非課税保有限度額は合計1800万円ですが、このうち成長投資枠だけで使える金額は内数の1200万円にとどまります。つみたて投資枠と併用しない場合、成長投資枠だけでは1800万円まで到達できません(国税庁)。
一方、つみたて投資枠は内数の制約がなく、単独で1800万円全体まで使うことができます。この2つの上限を同じ感覚で扱うと、目標額を見誤ることになります。
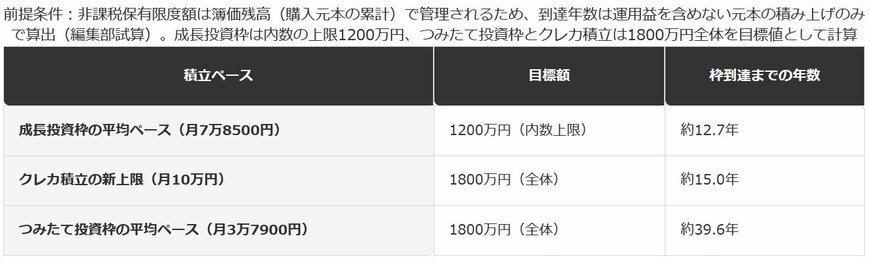
6.2 【非課税枠到達までの年数目安】
成長投資枠だけを使う場合(目標1200万円)
- 平均ペース(月7万8500円)で積み立てた場合:約12.7年
つみたて投資枠だけを使う場合(目標1800万円)
- 平均ペース(月3万7900円)で積み立てた場合:約39.6年
- クレカ積立の新上限(月10万円)で積み立てた場合:約15.0年
7. 【編集者の視点】
成長投資枠の非課税枠(内数1200万円)は、平均的な購入ペースで積み立てるだけでも12年強で届く計算になります。非課税保有限度額は簿価残高(購入元本の累計)で管理されるため、運用益がどれだけ出ても到達年数が早まるわけではありません。まとまった資金で株式投資を検討している方は、非課税枠を使い切った後の資金の置き場所まで考えておくと安心です(株式投資は100万円からどう始める?でも、まとまった資金を投じる際の実務を解説しています)。
ここで注意したいのは、非課税保有限度額は「簿価残高方式」で管理されている点です。保有商品を売却すると、その商品の簿価分の非課税枠は翌年以降に復活しますが、売却した年の年間投資枠(成長投資枠なら240万円)自体はその年のうちには回復しません。
「非課税枠が復活するから、いつ売っても枠は減らない」という理解のまま頻繁に売買を繰り返すと、年内に使える枠を自ら狭めてしまう場合があります。まとまった売却を検討する際は、年をまたぐタイミングも含めて計画しておくことをおすすめします。
8. 複利効果を活かす鍵は「利益が出ている人の実態」にある
複利の効果を最大化するには、途中で解約せず長く持ち続けることが前提になります。ここで気になるのが、実際に利益が出ている人がどれくらいいるのかという実態です。
8.1 マイナスの人は1割に満たない
日証協の新NISA利用者調査によると、2025年中の損益状況は、つみたて投資枠で実現損益がマイナスだった人が2.8%、含み損益がマイナスだった人が1.6%にとどまりました。
成長投資枠でも、実現損益のマイナスは4.7%、含み損益のマイナスは4.0%です。いずれの投資枠でも、マイナスと回答した人は1割に満たず、大半がプラスの運用成果を得ています。
この調査はあくまで新NISA利用者(2024年以降にNISA口座で購入した人)を対象にした2025年単年の結果であり、株式投資全体の売買損益を尋ねた別の意識調査とは調査対象・設問が異なります。数字を混同して引用しないよう注意が必要です。
8.2 含み益と実現益の金額差
金額面では、成長投資枠でプラスだった人の平均含み益は65万1000円、マイナスだった人の平均含み損は12万6000円でした。プラス側の金額がマイナス側を大きく上回っています。
複利効果は、含み益を確定させずに保有し続けることで初めて積み上がっていきます。短期的な含み損に動揺して売却してしまうと、その後の複利の伸びしろも同時に手放すことになります。
※本記事は、編集部が日本証券業協会が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 新NISA利用者の平均購入額は、つみたて投資枠が月換算で約3万7900円、成長投資枠が約7万8500円です。
- 月3万円を年利3%で複利運用すると、30年後には元本1080万円に対し約1748万円になる計算です。
- クレカ積立の上限は2024年3月に月5万円から月10万円へ引き上げられ、つみたて投資枠の年間120万円と同じペースに合わせられています。
- 非課税保有限度額は合計1800万円ですが、成長投資枠だけで使えるのは内数の1200万円にとどまります。
- 新NISA利用者のうち、2025年中にマイナスだった人は成長投資枠でも1割に満たず、多くがプラスの運用成果を得ています。
毎月いくら投資すべきかに絶対の正解はありませんが、平均額や試算はあくまで目安であり、大切なのは自分の家計の中で無理なく続けられる金額を先に決めることです。
金額を決めたら、あとは複利の効果が積み上がるまで、途中でやめずに続けられる仕組みを作っておくことが次の一歩になります。証券口座やNISA口座の設定を見直すところから始めてみてはいかがでしょうか。
10. よくある質問
10.1 Q. 株式投資は毎月いくらから始められますか?
A. 証券会社によっては単元未満株の制度を使い、数千円程度から個別株を購入できる場合があります。新NISAのつみたて投資枠を使う投資信託の積立であれば、月100円や1000円といった少額から始められる金融機関もあります。金額の下限は利用する証券会社や商品によって異なるため、事前に確認することをおすすめします。
10.2 Q. 複利効果はいつから実感できますか?
A. 今回の試算では、月3万円・年利3%の場合、運用益が元本の1割を超えるまでに10年程度かかる計算になりました。複利の伸びは運用の後半になるほど大きくなる性質があるため、始めて数年は増え方を実感しにくい時期が続く点は理解しておく必要があります。
10.3 Q. クレカ積立の上限まで使ったほうがいいですか?
A. 上限額はあくまで制度上の枠であり、その金額まで使うことを推奨するものではありません。日証協の調査では新NISA利用者の平均購入額は月換算で上限額よりかなり少なく、無理のない範囲で金額を決めている人が多いとみられます。家計の状況に応じて、上限にとらわれずに金額を検討することが大切です。

参考資料
- 日本証券業協会「新NISA白書2025」2026年7月29日発刊
- 日本証券業協会「個人投資家の証券投資に関する意識調査(調査結果概要)」2026年7月公表
- 金融庁「『金融商品取引業等に関する内閣府令』等の改正(案)の公表について」2023年12月19日公表
- 国税庁「暮らしの中の税」
- 日本取引所グループ「株価平均・株式平均利回り」
LIMO編集部ウェルスマネジメント班


