
新NISAを始めて「利益に税金がかからない」快適さに慣れてくると、特定口座(課税口座)の存在をつい後回しにしてしまいがちです。しかし非課税枠には年間360万円、生涯1800万円という上限があり、いつかは特定口座と向き合う場面がやってきます。
「枠を使い切ったらどうするか」「含み益のある商品をいつ買い直すか」「そもそも特定口座は必要なのか」。3つを後回しにすると、特定口座なら使えたはずの節税策を逃したり、買い直しのタイミングを誤ったりします。
なお、新NISAの非課税保有限度額や年間投資枠に関する基本的な仕組みは、下記の記事より一部を引用・参照しています。

1. 新NISAと特定口座、そもそも何が違うのか
まずは基本の整理からです。新NISAの非課税枠を使い切った後、追加の投資先になるのが特定口座(または一般口座)という課税口座です。
1.1 非課税枠を使い切ったらどうなるか
新NISAの年間投資枠は、つみたて投資枠120万円と成長投資枠240万円をあわせて年間360万円です。生涯にわたる非課税保有限度額は1800万円(うち成長投資枠は1200万円)と定められています。
この上限を使い切った後にさらに投資をする場合、追加分を非課税で購入することはできません。注文時に特定口座や一般口座といった課税口座を自分で選んで取引する必要があり、枠を自動で増やす方法はありません。
1.2 「移す」のではなく「売って買い直す」しかない
ここでよくある誤解が、特定口座の資産をそのままNISA口座に「移管」できるという思い込みです。日本証券業協会は次のように明記しています。
証券会社などの口座(特定口座や一般口座、一般NISA・つみたてNISA・ジュニアNISA)にお預けになっている上場株式や株式投資信託等をNISA口座に移すことはできません。
つまりNISA口座で同じ銘柄を非課税運用したいなら、特定口座の保有分を一度売却し、あらためて買い直すしかありません。
投資枠と税金の面では、次のような違いがあります。
- 年間投資枠:新NISAは360万円(つみたて120万円+成長240万円)まで、特定口座は上限なし
- 生涯の投資上限:新NISAは1800万円(成長投資枠は1200万円まで)、特定口座は上限なし
- 利益への課税:新NISAは非課税、特定口座は20.315%(所得税・復興特別所得税15.315%+住民税5%)
- 損失の扱い:新NISAは他口座の利益との相殺・繰越ができない、特定口座は損益通算・3年間の繰越控除ができる
2. 特定口座なら3年繰り越せる損失が、NISAでは一瞬で消える
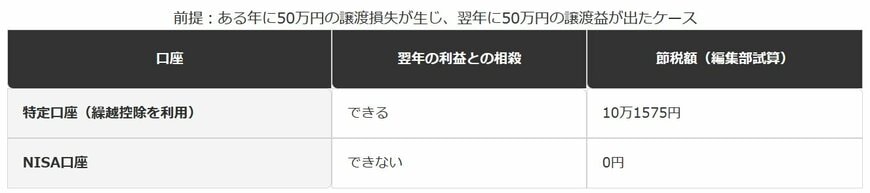
使い分けで見落とされがちなのが、利益が出たときではなく「損失が出たとき」の違いです。ここに、上位記事もあまり数字で示していない非対称性があります。
2.1 NISAの損失は税務上「なかったもの」
国税庁のタックスアンサーは、NISA口座で生じた譲渡損失についてこう説明しています。
その上場株式等を売却したことにより生じた損失について、特定口座や一般口座で保有する上場株式等の配当等やその上場株式等を売却したことにより生じた譲渡益との損益通算や、繰越控除をすることはできません。
出典:国税庁タックスアンサー「No.1535 NISA制度」(令和7年4月1日現在法令等)
一方、特定口座で保有する上場株式等の譲渡損失は、確定申告をすれば翌年以後3年間、他の譲渡益や配当所得と相殺できます。
損益通算してもなお控除しきれない損失の金額については、その年分の翌年以後3年間にわたり、確定申告により、上場株式等に係る譲渡所得等の金額および上場株式等に係る配当所得等の金額から繰越控除することができます。
出典:国税庁タックスアンサー「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」(令和7年4月1日現在法令等)
2.2 【値上がりを期待した商品】ほど特定口座に置くべきとは限らない
この非対称性を反対から読むと、値動きが荒く損失が出やすい商品ほど、NISAで持つと繰越控除という保険を失うことになります。
- NISA向き:長期の値上がりを狙う投資信託(つみたて投資枠中心)
- 特定口座向き:値動きが大きく、損失が出る可能性を織り込む商品
3. 【編集者の視点】
NISAは非課税というメリットばかりが強調されますが、損失が出たときのセーフティネットがない口座でもあります。特定口座なら、ある年に出た損失を翌年以降3年間の利益とぶつけて税負担を減らせますが、NISA口座で同じ損失が出ても、その節税の機会自体がなくなってしまいます。
とくに注意したいのは、値動きの大きい個別株や新興国株式ファンドをNISAの成長投資枠に集中させているケースです。含み損を抱えたまま非課税期間を過ごしても、税務上のメリットは生まれません。
防衛策は、口座を開設する段階で「長期の積立にはNISA」「損失リスクも織り込む商品には特定口座」と線引きをしておくことです。すでに値動きの大きい商品をNISAで保有している場合は、証券会社の取引履歴で含み損の有無を確認しておきましょう。
4. 配当の受け取り方式ひとつで、非課税も損益通算も変わる
NISAと特定口座の使い分けを考えるとき、意外と見落とされているのが「配当金の受け取り方式」という手続き上の分かれ道です。
4.1 NISAの配当非課税に必須の「株式数比例配分方式」
NISA口座で受け取る配当金を非課税にするには、配当金の受け取り方式を「株式数比例配分方式」にしておく必要があります。「配当金領収証方式」などほかの方式を選んでいると、NISA口座で保有する株式の配当であっても課税されてしまいます(個別株の買い方を解説した記事でも触れています)。
出典:日本証券業協会「NISAにおける配当金等の非課税の取扱いについて」
4.2 特定口座の自動損益通算にも、同じ入口が関わる
一方、特定口座(源泉徴収あり)で配当と譲渡損失を自動的に相殺してもらうには、その特定口座で「配当等を受け入れる」設定を選んでいることが前提になります。
源泉徴収口座に受け入れた上場株式等に係る利子等および配当等に係る源泉徴収税額を計算する際に、その源泉徴収口座内の上場株式等を譲渡したことにより生じた譲渡損失の金額があるときは(同口座内で通算する)
出典:国税庁タックスアンサー「No.1476 特定口座制度」(令和7年4月1日現在法令等)
国税庁と日本証券業協会のどちらの資料も、この2つの制度を並べて説明してはいません。ですが実際には、配当金の受け取り方式という同じ入口の選び方ひとつで、NISAの非課税と特定口座の自動損益通算という別々の恩恵の両方が左右されます。
5. 含み益がある商品を特定口座からNISAへ「買い直す」、ベストなタイミングを試算する
特定口座で含み益のある商品をNISAで持ち直したい場合、いつ売って買い直すのが得なのでしょうか。売却の基本的なやり方やタイミングを踏まえたうえで、ここでは税金の視点だけを切り出して試算します。
5.1 含み益がある商品を売ると、その場で約20%課税される
特定口座の商品を売却すると、含み益の部分に20.315%の税金がかかります。含み益の大きさごとに、売却時の税負担を編集部で試算しました。
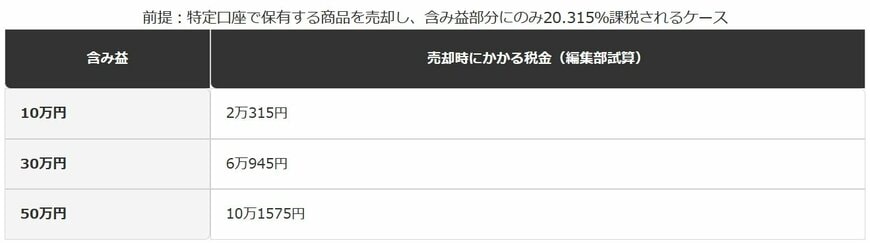
【含み益別の税負担】
- 含み益10万円:2万315円
- 含み益30万円:6万945円
- 含み益50万円:10万1575円
5.2 迷っている時間そのものが、実は損になっている
この税負担だけを見ると「今は売りたくない」と感じるかもしれません。しかし、その後もその商品が値上がりを続けると仮定すると、話は変わってきます。
特定口座のまま持ち続けた場合、将来売るときには「含み益と、その後の値上がり分」の両方に課税されます。一方、今のうちに税金を払って買い直せば、その後の値上がり分はすべて非課税で受け取れます。
投資した元本(簿価)が100万円の商品を、想定利回り3%で運用し続けたケースで、買い直しによって将来増える節税効果を試算しました。
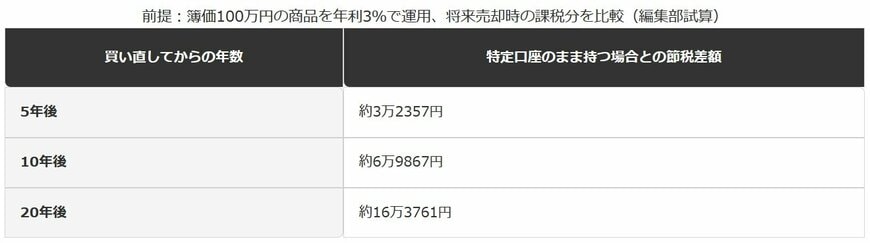
この試算が示す興味深い点は、節税効果の大きさが「今の含み益の大きさ」ではなく「投資した元本の大きさ」で決まることです。含み益が大きいからといって買い直しを迷う理由にはならず、むしろ値上がりが今後も続くと見込むなら、税金を払ってでも早く買い直すほうが有利という計算になります。
6. 【編集者の視点】
「含み益があるから今は売りたくない」という感覚は自然なものですが、税金の計算上は必ずしも合理的とは限りません。今回の試算が示す通り、将来の値上がりを見込むなら、含み益への課税を先送りするメリットは実はそれほど大きくありません。
ただし、この試算は税金だけを切り出した机上の計算です。値下がりリスクや、NISAの年間投資枠・生涯投資枠に空きがあるかも合わせて考える必要があります。
迷ったときは、証券会社の口座管理画面で自分の簿価と現在の評価額を確認し、含み益の金額を具体的な数字で把握することから始めてください。
7. 特定口座は本当に不要か。開設しないと非課税期間終了後に「一般口座」に払い出される
NISA口座だけを開設して、特定口座は開かないという選択は可能なのでしょうか。ここにも見落とされがちな制度上の落とし穴があります。
7.1 NISA単体では完結しない場面がある
日本証券業協会は、非課税保有期間が終了した商品の移管先について次のように説明しています。
一般NISA口座・つみたてNISA口座・ジュニアNISA口座で保有する上場株式等は、それぞれの非課税保有期間が終了した時点で、特定口座や一般口座などの課税口座に移されます。
ここで重要なのが、特定口座を持っているかどうかで移管先が変わるという注記です。
特定口座をお持ちの方で、一般口座へ移すことを希望される場合には証券会社に所定の依頼書をご提出ください。なお、特定口座をお持ちでない場合は、特段の手続をすることなく、一般口座に移されます。
7.2 一般口座に払い出されると、確定申告の手間が増える
一般口座には特定口座のような年間取引報告書がありません。譲渡損益の計算や確定申告を、原則すべて自分で行う必要があります。
旧NISAの非課税期間はすでに終了が始まっており、この払い出しは珍しいケースではありません。「使わないから」と特定口座を開設していないと、終了のタイミングで初めて一般口座の手間に気づくことになります。
8. 【編集者の視点】
特定口座は、いま使っていなくても口座維持に費用はかかりません。将来枠を使い切ったとき、あるいは非課税期間が終了した商品の受け皿として、開設だけは済ませておくことをおすすめします。
NISA口座しか持っていない場合は、証券会社に特定口座(源泉徴収あり)の追加開設を申し込めます。手続きは難しくなく、多くの証券会社でオンライン完結です。
確認先に迷ったら、証券会社のNISA口座管理画面かサポート窓口に「特定口座の開設状況」を尋ねてみてください。旧NISA保有者は、非課税期間の終了時期もあわせて確認しておくと安心です。
※本記事は、編集部が国税庁および日本証券業協会が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 新NISAの非課税枠を使い切った後の追加投資は、特定口座や一般口座など課税口座で行うことになります。
- 特定口座の資産はNISA口座へ直接移せず、非課税運用したい場合は売却してから買い直す必要があります。
- NISA口座の損失は損益通算・繰越控除の対象外ですが、特定口座の損失は3年間繰り越せます。
- 配当金の受け取り方式は、NISAの非課税適用にも特定口座の自動損益通算にも影響します。
- 特定口座を開設していないと、非課税期間終了後の商品は自動的に一般口座へ払い出されます。
新NISAと特定口座は、どちらか一方だけを使い続ければよいという単純な関係ではありません。非課税というメリットの裏側に、損失時のセーフティネットの有無という見えにくい違いが隠れています。
まずは自分が今、特定口座を持っているかどうかを確認するところから始めてみてください。含み益や損失がある商品を抱えている方は、次の一手を考える前に、今回紹介した数字を自分のケースに当てはめて計算してみることをおすすめします。
10. よくある質問
10.1 Q. 新NISAの枠を使い切ったら、もう投資はできないのですか?
A. 新NISAの枠を使い切っても投資自体は続けられます。ただし追加分は非課税の対象外となり、特定口座や一般口座といった課税口座での取引になります。売却すれば非課税枠自体は翌年以降に一部復活しますが、当年中に非課税枠が増えるわけではありません。
10.2 Q. 特定口座で損失が出た場合、NISAの利益と相殺できますか?
A. できません。NISA口座の利益は非課税であり、そもそも課税対象の所得として計算されないため、特定口座の損失と相殺する対象になりません。特定口座内の損失同士であれば、確定申告により損益通算や3年間の繰越控除ができます。
10.3 Q. 含み益がある特定口座の商品は、今すぐNISAに買い直したほうがいいですか?
A. 一般的には、今後も値上がりが続くと見込むなら早めに買い直すほうが税制上は有利になりやすい、という試算結果になります。ただし値下がりのリスクや、NISAの年間投資枠・生涯投資枠に空きがあるかどうかも合わせて確認したうえで判断してください。


参考資料
- 国税庁タックスアンサー「No.1535 NISA制度」(令和7年4月1日現在法令等)
- 国税庁タックスアンサー「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」(令和7年4月1日現在法令等)
- 国税庁タックスアンサー「No.1476 特定口座制度」(令和7年4月1日現在法令等)
- 国税庁タックスアンサー「No.1330 配当金を受け取ったとき」(令和7年4月1日現在法令等)
- 日本証券業協会「NISAのよくある質問」(2024年12月現在の法令等に基づき作成)
- 日本証券業協会「NISAにおける配当金等の非課税の取扱いについて」
LIMO編集部NISA解説班