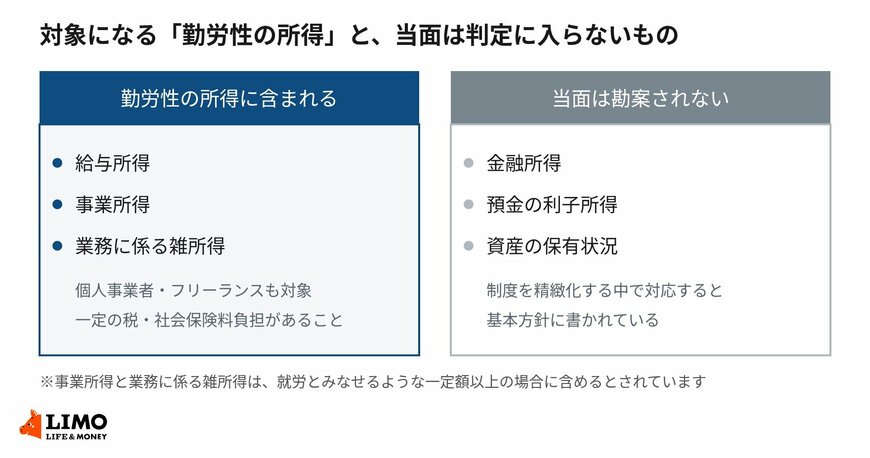
【給付付き税額控除】対象は「勤労性の所得」がある人。2026年8月の基本方針、株の利益や預金利子は対象外?今後の課題も整理 2026.09.16 07:22 公開 執筆者和田 直子 令和8年8月5日に閣議決定された「給付付き税額控除」の制度導入の基本方針は、対象を一定の勤労性の所得があり、一定の税・社会保険料負担がある者としています。勤労性の所得には給与所得と事業所得のほか、業務に係る雑所得も含まれ、個人事業者やフリーランスも対象とされました。一方で金融所得や預金の利子所得は将来の課題という位置づけです。基本方針の記述から、対象になる所得の範囲を確認します。 この記事のポイント 給付付き税額控除の対象は、一定の勤労性の所得があり、一定の税・社会保険料負担がある者とされている 勤労性の所得には給与所得・事業所得・業務に係る雑所得が含まれ、個人事業者やフリーランスも対象になる 金融所得は制度を精緻化する中で対応、預金の利子所得は遠くない将来の課題として検討するとされている 記事の続きを読む 1/2 出所:内閣官房「『給付付き税額控除』の制度導入の基本方針(令和8年8月5日閣議決定)」を参考にLIMO編集部作成 Check! 次のページでは、基本方針が「将来的な方向性」に置いた3つの項目を図でご覧いただけます。金融所得は制度を精緻化する中で対応、預金の利子所得は遠くない将来の課題、資産の保有状況は将来の課題という位置づけを並べています。運用している方が続報で何を確かめればよいかが分かります。 画像と一緒に記事を読む 関連記事 来月、10月から「厚生年金や国民年金」の手取り額が変わるのはどんな人?【年金グラフ】国民年金と厚生年金の平均年金月額 10月から年金の振込額が減った気がする——その正体は、天引きされる保険料が「仮の額」から「確定額」に切り替わったからかもしれません。天引きの対象は介護保険料だけでなく、加入する制度や年齢によっては国民健康保険料や後期高齢者医療保険料まで含まれることがあります。ご自身や家族の年金が、受給者の中でどのあたりの層に位置するのかも踏まえながら、今のうちに変化の仕組みを確認しておきましょう。 【飲食料品の消費税1%】令和9年4月から2年間。いま8%なのは何と何?税抜月3万円なら年2万5200円の差 令和9年4月から2年間、飲食料品の消費税率が1%に引き下げられます。では何が1%になるのか。いま8%が適用されているのは「酒類・外食を除く飲食料品」と、週2回以上発行される定期購読の新聞の2つだけで、酒類と外食は10%のままです。対象の飲食料品を税抜で月3万円買う場合、消費税は2400円から300円になり、年2万5200円の差です。現行の対象範囲と試算を確認していきます。 今月、大綱決定へ【給付付き税額控除】就労していない高齢者は対象外《対応の結論は令和12年までに》令和9年4月からの動きを確認 給付付き税額控除は、9月に大綱を決定して臨時国会に法案を提出するという段階に来ています。ただし、令和11年度から本格導入される「所得に連動したきめ細かな給付」が着目しているのは中所得・低所得の現役勤労者で、就労していない高齢者は対象外とされています。対象外となる方への対応は継続検討とされ、結論は次期年金法改正が予定されている令和12年までとされています。この記事では、対象外となる方への対応がどのように示されているのかを確認していきます。 今月に大綱を決定して臨時国会へ【飲食料品は令和9年4月から1%】「給付付き税額控除」8%に戻る前に何が始まるかをチェック LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #給付付き税額控除 #減税 #所得