高額療養費は限度額を超えた分が自動的に戻ってくる?実際は自分で申請しないと支給されない「申請主義」の制度。振込までは診療月から3か月以上かかる?必要書類と2年の時効を解説
申請から振込までの流れと、立て替えを避ける限度額適用認定証の使い方までわかりやすく整理
takayuki/shutterstock.com


目次[開く][閉じる]
- 1. 高額療養費は「申請主義」、自動的には振り込まれない
- 2. 【編集者の視点】
- 3. 必要書類は「領収書」「振込先口座」「本人確認書類」が基本
- 3.1 【高額療養費の申請に必要なもの(協会けんぽの場合)】
- 4. 振込までは、診療月から3か月以上かかる
- 5. 【編集者の視点】
- 6. 申請期限(時効)は2年、過ぎると受け取れなくなる
- 6.1 【高額療養費の手続きの流れ(申請から振込まで)】
- 7. まとめ
- 8. よくある質問
- 8.1 Q. 高額療養費は自動的に払い戻されますか。
- 8.2 Q. 申請にはどんな書類が必要ですか。
- 8.3 Q. 申請してからどのくらいで振り込まれますか。
- 8.4 Q. 申請の期限はありますか。
- 8.5 Q. 振込までの立て替えが厳しい場合はどうすればよいですか。
- 参考資料
「高額療養費は、限度額を超えた分が自動的に戻ってくる」——そう思い込んでいると、いつまで待っても振り込まれないことに戸惑うかもしれません。高額療養費は原則として申請しなければ支給されない「申請主義」の制度であり、しかも振込までには数か月かかります。
この記事では、高額療養費制度の基本を解説した記事より一部を引用・参照しつつ、実際の申請方法・必要書類・振込までの期間を、協会けんぽの公式情報にもとづき編集部が整理します。
1. 高額療養費は「申請主義」、自動的には振り込まれない
まず大前提を確認します。限度額適用認定証を事前に用意していないケースでは、医療機関の窓口でいったん自己負担分を全額支払い、その後、加入している健康保険に自分で申請することで、限度額を超えた分が払い戻される仕組みです。
マイナ保険証を利用すれば、限度額適用認定証の事前申請なしで窓口負担が自動的に軽減される場合もありますが、それでも「高額療養費の払い戻し」自体は、多くのケースで申請という手続きを経て初めて実行されます。「病院が勝手に計算して返してくれる」という思い込みは禁物です。
「限度額を超えたら勝手に戻ってくる」と思っていた人ほど、申請を忘れて損をしがちです。高額な医療費を支払った月は、まず申請が必要かどうかを確認する習慣をつけておくと、思わぬ払い戻し漏れを防げます。家族の入院などで急な出費が重なる時期こそ、この確認を後回しにしないようにしたいところです。
2. 【編集者の視点】
実務上、健康保険組合によっては、レセプト(診療報酬明細書)を確認したうえで、対象になりそうな人に申請書を自動送付してくれる場合もあります。ただし、これは保険者ごとの任意の運用であり、すべての制度で行われているわけではない点に注意が必要です。
※本記事は、編集部で全国健康保険協会(協会けんぽ)が公表する公式の最新情報を直接確認の上、執筆・検証しています。
3. 必要書類は「領収書」「振込先口座」「本人確認書類」が基本
協会けんぽの案内によると、高額療養費の支給申請書に加えて、被保険者の非課税証明書(マイナンバーを利用した情報照会を希望しない場合のみ)や、マイナンバーカードの表面・裏面のコピー(または運転免許証等の本人確認書類)の添付が必要とされています。
加えて、医療機関の領収書や、振込先口座がわかる通帳等のコピーを求められるのが一般的です。ただし、必要書類は加入している保険者(協会けんぽ・健康保険組合・市区町村国保等)によって細部が異なるため、正確な提出書類は、申請前に加入先の窓口で確認することをおすすめします。
3.1 【高額療養費の申請に必要なもの(協会けんぽの場合)】
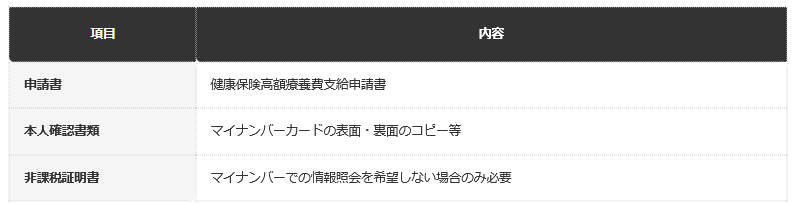
- 申請書:健康保険高額療養費支給申請書
- 本人確認書類:マイナンバーカードの表面・裏面のコピー等
- 非課税証明書:マイナンバーでの情報照会を希望しない場合のみ必要
必要書類は保険者によって微妙に異なるため、「以前調べたときと違う」と戸惑うこともあります。申請の直前に、最新の案内を確認し直すくらいの慎重さがあってよいでしょう。書類に不備があると、再提出のやり取りで振込がさらに遅れることもあります。
4. 振込までは、診療月から3か月以上かかる
申請してすぐに振り込まれるイメージを持っていると、意外に感じるのが振込までの期間です。協会けんぽの案内によると、「給付金のお支払いまで、診療月後3か月以上かかります」とされています。医療機関から提出される診療報酬明細書(レセプト)の内容確認に時間がかかるためです。
高額な医療費がかさむタイミングは、家計にとって出費が重なる時期でもあります。申請すればすぐに家計が助かるわけではなく、数か月分の立て替えが必要になる場合がある点は、あらかじめ心づもりをしておいたほうがよいでしょう。
「申請すればすぐ戻ってくる」と思って資金繰りを考えていると、数か月間の立て替えが想定外の負担になることがあります。事前に限度額適用認定証を用意しておけば、この立て替え自体を避けられる場合もあるので、入院や手術の予定が事前にわかっている場合は検討する価値があります。
5. 【編集者の視点】
実務上、支払いの立て替えが難しい場合は、高額療養費が支給されるまでの間、無利子または低利子でお金を借りられる「高額療養費貸付制度」を設けている保険者もあります。マイナ保険証を使えば、そもそも限度額適用認定証の事前申請自体が原則不要になる場合もあり、高額療養費制度の基礎知識を整理した別記事もあわせて確認しておくと、立て替えを避ける方法が見えてきます。
6. 申請期限(時効)は2年、過ぎると受け取れなくなる
高額療養費の申請には期限があります。協会けんぽの案内によると、「受けることができるようになった日の翌日から2年で時効になります」とされており、起算日は診療月の翌月1日です。
「まだ時間があるから後で申請しよう」と先延ばしにしていると、2年という期限をうっかり過ぎてしまうことがあります。特に、複数月にわたって高額な医療費がかかった場合は、月ごとに申請・時効の起算日が異なる点にも注意が必要です。
6.1 【高額療養費の手続きの流れ(申請から振込まで)】
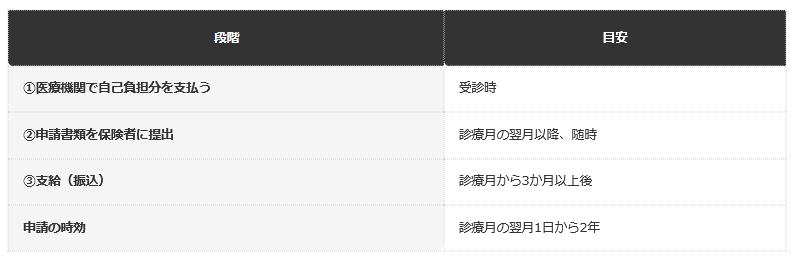
- ①医療機関で自己負担分を支払う:受診時
- ②申請書類を保険者に提出:診療月の翌月以降、随時
- ③支給(振込):診療月から3か月以上後
- 申請の時効:診療月の翌月1日から2年
7. まとめ
- 高額療養費は、原則として自分で申請しないと支給されません。
- 必要書類は、申請書・本人確認書類・領収書・振込先口座がわかるものが基本です。
- 申請から振込までは、診療月から3か月以上かかります。
- 申請期限(時効)は、診療月の翌月1日から2年です。
高額療養費は、待っていれば自動的に戻ってくる制度ではありません。高額な医療費を支払った月は、まず申請が必要かどうかを確認し、期限内に手続きを済ませることが大切です。
振込までに数か月かかることを見込んで、当面の家計の立て替えを想定しておくと、いざというときに慌てずに済みます。所得区分の判定方法を整理した別記事もあわせて確認しておくと、自分がどの区分に当てはまるかも把握しやすくなります。
8. よくある質問
8.1 Q. 高額療養費は自動的に払い戻されますか。
A. 原則されません。マイナ保険証で窓口負担が軽減される場合はありますが、多くのケースで自分から申請する必要があります。
8.2 Q. 申請にはどんな書類が必要ですか。
A. 申請書のほか、本人確認書類、領収書、振込先口座がわかるものなどが必要です。保険者によって細部が異なるため、加入先で確認することをおすすめします。
8.3 Q. 申請してからどのくらいで振り込まれますか。
A. 診療月から3か月以上かかるのが一般的です。レセプトの確認に時間を要するためです。
8.4 Q. 申請の期限はありますか。
A. あります。診療月の翌月1日を起算日として2年で時効になります。
8.5 Q. 振込までの立て替えが厳しい場合はどうすればよいですか。
A. 保険者によっては、高額療養費が支給されるまでの間、無利子・低利子でお金を借りられる貸付制度を設けている場合があります。加入先の窓口に相談してみることをおすすめします。
関連記事
国民健康保険料「年収500万円のひとり暮らし会社員」が会社都合で辞めたら、届け出で年約49万円が16万円台になることも
倒産や解雇、雇い止めなどで仕事を辞めて国民健康保険に入る人は、届け出をすると前年の給与所得を100分の30として保険料が計算されます。対象は雇用保険の特定受給資格者と特定理由離職者で、離職理由コードで確かめます。期間は翌年度の末までです。新宿区の2026年度の料率で試算すると、年収500万円だった単身の45歳は年約49万2000円が約16万8000円になりました。
国民健康保険料をさかのぼって払うのは何年分か。所得300万円の単身なら2年分で「約82万円」の試算も
「国保逃れ」の調査で、厚生労働省が調べた38社の1万1610人が会社の健康保険などの資格を失いました。資格がなかった期間は国民健康保険に入っていたことになり、国民健康保険料は最大2年、国民健康保険税は最大3年をさかのぼって納めます。2026年度の国民健康保険料の決まり方と世帯の上限額を確認し、世田谷区の料率で前年の所得300万円の単身世帯の2年分を試算します。
【70歳以上の高額療養費】70歳の誕生月の翌月から外来は1人「2万2000円」、入院を含めた世帯は6万1500円。71歳と70歳の夫婦なら3万4500円戻る
70歳から74歳の人の高額療養費は、外来だけの個人ごとの上限と、入院を含めた世帯ごとの上限の2段階で計算します。2026年8月診療分からは、一般の区分で外来が1人あたり月2万2000円、外来と入院を合わせた世帯が月6万1500円です。高齢受給者証の有効期間は70歳の誕生月の翌月1日からです。区分ごとの上限と、71歳の夫と70歳の妻が同じ月に通院と入院をした国民健康保険の世帯の計算例を確認します。
参考資料
齊藤 慧
