

令和8年8月5日、「給付付き税額控除」の制度導入の基本方針が閣議決定されました。内閣官房が公表した方針には、誰を対象とするのかという考え方が示されています。
基本方針が対象として挙げているのは、「一定の勤労性の所得」がある方です。
ここで気になるのが、預金の利子や投資で得た利益の扱いです。基本方針は、これらを「将来の課題」として整理しました。
この記事では、対象になる勤労性の所得の範囲と、金融所得や資産がどう位置づけられているのかを、閣議決定された基本方針の記述から確認します。
なお、給付付き税額控除の全体像については、下記の記事より一部を引用・参照しています。

1. 【給付付き税額控除】対象は「勤労性の所得」がある方とされている
基本方針の「制度の基本的設計」には、対象者の考え方が書かれています。まずその範囲から確認します。
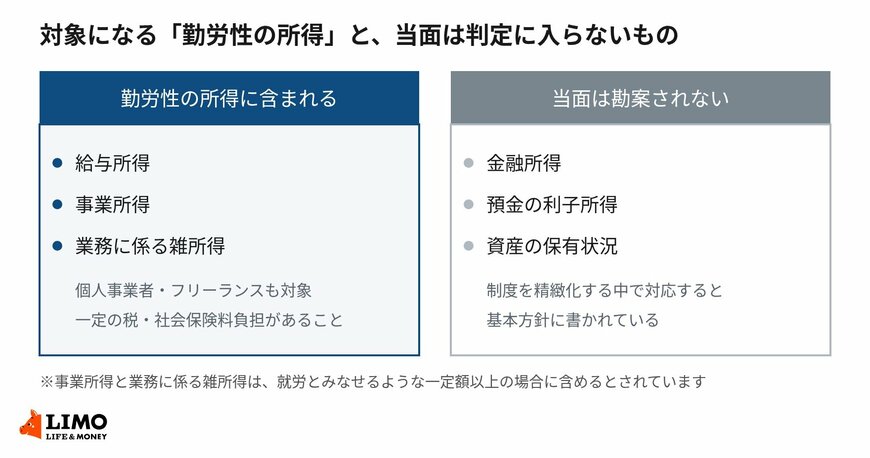
1.1 給与所得・事業所得・業務に係る雑所得が含まれる
基本方針は、一定の勤労性の所得があり、一定の税・社会保険料負担がある者を対象とするとしています。
勤労性の所得には、事業所得および給与所得に加え、近年の多様な働き方に鑑み、業務に係る雑所得も含めるとされています。
1.2 個人事業者やフリーランスも対象に含まれる
この記述に続けて、個人事業者、フリーランスも対象とすると明記されています。
ただし事業所得と業務に係る雑所得については、就労とみなせるような一定額以上の場合に含めることとするという条件が付いています。
また、就労し、税・社会保険料負担から年金受取額を差し引いた純負担が現役並みである中低所得の高齢者も対象とするとされています。
2. 給付付き税額控除で金融所得と預金の利子所得は「将来の課題」とされている
では、投資や預金から得た利益はどう扱われるのでしょうか。基本方針は「将来的な方向性」という章でこの点に触れています。
2.1 金融所得は制度を精緻化する中で対応するとされている
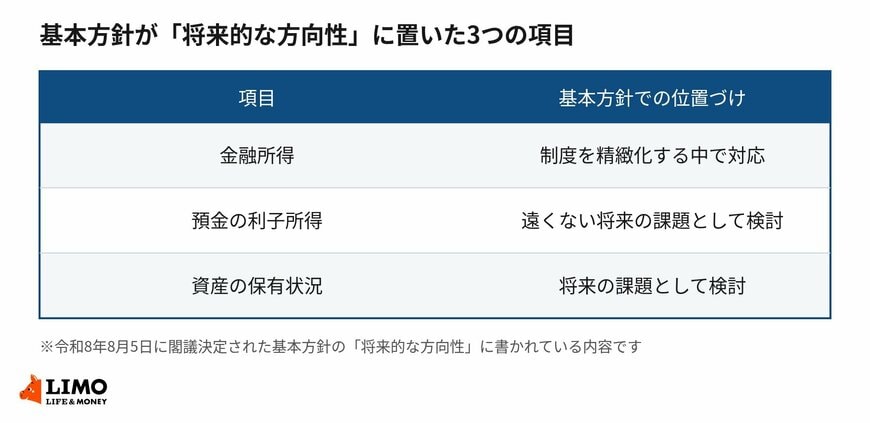
基本方針には、金融所得について、医療保険における金融所得の勘案に向けた取組が進んでいることも踏まえ、制度を精緻化する中で対応を行うと書かれています。
令和11年度の本格導入の時点で判定に組み込むとは書かれておらず、段階的に精緻化していく中での課題という位置づけです。
2.2 預金の利子所得は遠くない将来の課題として検討していくとされている
預金の利子所得についても、本来は検討すべき所得に含まれると考えるとしたうえで、制度を段階的に精緻化していく中で勘案できるよう、遠くない将来の課題として検討していくとされています。
検討の対象ではあるが、現段階の設計には入っていないという書き方です。
制度の狙いについて、全体像をまとめた記事から引用しておきます。
基本思想としては「低所得層への支援水準」と「税・社会保険料負担」の間にある不公平感をなだらかにするため、個人単位の「給付付き税額控除(所得連動型給付)」が2029年度(令和11年度)に本格導入される予定です。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
今回の基本方針では、金融所得も預金の利子所得も将来の課題という書き方にとどまっています。確定した扱いが示されるまでは、決まった部分と決まっていない部分を分けて追うのが確実です。


