3. 自分の年金額の確認方法は?|チェックしておきたい「天引き」についても解説
将来受け取る年金額は、年金の種類や働き方によって大きく異なることがわかりました。
ご自身が受給する年金見込額を知りたい場合、以下の方法で確認できます。
- スマホやパソコンから「ねんきんネット」にアクセスする
- 毎年の誕生月に届く「ねんきん定期便」を確認する
前章で紹介した平均年金月額は、あくまでもご自身の立ち位置を知るための参考にすぎません。
老後の資金計画を立てる際は「自分も平均程度の年金を受け取れるだろう」と概算で済ませず、具体的な金額を確認するようにしましょう。
また、日本年金機構によると、年金は偶数月の15日(土日・祝日の場合は直前の平日)に前2カ月分がまとめて振り込まれます。
たとえば、10月15日には8月・9月の2カ月分が支給される仕組みです。
3.1 年金は「額面通り受け取れない」点に注意
年金額をチェックする際に押さえておきたいポイントとして、実際の手取り額は額面そのままではないという点が挙げられます。
年金から差し引かれるものは、市区町村が決めて天引きする特別徴収と、日本年金機構が行う源泉徴収の2種類に分かれます。
まず、特別徴収の対象になるのは次の4つです。
- 介護保険料:65歳以上で老齢・退職・障害・死亡を事由とする年金を受給しており、年間受給額が18万円以上の人
- 国民健康保険料(税):65歳以上75歳未満(後期高齢者医療制度の該当者を除く)で老齢・退職・障害・死亡を事由とする年金を受給しており、年間受給額が18万円以上の人(※1)
- 後期高齢者医療保険料:75歳以上または65歳以上75歳未満の後期高齢者医療制度に該当する人で、老齢・退職・障害・死亡を事由とする年金を受給しており、年間受給額が18万円以上の人(※2)
- 住民税および森林環境税:65歳以上で老齢・退職を事由とする年金を受給しており、年間受給額が18万円以上の人(※3)
これとは別に、源泉徴収されるのが所得税です。
- 所得税および復興特別所得税:令和8年分以降は、65歳未満で155万円、65歳以上で205万円以上の老齢年金を受給している人(※4)
(※1)国民健康保険料(税)と介護保険料の合計額が、各支払期に支払われる特別徴収対象年金額の2分の1を超える場合、国民健康保険料(税)は特別徴収の対象とはならない(2分の1の判定は、各市区町村が特別徴収の要否の審査時に行う)
(※2)後期高齢者医療保険料と介護保険料の合計額が、各支払期に支払われる特別徴収対象年金額の2分の1を超える場合、後期高齢者医療保険料は特別徴収の対象とはならない(2分の1の判定は、各市区町村が特別徴収の要否の審査時に行う)
(※3)ここでいう老齢・退職を事由とする年金とは、老齢基礎年金もしくは旧法制度による老齢年金・退職年金を指す。老齢厚生年金は特別徴収の対象とはならない
(※4)令和7年分以前は、65歳未満で108万円、65歳以上で158万円以上の老齢年金を受給している人が対象
3.2 特別徴収されるかどうかには、いくつか前提がある
上の4つは要件を並べたものですが、日本年金機構は特別徴収の留意事項として、次の点も挙げています。
- 国民健康保険料(税)および後期高齢者医療保険料の特別徴収は、介護保険料が特別徴収されていることが前提条件となる
- 複数の年金を受給している場合、特別徴収が行われる年金の優先順位が定められており、いずれか1つの年金から特別徴収を行う
- 年金を受ける権利に担保設定されている場合は、特別徴収は行われない
本記事で紹介している平均年金月額も「額面」であり、実際にはここから税金・社会保険料が差し引かれます。
差し引かれる項目と金額は、年齢・年金額・お住まいの市区町村によって変わります。額面がそのまま手取りになるわけではないという点を押さえたうえで、ねんきんネットや年金振込通知書で実際の金額を確認しましょう。
4. 元銀行員のワンポイントアドバイス:「3階部分」として私的年金の活用も
冒頭でも記述したとおり、日本の公的年金制度は国民年金・厚生年金の2階建て構造であると表現されます。
年金のみで生活できない場合には資産の取り崩しや就労などの選択肢がありますが、そのほかに、現役時代から私的年金で「3階部分」を作っておく方法もひとつです。
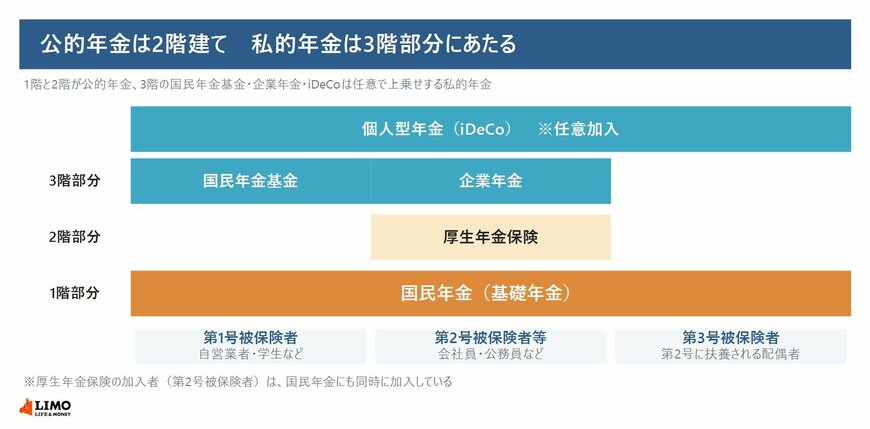
私的年金には、企業が従業員のために用意する「企業年金」や、個人で加入する「iDeCo」、自営業者やフリーランスなどが加入する「国民年金基金」などが挙げられます。
厚生労働省によると、国民年金基金に加入できるのは国民年金の第1号被保険者です。誰でも上乗せできるわけではないため、自分がどの区分に当たるかを先に確かめておくとよいでしょう。
iDeCoは、国税庁の小規模企業共済等掛金控除の対象です。確定拠出年金法に規定する個人型年金加入者掛金として、その年に支払った掛金の全額が所得から控除されます。将来の年金を積み立てながら、その年の税負担を下げられる仕組みです。
前章で見たとおり、65歳以上の平均は国民年金の欄が5万5633円から6万1369円、厚生年金の欄が14万5583円から16万6767円でした。国民年金の欄には厚生年金を上乗せしている人も含まれているため、厚生年金の加入期間が短い人ほど、実際の受給額はこの水準を下回る可能性があります。公的年金以外の備えがより重要になる層です。
まずは資産運用の選択肢のひとつとして、ご自身が加入できる私的年金について調べてみるのもよいでしょう。
5. 年齢別の平均年金月額から見えること
今回は、年齢別の平均年金月額について詳しく解説しました。
65歳以上の平均年金月額は、国民年金の欄が5万5633円(90歳以上)から6万1369円(66歳)、厚生年金の欄が14万5583円(73歳)から16万6767円(89歳)でした。2つの欄の水準差は、65歳でおよそ8万9000円、90歳以上ではおよそ10万8000円です。
ただし国民年金の欄は、厚生年金を上乗せして受け取っている人を含み、かつ受給資格期間が原則25年以上の人に限った集計です。この2つの前提を外して読むと、実態を見誤ります。
また、年金は額面通りに受け取れるわけではなく、年齢や収入に応じた税金・社会保険料が差し引かれます。特に住民税と森林環境税は、老齢厚生年金からは特別徴収されない点が見落とされがちです。
ご自身の年金見込額を調べる際は、ねんきんネットや年金振込通知書で実際に引かれている金額まで確認しておきましょう。
さらに、老後生活については、多くの人が公的年金のみでなく個人年金・貯蓄を活用する考えを示しています。
この機会に、老後の資産計画を改めて見直してみてはいかがでしょうか。


参考資料
- 総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
- 内閣府「生活設計と年金に関する世論調査(令和5年11月調査)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」
- 日本年金機構「年金から所得税および復興特別所得税が源泉徴収される対象となる人は、どのような人でしょうか。」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省「日本の公的年金は「2階建て」(いっしょに検証!公的年金)」
- 国税庁「No.1135 小規模企業共済等掛金控除」
池田 夕華