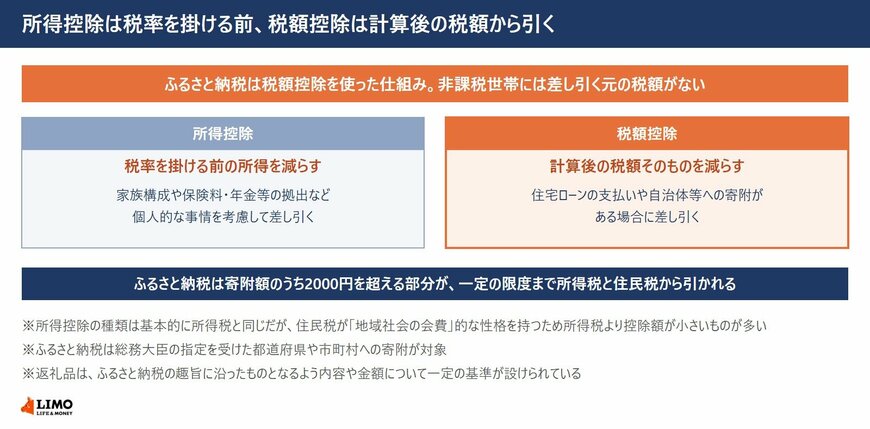
「ふるさと納税」は住民税非課税世帯は使えないけど…代わりに0歳から2歳の保育料は無償、私立大学の給付型奨学金は年いくら? 2026.09.19 21:08 公開 執筆者LIMO編集部年金解説班 ふるさと納税で活用される税額控除と所得控除の決定的な違いを詳しく解説。住民税非課税世帯でふるさと納税の控除が適用されない理由をはじめ、0〜2歳児の保育料無償化や高等教育の修学支援新制度による給付型奨学金・授業料減免など、非課税世帯が利用できる優遇措置や申請時の注意点まで幅広く網羅しています。節税の仕組みや子育て・進学支援策について詳しく確認したい方必読の解説記事です。 この記事のポイント 税額控除は、税率を乗じたあとの算出金額から一定金額を差し引くもの。所得から引く所得控除とは働く場所が違う ふるさと納税は税額控除を活用した仕組みで、寄附額のうち2000円を超える部分が一定の限度まで所得税と個人住民税から差し引かれる 住民税が非課税の世帯には、この税額控除の受け皿がない 記事の続きを読む 1/2 出所:総務省「個人住民税」をもとにLIMO編集部作成 Check! 次のページでは、ふるさと納税と税額控除の意外な関係や非課税世帯の注意点を詳しく解説します。0〜2歳児の保育料無償化や私立大で年約91万円もらえる給付型奨学金などの手厚い優遇措置をまとめて紹介していますので、ぜひご覧ください。 画像と一緒に記事を読む 関連記事 【遺族基礎年金】令和8年度は年「84万7300円」。ただし受け取れるのは子どものいる配偶者と子どもだけ 遺族年金は、配偶者が亡くなれば自動的に受け取れるもの、と思われがちです。ただし日本年金機構によると、遺族基礎年金を受け取れるのは原則として子どものいる配偶者と子どもで、子どものいない配偶者は対象になりません。遺族厚生年金のほうは、亡くなった方の厚生年金の加入状況によって決まります。年金が月7万円ほどの一人暮らしを想定しながら、2つの受給条件と、金額の決まり方を確認していきます。 【給付付き税額控除】9月11日の大綱案で名称が示された。新しい制度の名前は「就業者負担軽減支援金」、支給は毎年1回 給付付き税額控除は、就業者負担軽減支援金という名前になります。令和8年9月11日、内閣官房の協議の場に示された大綱案でそう書かれました。受け取るには、1月1日時点の住所地の市町村長に請求して認定を受けます。公金受取口座を登録していれば、市町村長が職権で認定できるとされ、運用ではこちらを原則とする案です。支給は毎年1回になります。ただし、これはまだ案の段階です。 【転居に関する手当】令和9年4月から新設、単身赴任者に限らず対象。最も遠い区分は月「10万5000円」 公務員の給与は、民間の実態を調べてその差を埋める形で決まります。人事院が8月7日に行った令和8年の勧告によると、民間給与は月44万3507円、国家公務員給与は月42万8451円で、その差は1万5056円でした。率にすると3.51%です。ボーナスにあたる期末手当・勤勉手当も、0.05月分の引上げが示されています。較差の内訳と、ボーナスの月数がどう決まるのかを順に確認していきます。 【年金生活者支援給付金】最初の請求書が届くのは65歳の3カ月前。9月のはがきを待つ人とは別で、年金請求書に同封されている LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #住民税非課税世帯 #住民税 #ふるさと納税