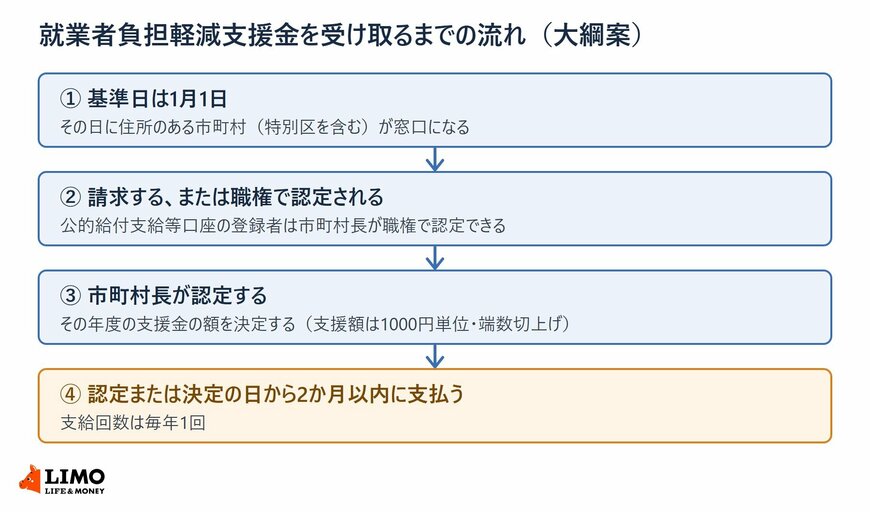
【給付付き税額控除】9月11日の大綱案で名称が示された。新しい制度の名前は「就業者負担軽減支援金」、支給は毎年1回 基準日は1月1日、請求先は住所地の市町村。公金受取口座を登録していれば職権で認定される 2026.09.17 07:31 公開 執筆者中本 智恵 給付付き税額控除は、就業者負担軽減支援金という名前になります。令和8年9月11日、内閣官房の協議の場に示された大綱案でそう書かれました。受け取るには、1月1日時点の住所地の市町村長に請求して認定を受けます。公金受取口座を登録していれば、市町村長が職権で認定できるとされ、運用ではこちらを原則とする案です。支給は毎年1回になります。ただし、これはまだ案の段階です。 この記事のポイント 給付付き税額控除の新しい名前は「就業者負担軽減支援金」。ただし、これは9月11日に示された大綱案の段階です 支給は毎年1回で、毎月振り込まれる形ではありません。ただし、令和11年度だけは回数が変わります 支援額は1000円単位で端数を切り上げ。ただし、金額そのものの水準は大綱案にまだ書かれていません 記事の続きを読む 1/2 出所:内閣官房「「給付付き税額控除」に関する国と地方の協議の場(第4回)議事次第」資料2をもとにLIMO編集部作成 Check! 次のページでは、この図に入っていない「いくら受け取れるのか」を確かめます。大綱案には支援額の水準がまだ書かれていません。決まっているのは、1000円単位で端数を切り上げること、そして令和9年度と令和10年度は飲食料品の消費税1%相当分の範囲に収めることだけです。 画像と一緒に記事を読む 関連記事 【給付付き税額控除】2026年8月の基本方針、こどもへの加算は「18歳以下」。先行導入では何歳までになる? 令和8年8月5日、「給付付き税額控除」の制度導入の基本方針が閣議決定されました。方針には、こどもを扶養している方への加算を行うことが書かれています。加算の対象は18歳以下のこどもですが、令和9年度に始まる先行導入では15歳以下に代わります。高所得の配偶者がいる場合の例外も、本格導入では設けられ、先行導入では設けられません。2つの段階で何がどう違うのかを基本方針の記述から確認します。 【給付付き税額控除】8月5日の閣議決定から本格導入までを年表で。飲食料品の消費税「1%」は令和9年4月からいつまで? 政府は令和8年8月5日、「給付付き税額控除」の制度導入の基本方針を閣議決定しました。令和9年4月1日から2年間は軽減税率の対象である飲食料品の消費税率を1%とし、令和9年度に「所得に連動したきめ細かな給付」を先行導入したうえで、令和11年度に本格導入するという流れです。就労していない高齢者などへの対応は令和12年までに結論を出すとされています。閣議決定から本格導入までを年表で確認していきます。 【給付付き税額控除の大綱案】令和9年から開始予定!飲食料品の消費税率「1%」と「就業者負担軽減支援金」の仕組みを解説 2026年9月8日「給付付き税額控除」に関する国と地方の協議の場において「給付付き税額控除」の大綱案が公表されました。令和9年4月から2年間限定で飲食料品の消費税率を8%から1%へ引き下げる臨時措置や、働く人の手取りを増やす「就業者負担軽減支援金」の導入が盛り込まれています。食費節約による具体的な還元額や支援金の対象となる4つの条件、給付額が決まる6つのステップまで、初心者にも分かりやすく専門家が解説します。 LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #給付付き税額控除 #公金受取口座