
日本の公的年金制度は、国民年金と厚生年金の2階建て構造です。
1階部分の国民年金は、日本に住む20歳以上60歳未満の人が原則として全員加入します。対して、2階部分の厚生年金は現役時代に会社員・公務員として働いていた人が対象であり、国民年金に上乗せする形で受給するのが特徴です。
公的年金は老後の生活を支える大切な収入源ですが、平均月額はそれぞれで大きく異なります。
今回は、国民年金・厚生年金のそれぞれについて、60歳代〜90歳以上の平均年金月額を1歳刻みで紹介します。
2ページ目では、自分の年金額の確認方法と、年金から天引きされる税金・社会保険料についても解説するため、ぜひ参考にしてください。
1. みんなはどう考えてる?老後生活における「年金」の位置づけ
老後生活の大きな支えとなる年金ですが、最近は「年金だけでは生活できない」という話を耳にする機会も多いのではないでしょうか。
総務省統計局の「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」によると、65歳以上の無職世帯では、毎月数万円の赤字が出る家計収支が平均的であると明らかになっています。
- 65歳以上の単身無職世帯(高齢単身無職世帯):毎月2万9980円の赤字
- 65歳以上の夫婦のみの無職世帯(夫婦高齢者無職世帯):毎月4万2434円の赤字
また、内閣府の「生活設計と年金に関する世論調査(令和5年11月調査)」では、老後の生活設計における年金の位置づけについての考え方として、次のようなデータが示されました。
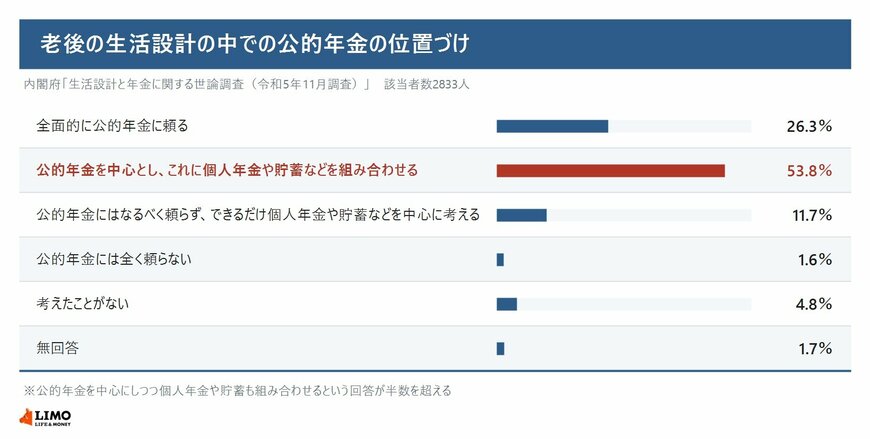
- 全面的に公的年金に頼る:26.3%
- 公的年金を中心とし、これに個人年金や貯蓄などを組み合わせる:53.8%
- 公的年金にはなるべく頼らず、できるだけ個人年金や貯蓄などを中心に考える:11.7%
- 公的年金には全く頼らない:1.6%
- 考えたことがない:4.8%
- 無回答:1.7%
全体の半数以上は、公的年金を中心としながらも個人年金・貯蓄を活用すると回答しています。
これに「なるべく頼らず、できるだけ個人年金や貯蓄などを中心に考える」を足すと65.5%です。公的年金以外の備えを老後の生活設計に織り込んでいる人が、3人に2人ほどいることになります。
将来の年金額を知ることは、「年金以外の備えがいくら必要か」を知るための第一歩にもつながります。
次章では、60歳代〜90歳以上の平均年金月額を1歳刻みで確認していきましょう。
2. 【1歳刻み】60歳代〜90歳以上の平均年金月額一覧表
国民年金・厚生年金のそれぞれについて、60歳代〜90歳以上の平均年金月額を紹介します。
いずれも厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」の参考資料2で、令和6年度末現在の受給権者数と平均年金月額として示されている数字です。
ここでいう厚生年金は、厚生年金保険(第1号)の欄です。公務員が加入していた共済組合等の期間にもとづく年金は別の区分になるため、この欄には入っていません。冒頭で「会社員・公務員」と書いたうち、表に反映されているのは会社員としての加入期間分だと考えてください。
年齢別に入る前に、全体の平均を押さえておきます。同じ資料の合計欄は、厚生年金保険(第1号)が1608万5696人で15万289円、国民年金が3345万4617人で5万9310円です。
2.1 国民年金|60歳代〜90歳以上の平均年金月額
まずは国民年金の平均年金月額をチェックしましょう。
《60歳〜69歳》
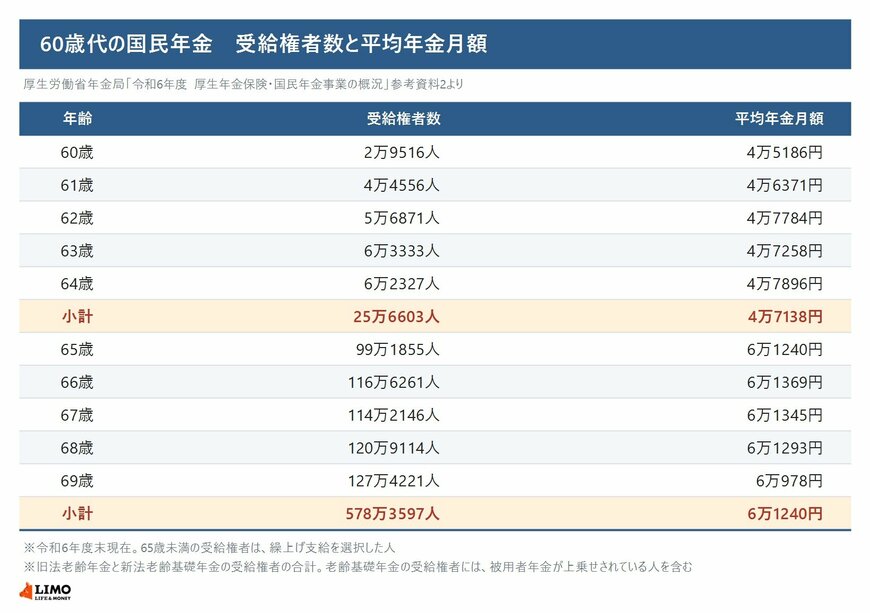
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の受給権者は、繰上げ支給を選択した人です
《70歳〜79歳》
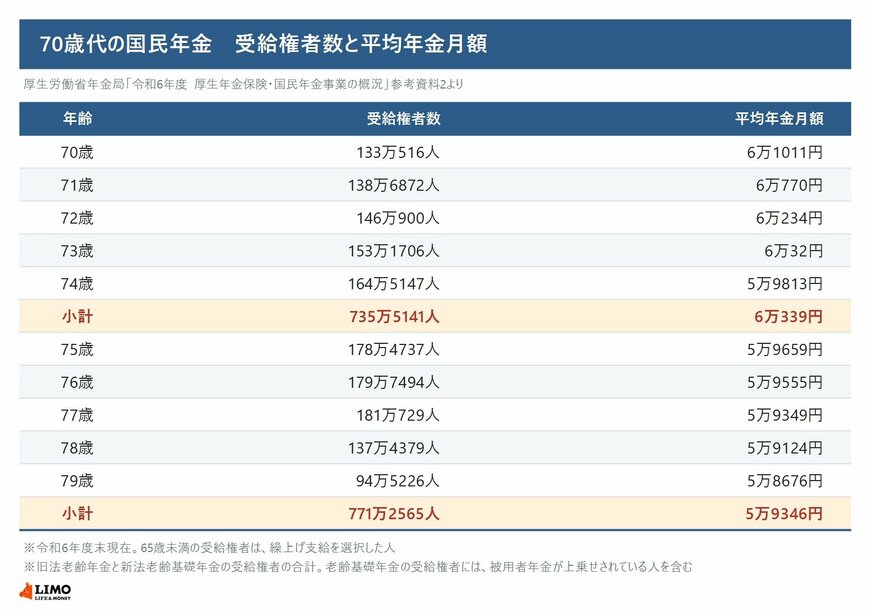
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
《80歳〜89歳》
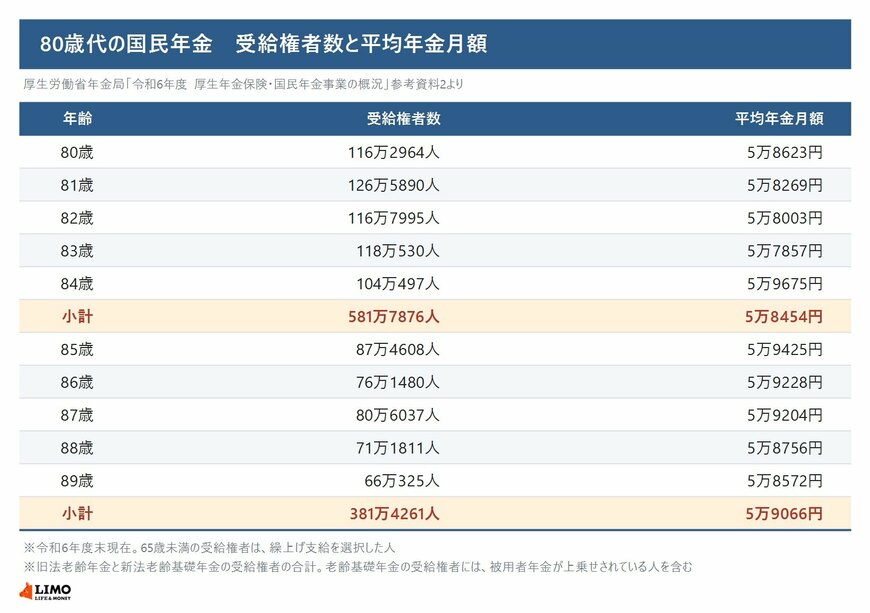
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
《90歳以上》
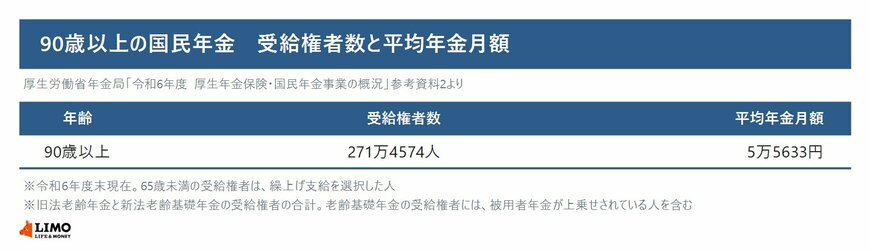
- 90歳以上:5万5633円
国民年金は、保険料納付済期間に応じて将来の年金額が決まる仕組みです。
受給額は比較的個人差が開きにくく、65歳以上でいちばん高いのが66歳の6万1369円、いちばん低いのが90歳以上の5万5633円と、6000円ほどの幅に収まっています。
ただし、この欄の読み方には2つの前提があります。
1つは、旧法の老齢年金と新法の老齢基礎年金の受給権者を合計したもので、老齢基礎年金の受給権者には厚生年金を上乗せして受け取っている人も含まれることです。国民年金だけを受け取っている人の平均ではありません。
もう1つは、新法の老齢基礎年金の受給権者が「受給資格期間を原則として25年以上有する人」に限られていることです。現在の受給資格期間は10年なので、納付期間が短く年金額が低い人はこの集計に入っていません。実際の水準より高めに出る方向の前提です。
2.2 厚生年金|60歳代〜90歳以上の平均年金月額
続いて、厚生年金の平均年金月額を見ていきましょう。
なお、厚生年金の平均年金月額には基礎年金月額も含まれます。
《60歳〜69歳》
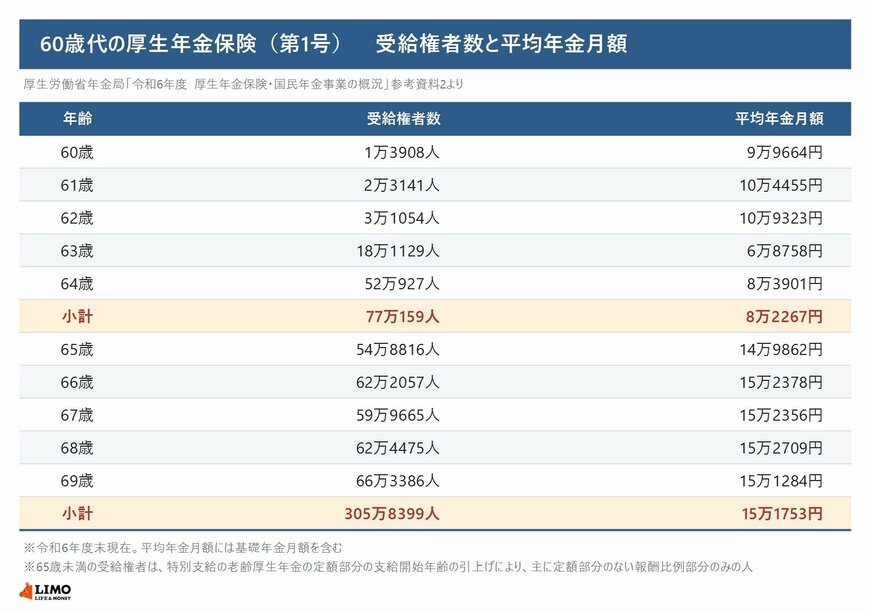
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない報酬比例部分のみの人です
この注記は65歳未満の全員にかかります。そのうえで60歳から62歳だけ10万円前後と高いのは、受給権者数が1万3908人から3万1054人と少なく、63歳の18万1129人・64歳の52万927人とは母数の桁が違うためです。
《70歳〜79歳》
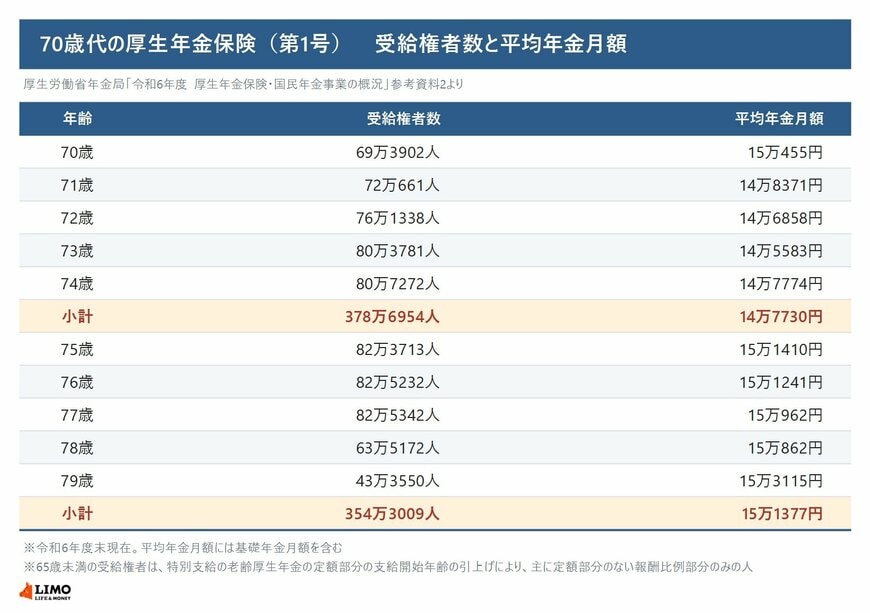
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
《80歳〜89歳》
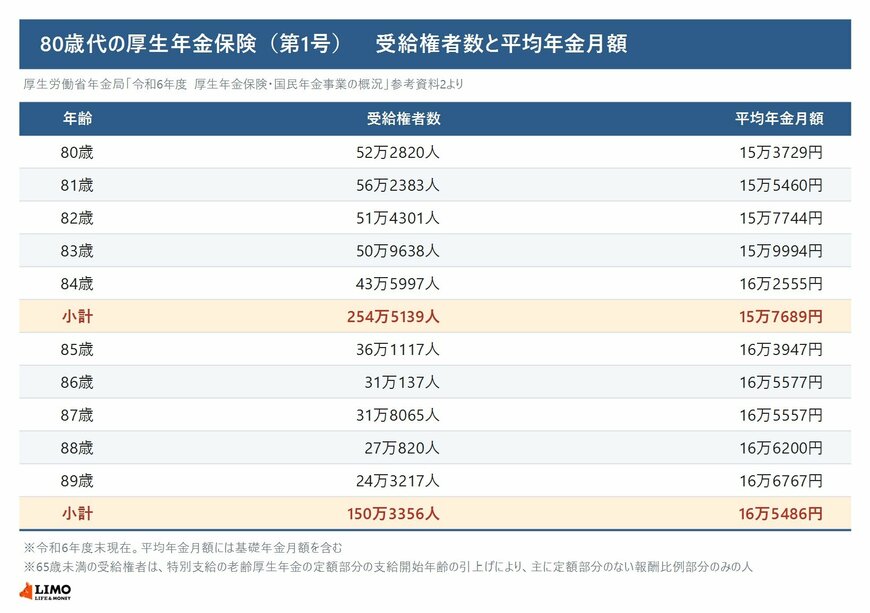
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
※86歳から87歳だけは20円下がっており、完全な単調増加ではありません
《90歳以上》
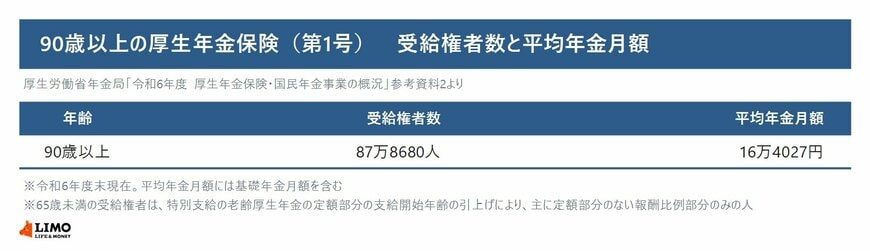
- 90歳以上:16万4027円
厚生年金は、現役時代の収入や加入期間によって将来の年金額が決まります。
65歳以上でいちばん低いのが73歳の14万5583円、いちばん高いのが89歳の16万6767円です。国民年金の欄と並べると、65歳でおよそ8万9000円、90歳以上ではおよそ10万8000円の開きがあります。
ただし国民年金の欄には厚生年金を上乗せして受け取っている人も入っているため、この差は「国民年金だけの人」と「厚生年金の人」の差ではありません。あくまで2つの欄の水準差として見てください。