2. 1000万円という線に、世帯はどれだけ届いているのか
基金の補償上限は1人1000万円です。この金額に、実際の世帯はどのあたりまで来ているのでしょうか。
1000万円という金額の位置づけは、LIMOの記事「貯金1000万円は本当に「すごい」のか?達成者の割合を総務省とJ-FLECの最新データで検証」から要点を借りて確認します。
総務省統計局「家計調査報告〔貯蓄・負債編〕」には、世帯主の年齢階級別の貯蓄現在高(平均値)も示されています。40歳未満994万円、40〜49歳1381万円、50〜59歳1756万円、60〜69歳2843万円、70歳以上2471万円という並びです。
ここで注意したいのは、貯蓄現在高の階級区分が「100万円未満」から「2000万円まで100万円ごと」、それより上は「2500万円」「3000万円」「4000万円以上」という区切りで作られている点です。つまり「1000万円」という区切り単体の世帯割合は、家計調査の本文中には直接示されていません。
出所:LIMO「貯金1000万円は本当に「すごい」のか?達成者の割合を総務省とJ-FLECの最新データで検証」
そこで、階級ごとの数字を足し合わせた集計があります。
e-Stat(政府統計の総合窓口)で公開されている家計調査の詳細結果表(第8-30表「各種世帯属性,貯蓄現在高,貯蓄・負債現在高の差額階級別世帯分布」)を直接取得し、標準の階級区分ごとの世帯分布データを合算しました。
二人以上の世帯・2025年平均で、100万円未満の世帯が約10.1パーセント、100万円以上1000万円未満の世帯が約34.6パーセント、1000万円以上の世帯が約55.3パーセント(編集部集計)です。
出所:LIMO「貯金1000万円は本当に「すごい」のか?達成者の割合を総務省とJ-FLECの最新データで検証」
1000万円以上が約55.3パーセントで過半数。100万円未満は約10.1パーセント2/2
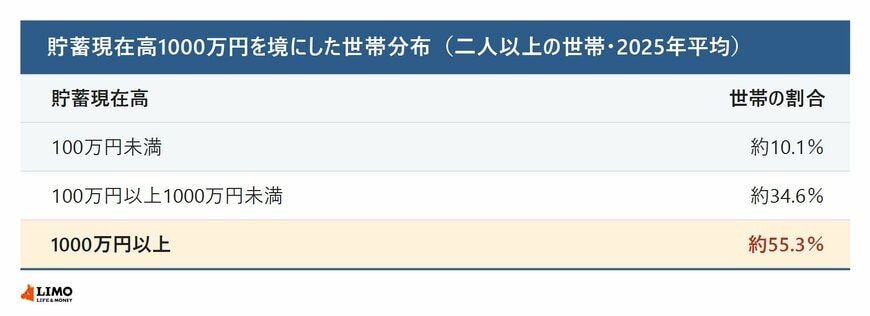
出所:総務省統計局「家計調査報告〔貯蓄・負債編〕2025年(令和7年)平均結果」第8-30表をもとにLIMO編集部作成
この数字は、思っている位置と違うかもしれません。
この「約55.3パーセント」という数字は、家計調査の統計表本文に直接書かれている数字ではありません。1000万〜1200万円、1200万〜1400万円というように100万〜200万円刻みで公表されている階級ごとの世帯分布を、1つずつ足し合わせて算出した集計値です。
「1000万円は多くの世帯にとって遠い目標」というイメージを持っていると、この数字は意外に映るかもしれません。ただし、この割合は貯蓄額が0円の世帯を含めた「二人以上の世帯」全体を対象にした数字で、単身世帯は含まれていない点には注意が必要です。
出所:LIMO「貯金1000万円は本当に「すごい」のか?達成者の割合を総務省とJ-FLECの最新データで検証」
前提の確認も欠かせません。
SNSなどで「貯金1000万円は世帯の半分以上が達成している」という趣旨の投稿を見かけたとき、その元データが二人以上世帯なのか、単身世帯を含む調査なのかを確認しないまま受け取ると、自分の状況と比較する土台がずれてしまいます。
単身世帯は、総務省の家計調査ではストックとしての貯蓄現在高が公表されていません。数字を引用するときは、必ず「対象は二人以上の世帯か、単身世帯を含むか」を一言添える。これだけで、記事や会話の中での誤解はかなり防げます。
出所:LIMO「貯金1000万円は本当に「すごい」のか?達成者の割合を総務省とJ-FLECの最新データで検証」
元本割れを受け入れる姿勢についても、調査があります。
元本割れの可能性がある金融商品を積極的または一部保有しようと考えている世帯の割合は、二人以上世帯53.9パーセント、単身世帯40.9パーセントでした。
これらはあくまで世帯全体を対象にした集計です。ただし、資産形成への不安とリスクを取る姿勢の両方が、一部の人だけのものではないことは読み取れます。
出所:LIMO「貯金1000万円は本当に「すごい」のか?達成者の割合を総務省とJ-FLECの最新データで検証」
3. 上限で切られるのか、全額返るのか
ここまで、証券会社が破綻したときの二重の仕組みと、1000万円という線に世帯がどこまで来ているのかを見てきました。
投資者保護基金の補償上限は1人1000万円です。ただしこれは分別管理の義務に違反して資産を円滑に返還できない場合の備えで、分別管理がきちんと行われていれば、1000万円以上を預けていても返還を受けられます。値下がりによる損失や発行体の破綻は、そもそも補償の対象ではありません。
一方で、銀行などの証券会社以外の金融機関は基金の会員ではないため、銀行で購入した投資信託は補償対象になりません。店頭デリバティブ取引や暗号資産なども対象から外れます。保険会社は保険契約者保護機構が受け皿で、死亡保険や生存保険は責任準備金の原則90パーセントまでの補償です。
統計の側を見ると、二人以上の世帯で貯蓄1000万円以上は約55.3パーセントです。補償の上限にあたる金額は、すでに過半数の世帯が超えている水準ということになります。どの制度が自分の資産に及ぶのかは、取引先の金融機関にご確認ください。



参考資料
- 日本投資者保護基金「投資者保護とは」
- 日本投資者保護基金「Q&A」
- 日本投資者保護基金「補償手続」
- 金融庁「保険契約者保護機構制度(保険会社のセーフティネット)」
- 総務省統計局「家計調査報告〔貯蓄・負債編〕2025年(令和7年)平均結果」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- LIMO「貯金1000万円は本当に「すごい」のか?達成者の割合を総務省とJ-FLECの最新データで検証 単身世帯を含む調査との前提の違いも解説」
- LIMO「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算 社会人1年目から意識したい、単身世帯と二人以上世帯で異なる貯金の中央値の見方と、無理のない積立ペースの目安を紹介」
LIMO編集部貯蓄解説班