
銀行に預けたお金は1000万円まで保護されますが、証券会社に預けた資産はどう守られるのでしょうか。
日本投資者保護基金によると、証券会社については分別管理制度と投資者保護基金制度という二重の仕組みが用意されています。順番があり、基金の補償は資産の返還がうまくいかなかった場合にはじめて行われます。
この記事では2つの仕組みの役割と、補償されない場合を確認したうえで、1000万円という金額に世帯がどれだけ届いているのかを見ていきます。
1. 【投資者保護基金】証券会社が破綻したときの二重の仕組み
銀行、保険会社、証券会社が破綻した場合に備えて、それぞれ預金者保護、保険契約者保護、投資者保護の観点から法律に基づく仕組みが用意されています。証券会社の分から確かめます。
1.1 分別管理と投資者保護基金の二段構え
先に働くのは分別管理です。
日本投資者保護基金は、分別管理について、証券会社が顧客から預かる資産(金銭や株式、債券などの有価証券)と証券会社自身の財産とを厳格に分離し、管理することによって顧客の資産を保全することだと説明しています。法律で義務づけられている仕組みです。
その次に控えるのが投資者保護基金です。基金による補償は、預かった資産の返還がうまくいかなかった場合にはじめて行われることになります。
分別管理が守られていれば全額返還。基金の補償は返還できなかった場合の備え1/2
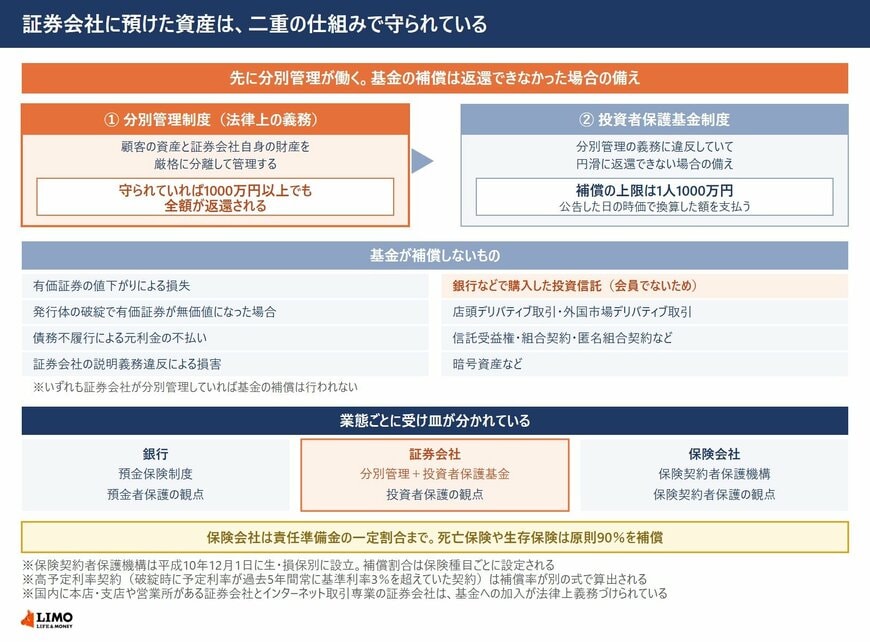
出所:日本投資者保護基金「投資者保護とは」、金融庁「保険契約者保護機構制度(保険会社のセーフティネット)」をもとにLIMO編集部作成
1.2 分別管理が守られていれば1000万円を超えても全額返還
ここが預金保険との大きな違いです。
日本投資者保護基金は、分別管理がきちんと行われていることによって、証券会社が破綻しても原則として顧客の資産には影響はなく、破綻した証券会社から自分の金銭や有価証券を返還してもらうことができるとしています。
そして、顧客が証券会社に1000万円以上の資産を預けていた場合でも、分別管理がきちんと行われていれば返還することができると明記しています。上限で切られるわけではないということです。
1.3 補償の上限は1人1000万円
返還がうまくいかなかったときに、基金が出てきます。
証券会社が分別管理を行っておらず、顧客の資産を円滑に返還できない場合、基金は返還できない資産を、補償を行うことを公告した日の時価で換算した額を支払います。金額は顧客一人当たり上限1000万円です。
1000万円を超えて請求する顧客については、破産手続において追加の分配を受ける資格がある場合があります。基金は破産管財人と資産の状況を確認し、1000万円を超えて請求する顧客の一覧表を作成して裁判所に提出します。
なお複数の証券会社が破綻した場合は、破綻した証券会社ごとに1000万円の上限が適用されます。
1.4 値下がりや発行体の破綻は補償されない
何が補償の対象外になるのかも、はっきり書かれています。
有価証券の価格が値下がりしたとしても、証券会社が分別管理していれば基金は補償を行いません。値下がりによる損失を補償するものではないためです。
発行体が破綻等したために有価証券が無価値になった場合や、債務不履行により元利金の支払いが行われなくなった場合も同じです。買付けにあたり証券会社が適切な説明をしていなかったなどの理由で損害を被った場合も、分別管理されていれば補償は行われません。
1.5 銀行で買った投資信託は対象外
どこで買ったかも効いてきます。
日本投資者保護基金は、銀行などの証券会社以外の金融機関は基金の会員ではないため、銀行などで購入した投資信託は補償対象にならないとしています。なお、銀行などで購入した場合でも分別管理は義務づけられています。
逆に、日本国内に本店、支店や営業所がある証券会社はもちろん、インターネット取引専業の証券会社も、基金への加入が法律上義務づけられています。
1.6 店頭デリバティブや暗号資産も対象外
商品によっても分かれます。
基金が保護するのは、第一種金融商品取引業のうち有価証券関連業務または商品市場デリバティブ取引関連業務に関する取引で、一般の顧客から証券会社に預けられる資産(金銭と有価証券)です。店頭デリバティブ取引や外国市場デリバティブ取引は保護できません。
信託受益権、組合契約、匿名組合契約、有限責任組合契約のような第二種金融商品取引業に該当する取引も対象外です。証券会社によっては、店頭デリバティブ取引や暗号資産など、基金の補償対象とならない金融商品を扱っている場合もあります。
1.7 保険会社は責任準備金の原則90%
三つ目の受け皿も見ておきます。
金融庁によると、保険契約者保護機構は平成10年12月1日に生命保険会社・損害保険会社別に設立されました。破綻保険会社の保険契約の移転等における資金援助等を行うことにより、保険契約を継続させて保険契約者の保護を図る仕組みです。
補償限度は責任準備金の一定割合までで、補償割合は保険種目ごとに設定されています。死亡保険や生存保険は原則90%までの補償です。破綻処理の際には予定利率の引下げ等により契約条件が変更されることがあります。
1.8 高予定利率契約は補償割合が下がる
例外もあります。
高予定利率契約、つまり破綻時においてその予定利率が過去5年間常に告示所定の基準利率(3%)を超えていた保険契約については、補償率が別の式で算出されます。90%から、過去5年間の各年における予定利率と基準利率3%との差の総和に2分の1を掛けた分を差し引く形です。
機構の財源は保険会社からの負担金で賄われ、事前拠出により積み立てられています。積立を上回る支払いが行われる場合は借入れで対応し、借入限度額は生保4600億円、損保500億円です。ご自身の資産がどの制度の対象になるかは、取引先の金融機関にご確認ください。
なお、1000万円という金額の位置づけや世帯分布に関する詳しい解説は、下記の記事より一部を引用・参照しています。