2. 期間を捨てるか、足すか
脱退一時金は受給資格期間10年に届かない人が対象です。同じ問題に対して、期間を足すという逆向きの出口もあります。
期間を足す側の仕組みは、LIMOの記事「国民年金60歳以上の任意加入、付加保険料は月400円で2年で元が取れます。65歳以降の特例任意加入は対象者が限定されることも整理」から要点を借りて確認します。
日本年金機構の資料によると、65歳になっても老齢基礎年金の受給資格期間(10年=120か月)を満たさない人は、70歳になるまで「特例任意加入」として国民年金に加入し続けることができます。保険料は通常の国民年金保険料と同じ、令和8年度で月1万7920円です。
最長で70歳まで、つまり5年間(60か月)加入し続けられる計算になります。不足月数が60か月以内であれば、特例任意加入だけで受給資格期間を満たせる見込みです。
出所:LIMO「国民年金60歳以上の任意加入、付加保険料は月400円で2年で元が取れます。65歳以降の特例任意加入は対象者が限定されることも整理」
ただし、このルートは誰にでも開かれていません。
特例任意加入の対象は「65歳になっても受給資格期間を満たさない、昭和50年4月1日以前に生まれた人」に限られます。つまり、この制度は生年月日による期限付きの救済措置であり、対象外の世代にはこのルートそのものが存在しません。
「特例」という名称からもわかるとおり、この制度は誰にでも将来にわたって開かれているものではなく、特定の世代を対象にした限定的な救済措置です。
出所:LIMO「国民年金60歳以上の任意加入、付加保険料は月400円で2年で元が取れます。65歳以降の特例任意加入は対象者が限定されることも整理」
同じ「任意加入」でも、解こうとしている問題が違います。
60歳から65歳までの通常の任意加入は、老齢基礎年金の受給資格自体はすでに満たしている人が、満額に近づけるために利用する制度です。これに対して65歳から70歳までの特例任意加入は、受給資格期間そのものがまだ満たされていない人を救済するための制度です。
この違いを理解しないまま「任意加入すればいい」とだけ覚えていると、自分がどちらの状況に当てはまるのかを見誤ってしまう可能性があります。受給資格期間がすでに10年に届いているかどうかを、まず確認することが出発点になります。
出所:LIMO「国民年金60歳以上の任意加入、付加保険料は月400円で2年で元が取れます。65歳以降の特例任意加入は対象者が限定されることも整理」
通常の任意加入は満額に近づけるため、特例任意加入は受給資格期間10年を満たすための制度2/2
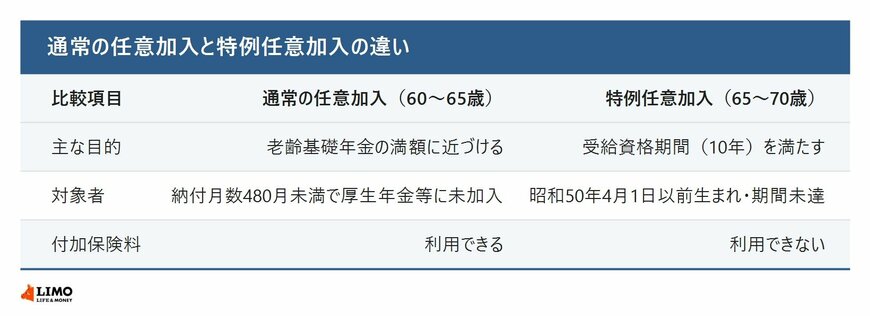
出所:日本年金機構「任意加入制度」、日本年金機構「あと少しで年金を受け取れる方へ(国民年金任意加入のご案内)」をもとにLIMO編集部作成
60歳から65歳までの期間には、もうひとつ使える仕組みがあります。
日本年金機構の資料によると、付加保険料は月額400円で、納付した月数×200円が老齢基礎年金に加算されます。付加保険料を60か月納めると、納付総額は400円×60か月でちょうど2万4000円です。これに対し、老齢基礎年金への上乗せ額は200円×60か月で年額1万2000円になります。
65歳から受給を始めた場合、2年間受け取ればちょうど納付総額と同じ2万4000円に達し、3年目以降は上乗せ分が純粋なプラスになります。
出所:LIMO「国民年金60歳以上の任意加入、付加保険料は月400円で2年で元が取れます。65歳以降の特例任意加入は対象者が限定されることも整理」
この上乗せは、どちらのルートでも使えるわけではありません。
実務上の注意点は、特例任意加入では付加保険料を併用できないという点です。60歳から65歳までの通常の任意加入であれば付加保険料で上乗せできますが、65歳以降の特例任意加入は、あくまで受給資格期間を満たすための救済措置であり、上乗せの仕組みは組み込まれていません。
逆に言えば、60歳の時点で「まだ時間があるから」と先延ばしにしてしまうと、65歳になってから特例任意加入に頼らざるを得なくなり、付加保険料による上乗せの機会を失ってしまうことになります。
出所:LIMO「国民年金60歳以上の任意加入、付加保険料は月400円で2年で元が取れます。65歳以降の特例任意加入は対象者が限定されることも整理」
3. 同じ10年という線の、両側にある出口
ここまで、脱退一時金の要件と計算のしかた、そして期間を足す側の仕組みを見てきました。
脱退一時金は、日本国籍を有しない方で加入期間が6月以上あり、老齢年金の受給資格期間10年を満たしていない方が、日本に住所を有しなくなった日から2年以内に請求できます。厚生年金保険では平均標準報酬額に支給率を掛けて計算し、支給率の上限は5.5です。2021年4月から計算に用いる月数の上限が36月から60月に延びました。
ただし受け取ると、それ以前のすべての期間が年金加入期間ではなくなります。国民年金と厚生年金保険の期間は合算されないため、それぞれ6月以上あるかどうかで判定されます。年金通算の協定を結んでいる相手国の加入期間がある方は、通算を選ぶという道も残されています。
一方、期間が足りない側の出口としては、65歳時点で受給資格期間に届かない場合に70歳まで加入できる特例任意加入があります。ただし対象は昭和50年4月1日以前に生まれた人に限られます。同じ10年という線をめぐって、期間を捨てて一時金にする道と、期間を足して年金にする道が用意されているということです。ご自身の記録はねんきん定期便やねんきんネットで確認できますので、判断に迷う場合は年金事務所にご相談ください。



参考資料
- 日本年金機構「脱退一時金の制度」
- 日本年金機構「脱退一時金を請求する方の手続き」
- 日本年金機構「脱退一時金を請求するにあたって、どのような点に注意すればよいですか。」
- 日本年金機構「任意加入制度」
- 日本年金機構「あと少しで年金を受け取れる方へ(国民年金任意加入のご案内)」
- 日本年金機構「付加保険料の納付」
- LIMO「国民年金60歳以上の任意加入、付加保険料は月400円で2年で元が取れます。65歳以降の特例任意加入は対象者が限定されることも整理 付加保険料は65歳未満の任意加入者だけが対象です。65歳を過ぎても使える特例任意加入との違いを試算し解説」
- LIMO「国民年金の未納、60歳以降に厚生年金で働けば埋まるのか?年金制度を解説 60歳以降の国民年金任意加入は、厚生年金保険・共済組合に加入していない人だけが対象。増える年金の中身の違いも解説」
LIMO編集部社会保障解説班