

2. 勤労者世帯の貯蓄は平均1717万円・中央値1015万円—内訳で伸びたのは有価証券
「二人以上世帯の平均貯蓄は2000万円超」と聞いても、働いて家計を回している世帯の実感とは違うのではないでしょうか。ここで、貯蓄の「中身」まで示す別の調査をみてみましょう。総務省統計局の家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果です。
勤労者世帯の貯蓄の内訳(平均1717万円)2/2
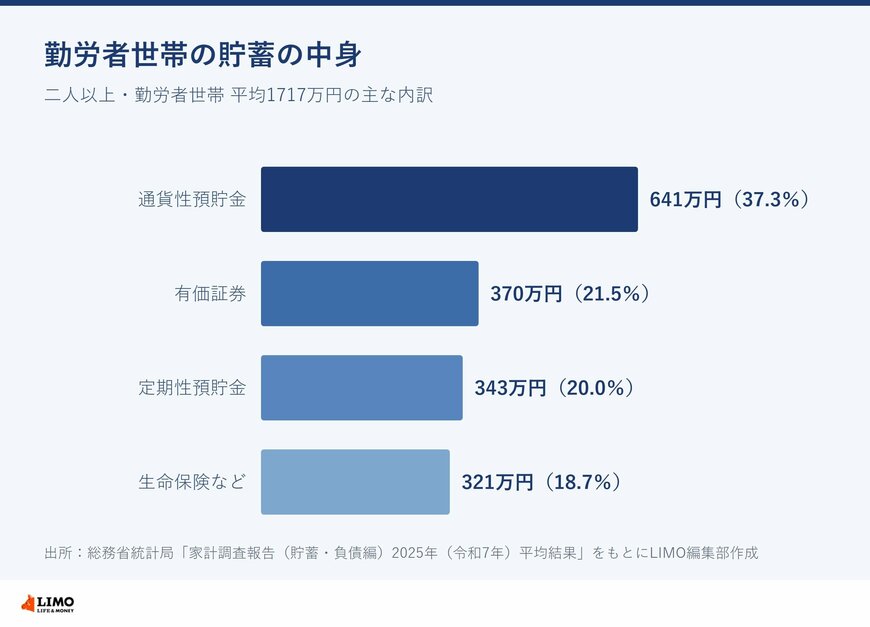
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果」をもとにLIMO編集部作成
なお、これは先のJ-FLECとは対象や集計方法が異なる調査です。
2.1 勤労者世帯の貯蓄は平均1717万円・中央値1015万円
二人以上の世帯の貯蓄現在高は平均2059万円ですが、平均値を下回る世帯が66.1%と約3分の2を占め、少ない階級に偏った分布です。そこで、働く世帯である勤労者世帯(二人以上世帯の56.2%)だけをみると、貯蓄現在高の平均は1717万円。前年より138万円・8.7%増えました。
貯蓄保有世帯の中央値は1015万円(前年947万円)で、平均も中央値も二人以上世帯全体より少なくなっています。
2.2 内訳でみる—預貯金4割・有価証券2割に新NISAの広がり
内訳をみましょう。勤労者世帯では通貨性預貯金が641万円(貯蓄現在高の37.3%)で最も多く、次いで有価証券370万円(21.5%)、定期性預貯金343万円(20.0%)、生命保険など321万円(18.7%)、金融機関外41万円(2.4%)です。すぐ動かせる通貨性預貯金に4割近くを置きながら、有価証券が2割を超えています。
二人以上世帯全体でみると有価証券は前年比16.7%増で3年連続の増加。「貯金しかしていない」と思っていても、統計の平均像は少しずつ動いています。
なお勤労者世帯の負債現在高は平均1034万円。貯蓄の額だけでなく、内訳と負債を並べてみることが、自分の家計の位置を知る近道になります。
3. 編集部よりコメント
40歳代二人以上世帯の貯蓄は、平均1486万円・中央値500万円でした。家計調査でみた勤労者世帯の内訳も参考に、「中身」から家計を整える3つのポイントをお伝えします。
一つ目は、わが家の貯蓄を「預貯金・有価証券・保険」などに分けて書き出すことです。金額の合計だけでなく、それぞれが何割かを出すと、偏りが一目でわかります。
二つ目は、すぐ使うお金と当面使わないお金のバランスをみることです。勤労者世帯では通貨性預貯金が約4割。生活防衛資金を確保したうえで、当面使わない分をどう置くかを考えます。
三つ目は、「貯蓄年収比」で伸びを測ることです。勤労者世帯の貯蓄は年収の約2.1倍。貯蓄額を年収で割った比率を毎年みると、額の増減に振り回されず、蓄えのペースを確かめられます。
家計の健康は「総額」より「中身」に表れます。すべて預貯金の場合は安心感がある反面、物価が上がる局面では実質の価値が目減りします。
逆に投資に寄りすぎている方は、いざというときに現金が足りず、値下がり局面で慌てて売ってしまいがちです。家計調査でみたように、勤労者世帯は通貨性預貯金に4割近く、有価証券に2割超と、バランスをとりながら少しずつ有価証券を増やしてきました。40歳代のうちに、わが家の貯蓄を種類ごとに分けて割合を出し、すぐ使うお金と当面使わないお金の置き場所を決めておく。
この一手間が、10年後・20年後の安心につながります。まずは家計の「中身」を一度、紙に書き出してみてください。
4. まとめにかえて
今回は、40歳代二人以上世帯の平均貯蓄額(1486万円)と中央値(500万円)を確認しました。平均が中央値を上回るのは一部の世帯が押し上げているためで、実感に近いのは中央値のほうです。
あわせて家計調査から、勤労者世帯の貯蓄は平均1717万円・中央値1015万円で、内訳は通貨性預貯金が約4割、有価証券が2割超であることをみました。有価証券は3年連続で増えています。「いくら」だけでなく「何で持っているか」も、家計の姿を映します。
今日からできることは3つです。まず、わが家の貯蓄を預貯金・有価証券・保険などに分け、それぞれの割合を書き出すこと。次に、生活防衛資金を確保したうえで、すぐ使うお金と当面使わないお金の置き場所を決めること。
そして、貯蓄額を年収で割った「貯蓄年収比」を毎年みて、額の増減ではなく蓄えのペースで進み具合を確かめること。総額だけを追わず、中身から整えていきましょう。


参考資料
宮野 茉莉子


